猜你想问
9月矿TC定价下降速度不减是什么意思?
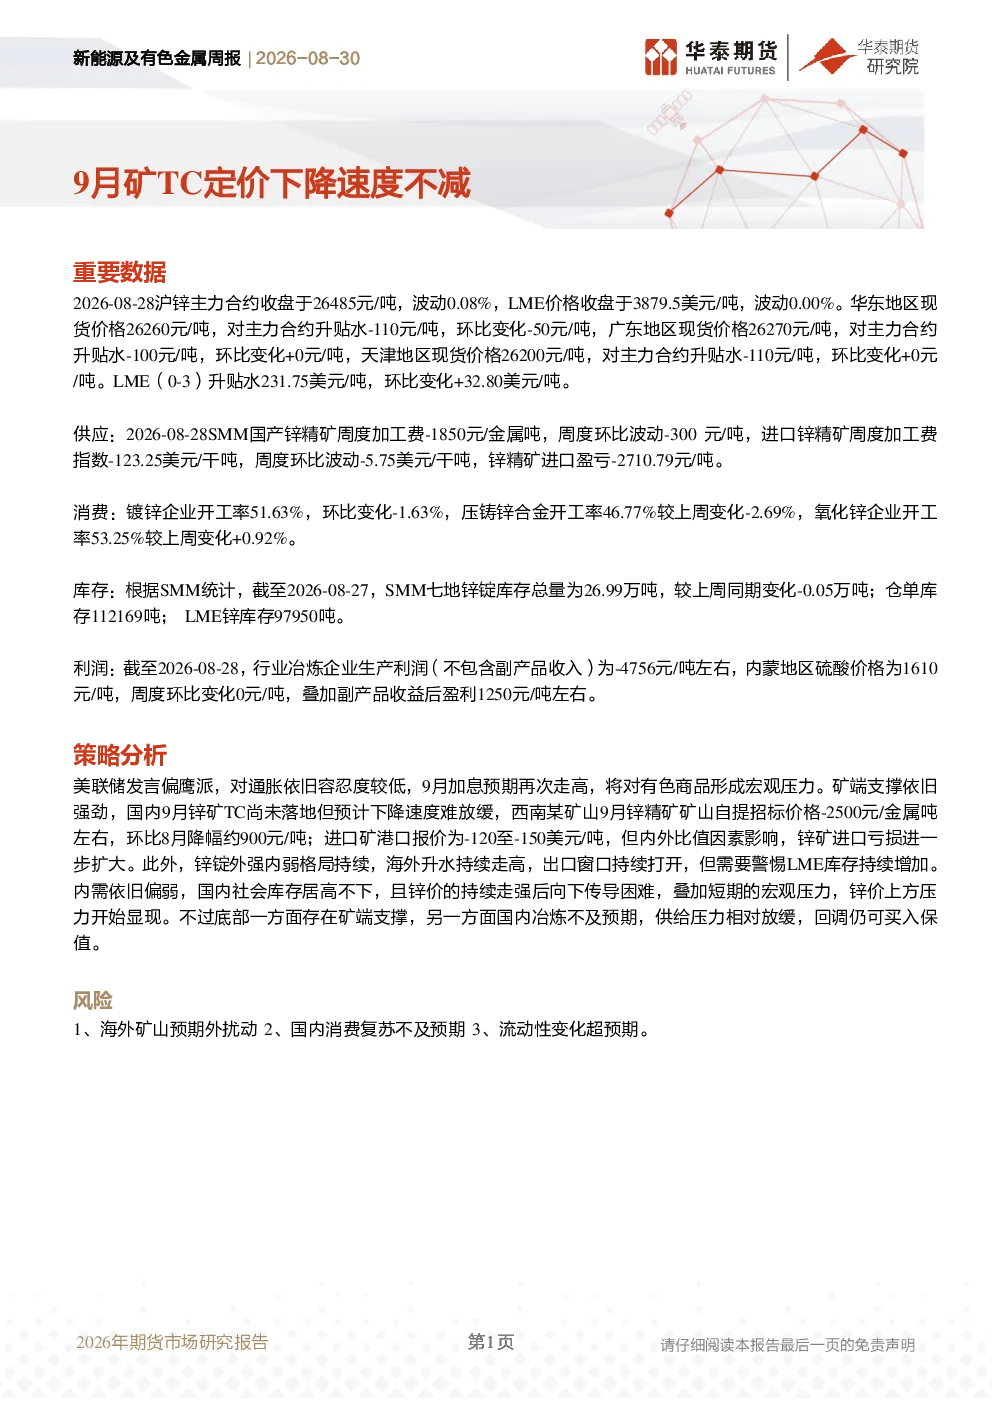
9月矿TC定价下降速度不减指的是9月份矿产资源的定价下降速度没有放缓。报告中提到,国内9月锌矿TC预计下降速度难放缓,西南某矿山9月锌精矿自提招标价格环比下降约900元/金属吨;进口矿港口报价为-120至-150美元/吨,但内外比值因素导致锌矿进口亏损扩大。这表明矿产资源的定价在9月份仍然呈现下降趋势,且这种下降速度没有减慢。这种情况可能会对矿产资源的供需关系产生影响,进而影响相关行业的市场表现。
新能源及有色金属行业发展趋势如何?
新能源及有色金属行业的发展趋势受到多种因素的影响。报告中提到,美联储发言偏鹰派,9月加息预期走高,对有色商品形成宏观压力。同时,矿端支撑强劲,国内9月锌矿TC预计下降速度难放缓,这表明矿产资源方面仍然存在一定的支撑力量。此外,内需偏弱,社会库存高企,锌价走强后向下传导困难,这也反映了新能源及有色金属行业在当前市场环境下面临的挑战。总体来看,新能源及有色金属行业的发展趋势受到宏观经济环境、矿产资源供需关系以及市场需求等多方面因素的影响。
报告重点分析了哪些方向?
报告重点分析了矿产资源的定价趋势、供需关系以及市场库存等方面。在定价趋势方面,报告指出9月矿TC定价下降速度不减,国内9月锌矿TC预计下降速度难放缓。在供需关系方面,报告分析了锌精矿加工费、进口盈亏以及各行业开工率等数据,揭示了矿产资源供需的动态变化。此外,报告还关注了市场库存情况,如SMM七地锌锭库存总量、仓单库存以及LME锌库存等,这些数据反映了市场的供需平衡状态。通过这些分析,报告为投资者提供了对新能源及有色金属行业的深入洞察。
当前市场现状如何判断?
当前市场现状可以从多个角度进行判断。首先,报告中提到美联储发言偏鹰派,9月加息预期走高,对有色商品形成宏观压力,这表明宏观经济环境对市场的影响不容忽视。其次,矿端支撑强劲,国内9月锌矿TC预计下降速度难放缓,这表明矿产资源方面仍然存在一定的支撑力量。然而,内需偏弱,社会库存高企,锌价走强后向下传导困难,这也反映了市场面临的挑战。总体来看,当前市场现状受到宏观经济环境、矿产资源供需关系以及市场需求等多方面因素的影响,呈现出复杂的动态变化。
研报有哪些风险提示?
研报提示了几个主要风险点。首先,海外矿山预期外扰动可能导致矿产资源供应不稳定,进而影响市场价格。其次,国内消费复苏不及预期可能会抑制市场需求,对矿产资源价格形成压力。此外,流动性变化超预期也可能对市场产生影响,例如,如果流动性收紧,可能会增加企业的融资成本,从而影响其采购和投资行为。这些风险因素需要投资者密切关注,以便及时调整投资策略。