猜你想问
这份报告主要讲了什么内容?
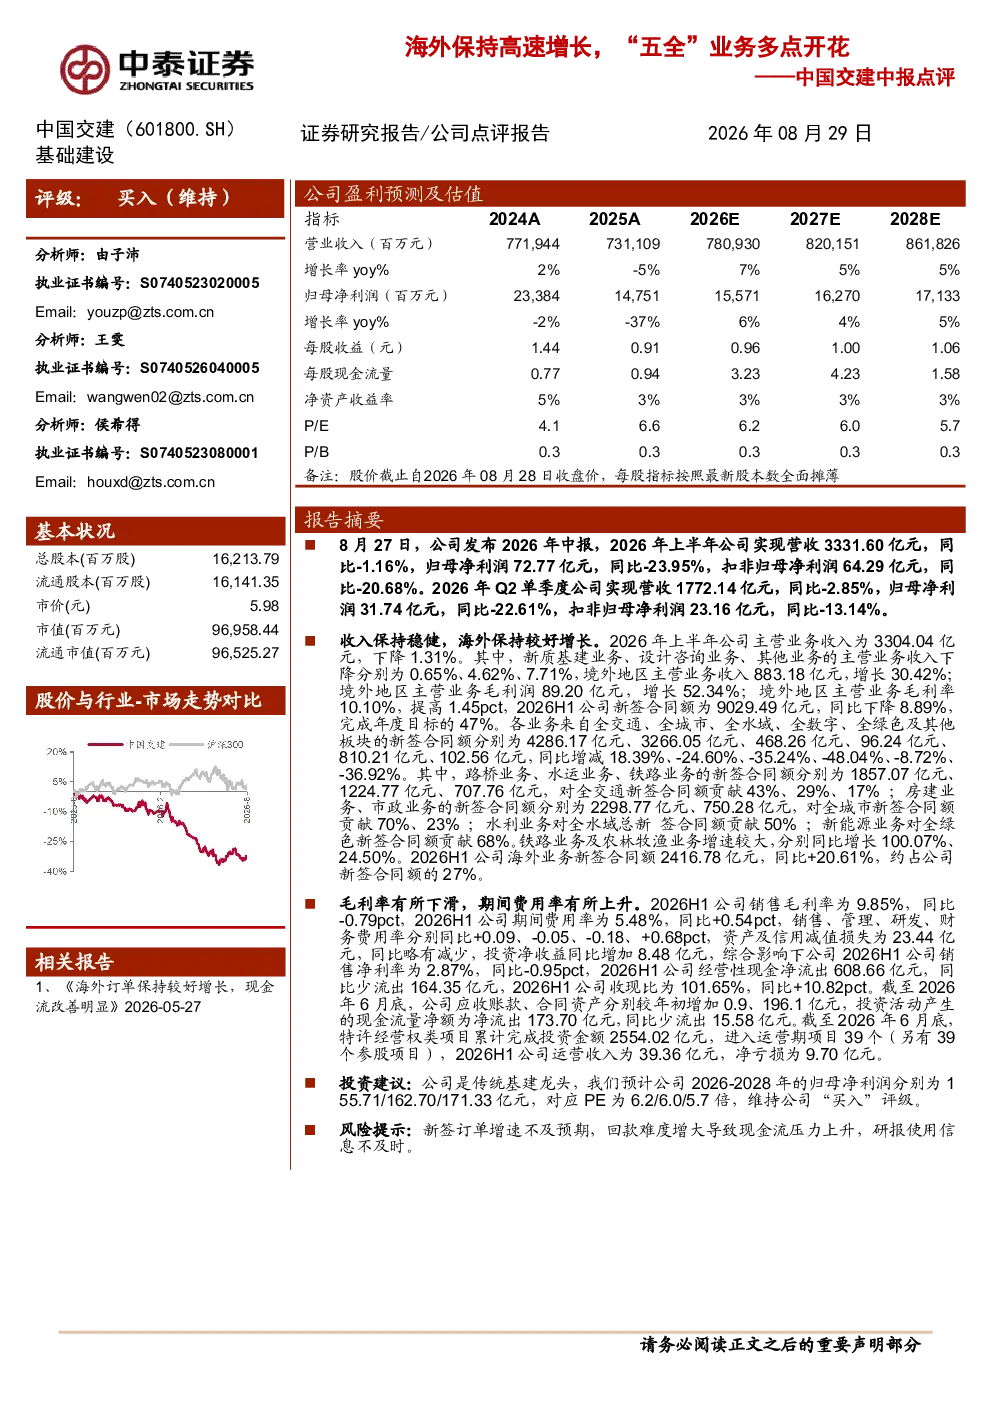
这份报告主要分析了2026年上半年中国交建的经营情况。公司实现营收3331.60亿元,同比-1.16%,归母净利润72.77亿元,同比-23.95%。境外地区主营业务收入883.18亿元,增长30.42%,毛利率提高1.45pct。新签合同额9029.49亿元,同比下降8.89%,其中铁路业务同比增长100.07%,农林牧渔业务增长24.50%。海外业务新签合同额2416.78亿元,同比增长20.61%。毛利率下滑至9.85%,期间费用率上升至5.48%。销售净利率为2.87%,同比-0.95pct。经营性现金净流出608.66亿元,收现比提升至101.65%。截至6月底,应收账款、合同资产分别增加0.9、196.1亿元。运营收入39.36亿元,净亏损9.70亿元。报告还分析了公司未来的投资建议和潜在风险。
海外业务发展有何趋势?
海外业务方面,2026年上半年中国交建新签合同额2416.78亿元,同比增长20.61%,显示出强劲的增长势头。境外地区主营业务收入达到883.18亿元,增长30.42%,毛利率提高1.45pct,表明公司在海外市场的盈利能力有所提升。铁路业务新签合同额同比增长100.07%,农林牧渔业务增长24.50%,这些数据反映出公司在不同海外业务领域的拓展均取得显著成效。然而,海外业务毛利率下滑至9.85%,期间费用率上升至5.48%,这提示公司在海外市场的成本控制和运营效率方面仍需加强。总体来看,海外业务保持高速增长,但仍需关注成本和费用控制。
报告重点分析了哪些方向?
报告重点分析了中国交建2026年上半年的财务表现和业务发展情况。在财务方面,报告详细分析了公司营收、净利润、毛利率、期间费用率等关键财务指标的变化,并对比了境内外业务的表现差异。在业务发展方面,报告重点关注了公司新签合同额、海外业务增长情况以及不同业务板块的发展趋势,特别是铁路和农林牧渔业务的增长表现。此外,报告还分析了公司的现金流状况,指出经营性现金净流出608.66亿元,但收现比提升至101.65%,显示出公司在收款方面有所改善。这些分析有助于投资者全面了解公司的经营状况和发展潜力。
当前市场对该公司有何判断?
当前市场对中国交建的判断主要集中在公司业绩的波动性和海外业务的增长潜力上。一方面,公司2026年上半年虽然营收保持增长,但净利润同比下降23.95%,毛利率和销售净利率也出现下滑,显示出公司盈利能力面临一定压力。另一方面,公司海外业务表现亮眼,新签合同额同比增长20.61%,境外地区主营业务收入增长30.42%,显示出公司在国际市场上的竞争优势和发展潜力。市场对公司的判断较为复杂,既关注其业绩波动,也看好其海外业务的发展前景。
报告中提到了哪些风险?
报告中提到的主要风险包括新签订单增速不及预期和回款难度增大导致现金流压力上升。虽然公司2026年上半年海外业务新签合同额同比增长20.61%,但报告指出新签订单增速可能不及预期,这将对公司的未来业绩造成一定影响。此外,报告还提到公司经营性现金净流出608.66亿元,期间费用率上升至5.48%,这表明公司在回款方面面临较大压力,可能导致现金流紧张。这些风险提示投资者在关注公司业绩增长的同时,也要关注其现金流状况和费用控制能力。