猜你想问
金风科技最新出货指引下调的原因是什么?
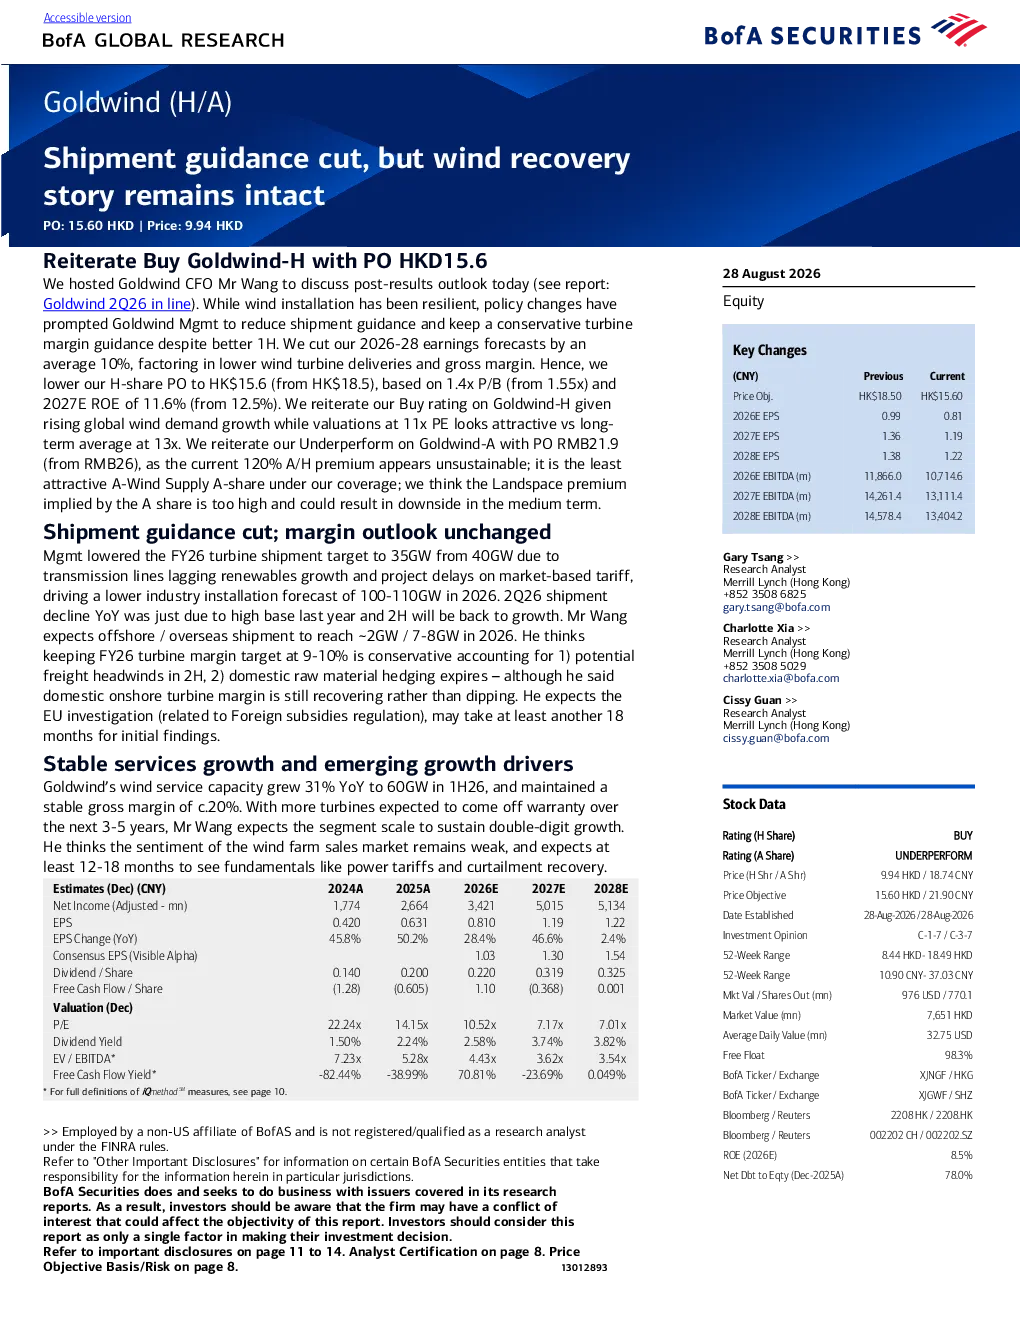
金风科技2026年出货指引从40GW下调至35GW,主要受输电线路滞后和项目经济压力影响。这反映了当前风电行业面临的挑战,包括电网建设进度不及预期以及风电项目经济性下降。尽管如此,公司仍维持2026年涡轮机利润率9-10%的指引,并预计服务业务将保持稳健增长,上半年同比增长31%,毛利率维持在20%左右。
风电场销售市场目前处于什么状态?
风电场销售市场目前情绪疲软,预计至少需要12-18个月好转。公司计划2026财年处置1GW风电场,并安排汇率和利率对冲以应对市场波动。海外业务面临地缘政治风险和贸易壁垒,但南非、南美和日韩市场利润率较高。2025年新增订单6GW,截至2026年6月底手头订单9.5GW,显示出公司在全球市场的韧性。
金风科技报告中的重点分析方向有哪些?
报告重点分析了金风科技的业务多元化策略,包括拓展负荷侧业务,聚焦绿色电力需求强劲地区,并推进绿色甲醇项目。公司还计划处置1GW风电场资产以优化资产负债表。此外,报告强调了服务业务的稳健增长,上半年同比增长31%,毛利率维持在20%左右,为公司提供稳定的收入来源。
当前风电行业市场现状如何?
当前风电行业市场面临输电线路滞后和项目经济压力,导致市场情绪疲软。公司预计市场好转需要12-18个月时间。尽管如此,风电行业长期复苏逻辑仍在,公司通过服务业务、海外市场和多元化业务布局来应对市场变化。风电场资产出售市场疲软,但公司仍维持1GW处置目标,以优化资产结构。
金风科技报告中的风险提示有哪些?
报告提示了风电行业面临的地缘政治风险和贸易壁垒,尤其是在海外市场。公司需要应对汇率和利率波动带来的挑战。此外,风电场资产出售市场疲软可能影响公司处置目标达成。虽然公司通过多元化业务布局来降低风险,但行业整体复苏仍需时间,投资者需关注输电线路建设和项目经济性改善的进展。
你可能感兴趣
舜宇光学:出货指引如预期下调;等待市场复苏
招银国际2022-08-17
RxSight:第二次未达预期,指引下调但复苏时机和步伐不确定
杰弗里斯2025-07-14
东吴期货聚丙烯:市场仍在交易需求复苏逻辑,但需求强度有待验证
东吴期货2022-06-12
注意风险阳光电源最新交流大幅下调出货指引:今年户用储能出货由10万套下调
未知机构2022-12-04
电气设备行业周报:风电复苏加快,动力电池厂商迎来出货旺季
电气设备东方财富2018-08-27
铅周报:周初在宏观利好下铅价走高,但持货商下调升贴水以求出货
华泰期货2018-12-10
镍不锈钢周报:镍持货商大幅下调升水积极出货,但市场成交清淡
华泰期货2019-12-16
销气量指引下调不影响长期投资逻辑
国元香港2020-09-08
LT车手仍在发挥作用,但几乎没有催化剂。下调至中性
交银国际2018-01-31
钢铁行业周报:悲观预期仍在释放,但价格下调空间在缩窄
钢铁国盛证券2019-10-20