猜你想问
美债高利率对AI行业有何影响?
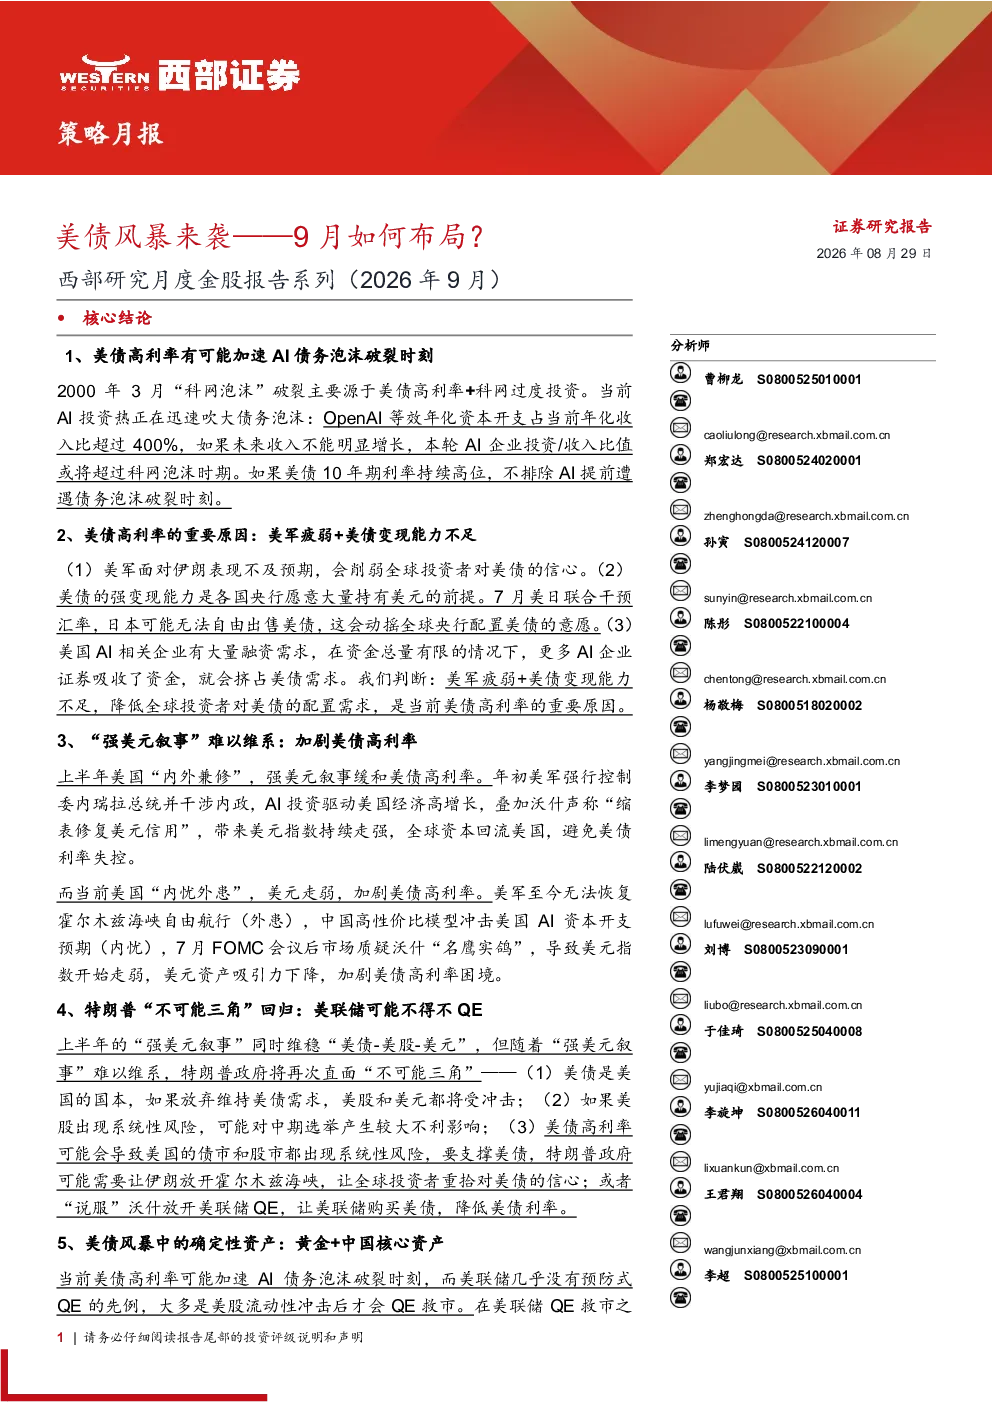
2000年科网泡沫破裂主要因美债高利率和科网过度投资。当前AI投资热导致债务泡沫迅速扩大,OpenAI等效年化资本开支占收入比超400%,若收入不增长,AI企业投资/收入比值或将超过科网泡沫时期。若美债10年期利率持续高位,AI可能提前遭遇债务泡沫破裂。
美债高利率的成因是什么?
美军对伊朗表现不及预期,削弱全球投资者对美债信心。美债变现能力不足(如美日联合干预汇率后日本可能无法自由出售美债),动摇全球央行配置美债的意愿。美国AI企业大量融资需求挤占美债需求。
报告如何分析美元走势?
上半年美国通过军事干涉和AI投资驱动经济高增长,叠加美联储缩表,带来美元指数持续走强。当前美军无法恢复霍尔木兹海峡自由航行,中国AI模型冲击美国AI资本开支预期,市场质疑美联储“名鹰实鸽”,导致美元指数走弱,加剧美债高利率。
报告推荐哪些行业资产?
黄金/有色:若美联储不加息,黄金可能切换回美元信用裂痕定价,金价有望修复前高甚至再创新高,有色股估值也将修复。地产/消费:政策托底信号明确,若美联储不加息,国内居民资产负债表有望修复,地产和消费股上涨空间有望打开。港股互联网:全球AI叙事从北美迁移到中国/从硬件迁移到软件,国产AI链条(国产芯片/半导体设备/港股互联网)有望得到系统性重估。
报告提示哪些风险因素?
全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
你可能感兴趣
美债风暴来袭-9月如何布局?AI重心切换与国产替代加速投资策略
未知机构2026-08-31
西部证券美债风暴来袭 九月如何布局
未知机构2026-08-31
莫尼塔:金融监管风暴来袭:银行如何参悟与应对 ——金融监管专题调研纪要
莫尼塔2017-05-19
金融监管专题调研纪要:金融监管风暴来袭,银行如何参悟与应对
金融莫尼塔2017-05-18
华福策略 浦江研讨会 美债风暴如何搅动股汇金
未知机构2026-08-27
美债风暴如何搅动股汇金——AI债务挤出效应显现,美债期限溢价重构与资产定价拐点分析
-2026-08-27
9月FOMC会议点评:Taper箭在弦上,美债利率未来如何演化?
华创证券2021-09-23
催化密集来袭!6月AI链如何布局?
未知机构2025-05-28
光大证券 多重催化来袭 高端制造如何布局
未知机构2026-08-20
2023年9月QDII基金投资策略:逢低布局美股科技,把握美债配置窗口
国金证券2023-09-15