猜你想问
阳光电源2026年半年报核心内容有哪些?
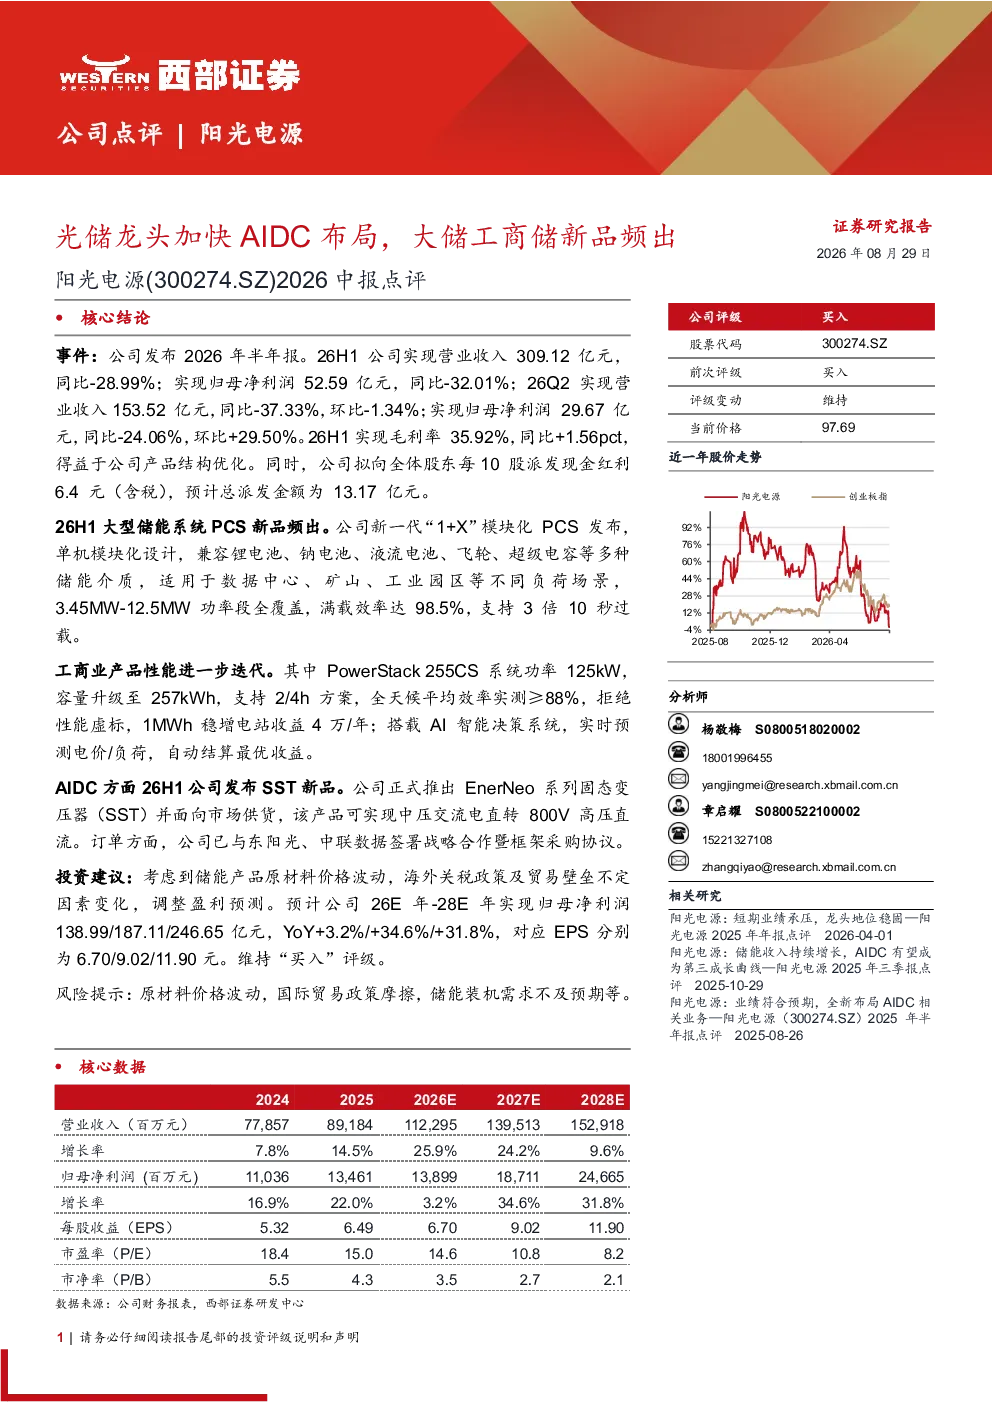
阳光电源2026年半年报显示,公司营收和净利润同比下滑,但毛利率有所提升。公司积极布局AIDC领域,推出新一代储能PCS新品和工商业产品,并在AIDC方面发布固态变压器(SST)产品。具体数据方面,2026年上半年营业收入309.12亿元,同比-28.99%;归母净利润52.59亿元,同比-32.01%。毛利率达到35.92%,同比提升1.56个百分点。公司还计划每10股派发现金红利6.4元(含税),总派发金额13.17亿元。
储能行业发展趋势如何?
储能行业正快速发展,尤其在AIDC领域,市场需求持续增长。阳光电源积极布局AIDC,推出新一代储能PCS和工商业产品,以及固态变压器(SST),显示行业向高效率、智能化方向发展。新一代储能PCS支持多种储能介质,功率段覆盖3.45MW-12.5MW,满载效率达98.5%,工商业产品PowerStack 255CS系统全天候平均效率≥88%,搭载AI智能决策系统。行业竞争激烈,技术创新是关键驱动力。
研报重点分析了哪些方向?
研报重点分析了阳光电源在AIDC领域的布局和产品创新。公司推出新一代“1+X”模块化PCS,支持多种储能介质,功率段覆盖3.45MW-12.5MW,满载效率达98.5%,支持3倍10秒过载。工商业产品PowerStack 255CS系统功率125kW,容量257kWh,支持2/4h方案,全天候平均效率≥88%,搭载AI智能决策系统。此外,公司在AIDC方面推出EnerNeo系列固态变压器(SST),实现中压交流电直转800V高压直流,已与东阳光、中联数据签署战略合作协议。
当前储能市场现状如何?
当前储能市场呈现多元化发展趋势,AIDC领域需求旺盛,推动技术快速迭代。阳光电源等龙头企业积极布局,推出高效率、智能化产品,如新一代储能PCS和工商业储能系统,显示行业向高端化、规模化发展。固态变压器(SST)的应用也日益广泛,实现中压交流电直转高压直流,提升系统效率。市场竞争激烈,技术创新和成本控制是关键。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、国际贸易政策摩擦、储能装机需求不及预期等。原材料价格波动可能影响公司成本控制,国际贸易政策摩擦可能影响海外市场拓展,储能装机需求不及预期则可能影响公司业绩增长。此外,行业竞争加剧也可能对公司市场份额造成压力。投资者需关注这些风险因素,谨慎评估投资价值。