猜你想问
中国神华中期业绩表现如何?
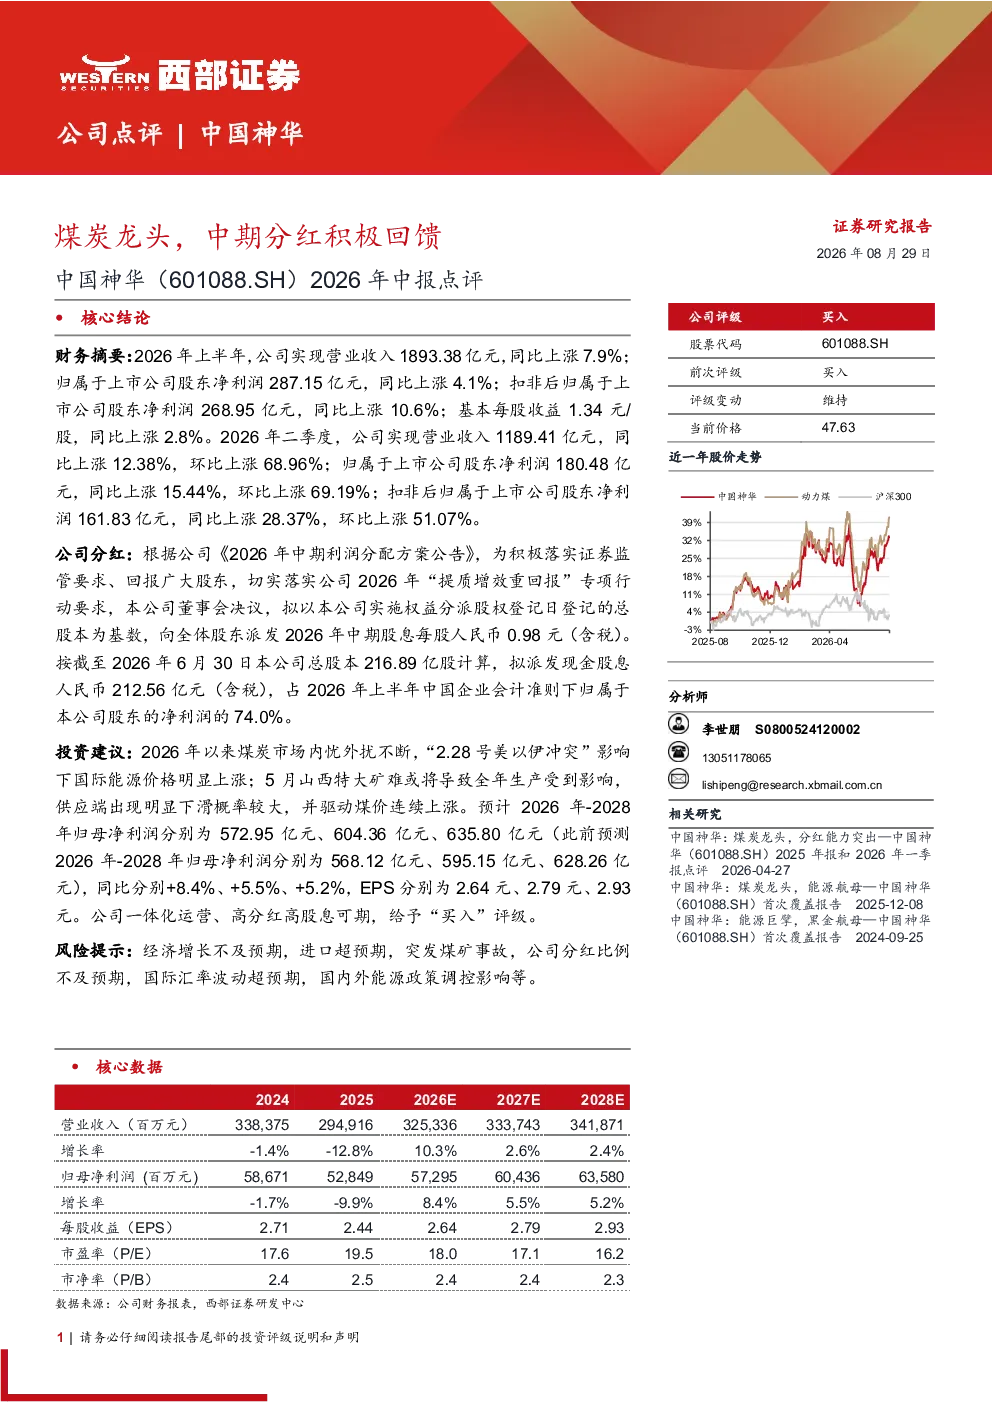
2026年上半年,中国神华实现营业收入1893.38亿元,同比增长7.9%;归属于上市公司股东净利润287.15亿元,同比增长4.1%;扣非后归属于上市公司股东净利润268.95亿元,同比增长10.6%;基本每股收益1.34元/股,同比增长2.8%。二季度表现更为亮眼,营业收入1189.41亿元,同比增长12.38%,环比上涨68.96%;归属于上市公司股东净利润180.48亿元,同比增长15.44%,环比上涨69.19%;扣非后归属于上市公司股东净利润161.83亿元,同比增长28.37%,环比上涨51.07%。
煤炭行业发展趋势如何?
2026年以来煤炭市场面临国际能源价格上涨、国内供应端下滑等多重因素影响。预计2026年-2028年归母净利润分别为572.95亿元、604.36亿元、635.80亿元,同比分别增长8.4%、5.5%、5.2%,EPS分别为2.64元、2.79元、2.93元。煤炭行业未来仍将受到能源供需格局变化、环保政策及国际市场波动的影响,一体化运营能力成为关键竞争因素。
报告重点分析了哪些方面?
报告重点分析了公司中期业绩表现,特别是营收、净利润及每股收益的同比增长情况,二季度业绩环比大幅提升。同时详细披露了公司中期分红方案,拟每股派息0.98元,派发现金股息212.56亿元,占上半年净利润的74.0%。此外,报告还预测了未来三年公司净利润及EPS增长趋势,并强调了公司一体化运营及高分红策略的优势。
当前煤炭市场现状如何?
当前煤炭市场面临国际能源价格上涨压力,国内供应端因安全环保要求有所收缩。国际能源价格波动直接影响国内煤炭进口成本,进而影响国内煤价。同时,国内经济活动恢复带动能源需求增长,供需关系变化复杂。煤炭企业需平衡安全生产与市场波动,提升运营效率以应对挑战。
研报提示了哪些风险?
研报提示的主要风险包括:经济增长不及预期可能导致能源需求下降;进口煤炭超预期可能冲击国内市场;突发煤矿事故可能影响生产安全;公司分红比例若不及预期可能影响股东回报;国际汇率波动可能影响财务报表;国内外能源政策调控可能带来不确定性。投资者需关注这些风险因素对投资决策的影响。