猜你想问
这份研报主要分析了什么内容?
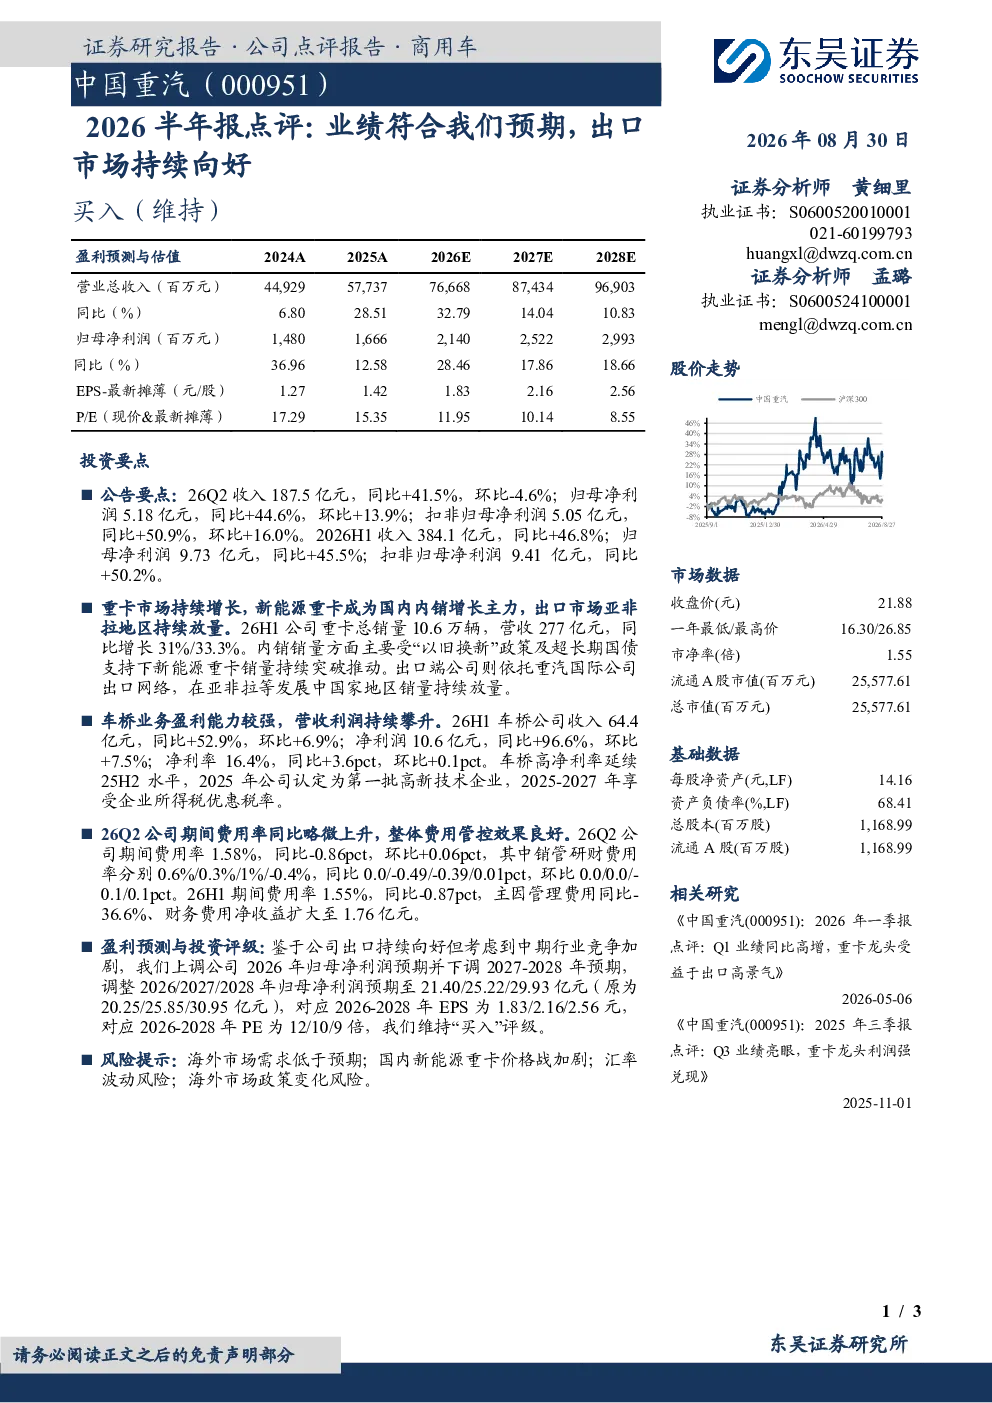
这份研报主要点评了2026年上半年的业绩表现,指出公司收入和净利润均实现同比增长,出口市场持续向好。报告详细分析了Q2及上半年的收入、净利润、扣非净利润等关键财务数据,并探讨了重卡市场增长、新能源重卡内销及出口市场表现、车桥业务盈利能力提升、费用控制情况以及未来盈利预测与投资评级。
重卡行业目前的发展趋势如何?
重卡行业目前呈现持续增长态势,新能源重卡成为国内内销增长的主要动力。报告指出,2026年上半年公司重卡总销量同比增长31%,其中内销主要受益于“以旧换新”政策及超长期国债支持,新能源重卡销量持续突破。同时,出口市场在亚非拉地区持续放量,依托重汽国际公司出口网络,销量稳步增长。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现,包括财务数据、市场表现、车桥业务、费用控制等。报告显示,公司上半年收入384.1亿元,同比增长46.8%;归母净利润9.73亿元,同比增长45.5%。车桥业务表现突出,收入64.4亿元,同比增长52.9%,净利润10.6亿元,同比增长96.6%。
当前重卡市场的现状是怎样的?
当前重卡市场呈现持续增长态势,新能源重卡成为国内内销增长的主要动力。报告指出,2026年上半年公司重卡总销量同比增长31%,其中内销销量主要受“以旧换新”政策及超长期国债支持下新能源重卡销量持续突破。出口市场在亚非拉地区持续放量,依托重汽国际公司出口网络,销量稳步增长。
研报提到了哪些风险因素?
研报提到了以下风险因素:海外市场需求可能低于预期,国内新能源重卡价格战可能加剧,汇率波动风险,以及海外市场政策变化风险。这些风险因素可能对公司未来的业绩表现和市场拓展产生影响,需要密切关注。
你可能感兴趣
2026半年报点评:业绩符合我们预期,出口销量占比创新高
交通运输东吴证券2026-08-27
2026半年报点评:出口高增叠加新能源突围,业绩符合我们预期
东吴证券2026-08-30
国金电新 宁德时代2026半年报业绩点评 业绩维稳符合预期 指引动储需求增速向好 大额回购强化
未知机构2026-07-25
2026半年报点评:业绩符合我们预期,智能检测业务持续放量
交运设备东吴证券2026-08-27
半年业绩预告点评:半年报预告扣非净利润增长70%符合预期,经营持续向好
医药生物新时代证券2019-07-14
2026半年报点评:业绩符合我们预期,盈利能力同比改善
交通运输东吴证券2026-09-01
2026半年报点评:业绩符合我们预期,中重卡业务表现亮眼
交通运输东吴证券2026-08-30
2026年半年报点评:业绩符合我们预期,出口表现出色
东吴证券2026-08-21
业绩符合我们预期,主业格局持续向好
国联证券2023-08-21
2025年业绩预告点评:业绩符合市场预期,工控需求持续向好
电子设备东吴证券2026-02-11