公司业绩表现
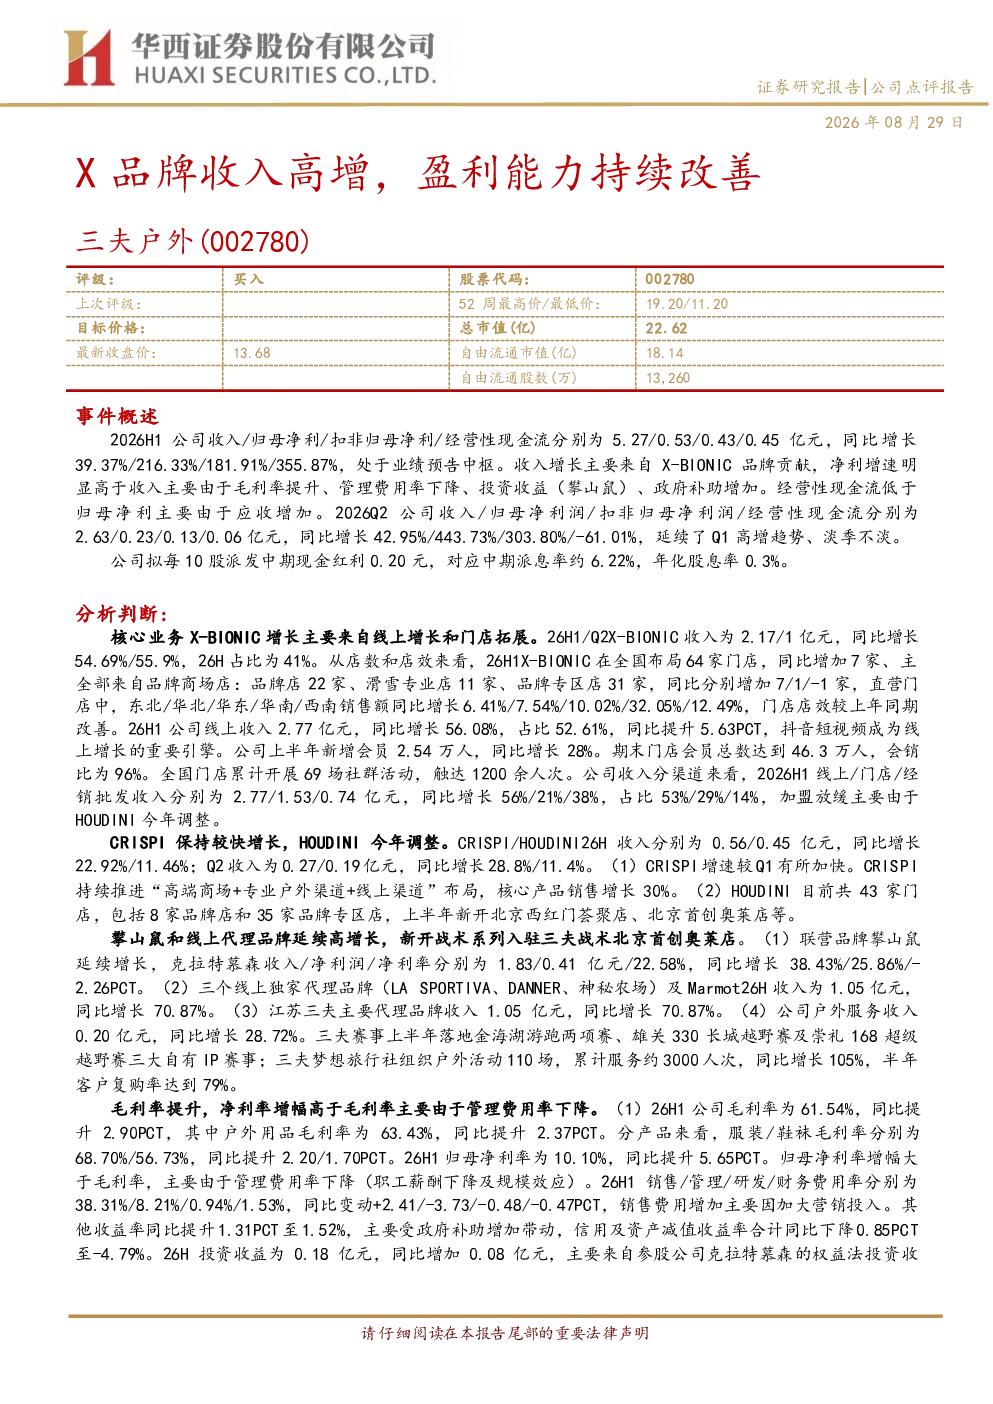
2026年上半年,公司收入/归母净利/扣非归母净利/经营性现金流分别为5.27/0.53/0.43/0.45亿元,同比增长39.37%/216.33%/181.91%/355.87%,处于业绩预告中枢。收入增长主要来自X-BIONIC品牌贡献,净利增速明显高于收入主要由于毛利率提升、管理费用率下降、投资收益(攀山鼠)、政府补助增加。经营性现金流低于归母净利主要由应收增加。2026年Q2公司收入/归母净利润/扣非归母净利润/经营性现金流分别为2.63/0.23/0.13/0.06亿元,同比增长42.95%/443.73%/303.80%/-61.01%,延续了Q1高增趋势、淡季不淡。公司拟每10股派发中期现金红利0.20元,对应中期派息率约6.22%,年化股息率0.3%。
核心业务增长
核心业务X-BIONIC增长主要来自线上增长和门店拓展。2026年上半年/Q2 X-BIONIC收入为2.17/1亿元,同比增长54.69%/55.9%,占比为41%。从店数和店效来看,2026年上半年X-BIONIC在全国布局64家门店,同比增加7家,全部来自品牌商场店:品牌店22家、滑雪专业店11家、品牌专区店31家,同比分别增加7/1/-1家,直营门店中,东北/华北/华东/华南/西南销售额同比增长6.41%/7.54%/10.02%/32.05%/12.49%,门店店效较上年同期改善。2026年上半年公司线上收入2.77亿元,同比增长56.08%,占比52.61%,同比提升5.63PCT,抖音短视频成为线上增长的重要引擎。公司上半年新增会员2.54万人,同比增长28%,期末门店会员总数达到46.3万人,会销比为96%。全国门店累计开展69场社群活动,触达1200余人次。公司收入分渠道来看,2026年上半年线上/门店/经销批发收入分别为2.77/1.53/0.74亿元,同比增长56%/21%/38%,占比53%/29%/14%,加盟放缓主要由于HOUDINI今年调整。CRISPI保持较快增长,HOUDINI今年调整。CRISPI/HOUDINI2026年上半年收入分别为0.56/0.45亿元,同比增长22.92%/11.46%;Q2收入为0.27/0.19亿元,同比增长28.8%/11.4%。CRISPI增速较Q1有所加快,持续推进“高端商场+专业户外渠道+线上渠道”布局,核心产品销售增长30%。HOUDINI目前共43家门店,包括8家品牌店和35家品牌专区店,上半年新开北京西红门荟聚店、北京首创奥莱店等。
其他品牌及业务
攀山鼠和线上代理品牌延续高增长,新开战术系列入驻三夫战术北京首创奥莱店。联营品牌攀山鼠延续增长,克拉特慕森收入/净利润/净利率分别为1.83/0.41亿元/22.58%,同比增长38.43%/25.86%/-2.26PCT。三个线上独家代理品牌(LA SPORTIVA、DANNER、神秘农场)及Marmot2026年上半年收入为1.05亿元,同比增长70.87%。江苏三夫主要代理品牌收入1.05亿元,同比增长70.87%。公司户外服务收入0.20亿元,同比增长28.72%。三夫赛事上半年落地金海湖游跑两项赛、雄关330长城越野赛及崇礼168超级越野赛三大自有IP赛事;三夫梦想旅行社组织户外活动110场,累计服务约3000人次,同比增长105%,半年客户复购率达到79%。
盈利能力
毛利率提升,净利率增幅高于毛利率主要由于管理费用率下降。2026年上半年公司毛利率为61.54%,同比提升2.90PCT,其中户外用品毛利率为63.43%,同比提升2.37PCT。分产品来看,服装/鞋袜毛利率分别为68.70%/56.73%,同比提升2.20/1.70PCT。2026年上半年归母净利率为10.10%,同比提升5.65PCT。归母净利率增幅大于毛利率,主要由于管理费用率下降(职工薪酬下降及规模效应)。2026年上半年销售/管理/研发/财务费用率分别为38.31%/8.21%/0.94%/1.53%,同比变动+2.41/-3.73/-0.48/-0.47PCT,销售费用增加主要因加大营销投入。其他收益率同比提升1.31PCT至1.52%,主要受政府补助增加带动,信用及资产减值收益率合计同比下降0.85PCT至-4.79%。2026年上半年投资收益为0.18亿元,同比增加0.08亿元,主要来自参股公司克拉特慕森的权益法投资收益。2026年Q2毛利率/归母净利率分别为61.25%/8.58%,同比变动+3.59/+6.32PCT。Q2销售/管理/研发/财务费用率分别为42.38%/8.00%/0.96%/1.54%,同比变动+4.54/-4.94/+0.19/-0.51PCT,其他收益率同比提升2.87PCT至2.92%,信用及资产减值收益率合计同比下降2.87PCT至-4.59%,所得税费用/收入为1.65%,同比下降1.26PCT,实际所得税率同比下降45.43PCT至16.55%。2026年Q2投资收益为0.11亿元,同比增加0.07亿元。
资产负债
存货下降。2026年上半年末公司存货账面价值为5.16亿元,较年初下降4.46%;存货周转天数为469天,同比减少103天。期末应收账款为0.20亿元,同比下降31.62%,应收账款周转天数为9天,同比减少6天。应付账款为0.45亿元,同比增长52.47%,应付账款周转天数为40天,同比增加7天。
投资建议
根据公司公告,2026年计划拓展X-BIONIC自营和经销商店铺15-20家,HOUDINI自营和经销商店铺约20家,CRISPI单品牌店2-3家,三夫户外综合店1-2家,上半年如期拓展、下半年有望加速;此外,重点推动Terry Skin越野跑系列、重点推出战术户外品类、并近期公告新增独家代理ODLO品牌。户外美学品牌HOUDINI经过供应链调整后仍值得期待,CRISPI和3个线上品牌有望维持稳健增长。维持盈利预测,维持2026-2028年收入预测12.26/15.25/18.47亿元;维持2026-2028年归母净利预测1.07/1.54/2.09亿元,维持2026-2028 EPS预测0.65/0.93/1.27元,2026年8月28日收盘价13.68元对应2026/2027/2028年PE估值为21/15/11X,维持“买入”评级。
风险提示
核心品牌增长不及预期风险;营销投入效果不及预期风险;存货减值风险;门店经营不及预期风险;消费需求恢复不及预期风险;系统性风险。