猜你想问
这份报告的核心内容是什么?
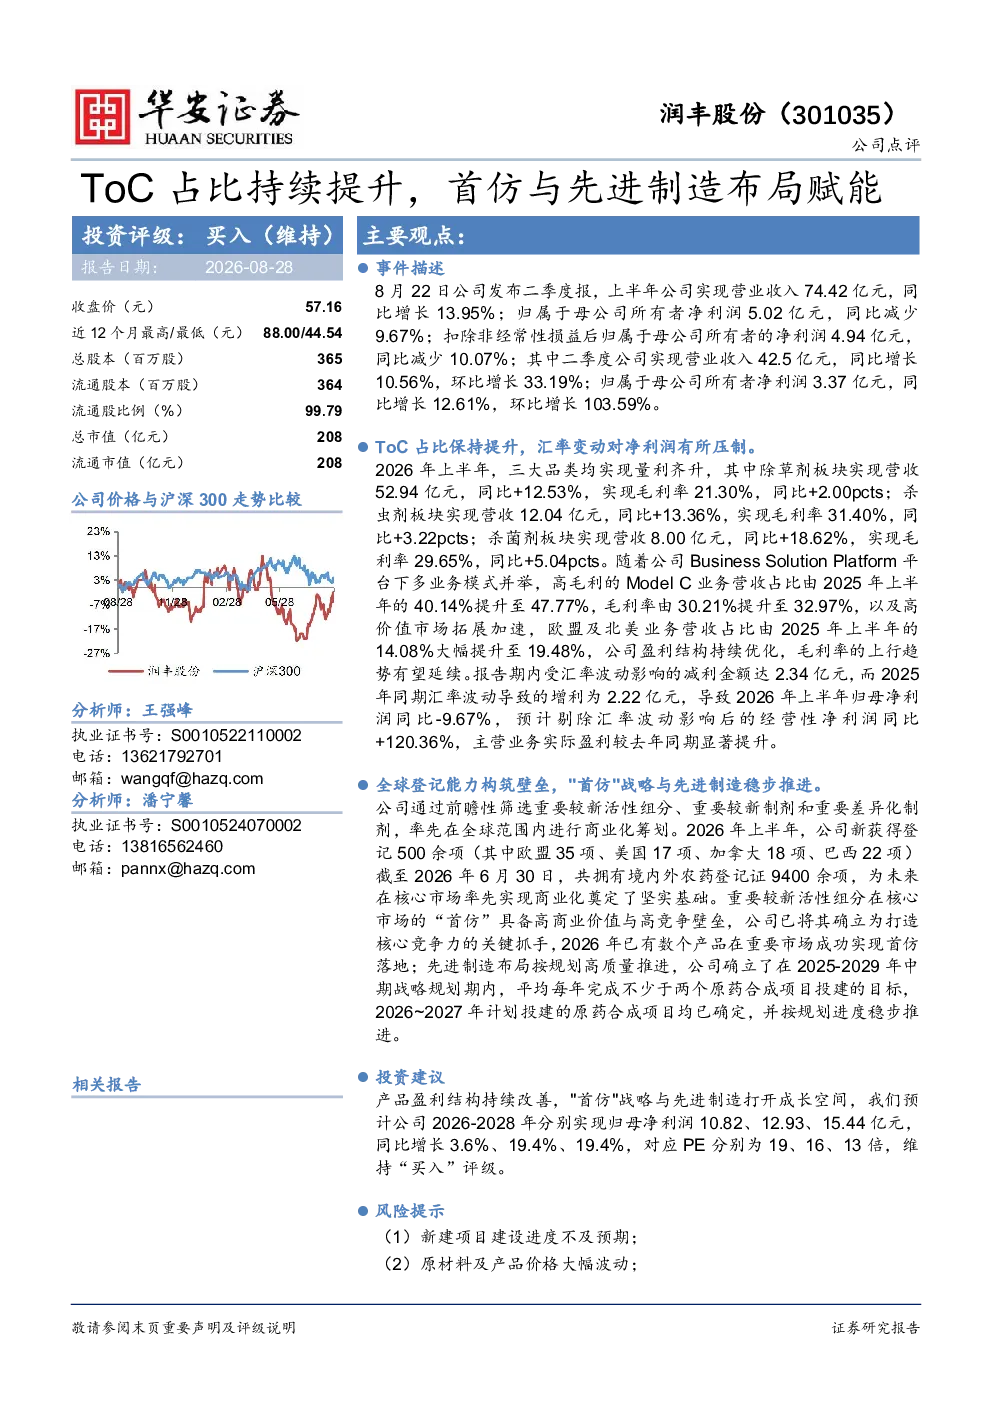
报告显示,润丰股份2026年上半年营业收入74.42亿元,同比增长13.95%,净利润5.02亿元,同比减少9.67%。除草剂、杀虫剂、杀菌剂三大品类均实现量利齐升,高毛利Model C业务营收占比提升至47.77%,毛利率达32.97%。公司上半年新获得登记500余项,境内外登记证总数达9400余项,重要活性组分实现“首仿”落地。原药合成项目按规划稳步推进。
基础化工行业发展趋势如何?
基础化工行业正经历结构性调整,ToC占比提升是行业趋势。润丰股份通过首仿能力和先进制造布局,构筑了竞争壁垒。公司Model C业务占比提升,高毛利率产品结构优化,欧盟及北美业务占比增加,显示全球化战略成效。行业竞争加剧,企业需持续创新和提升效率以应对挑战。
报告重点分析了哪些方向?
报告重点分析了润丰股份的业绩表现、盈利结构优化、全球登记能力及先进制造布局。公司除草剂、杀虫剂、杀菌剂业务实现量利齐升,Model C业务占比提升显著。全球登记能力增强,新获得登记500余项,境内外登记证总数达9400余项。原药合成项目按计划推进,未来将提升生产效率。
当前市场对基础化工行业的现状判断是什么?
当前市场对基础化工行业的判断是,行业进入转型升级阶段,ToC业务占比提升,企业需加强技术创新和全球化布局。润丰股份通过首仿能力和先进制造,展现了较强的竞争力。高毛利产品占比提升,盈利结构优化,显示行业向价值链高端迈进。但原材料价格波动、宏观经济等因素仍需关注。
报告提到了哪些风险提示?
报告提示了新建项目建设进度不及预期、原材料及产品价格大幅波动、宏观经济下行等风险。项目建设进度影响未来产能释放和业绩兑现。原材料价格波动直接影响公司盈利能力。宏观经济下行可能影响下游需求,进而影响公司销售情况。这些因素需持续关注以评估投资风险。
你可能感兴趣
大/小/微模型赋能先进制造:实践与思考
机械设备大连理工大学机械工程学院2026-02-26
【电报解读】人形机器人在新能源汽车工厂首次“实训”功能进展超预期,这几个零部件在总价值量中占比较高 这家公司将3D工业视觉AI深度学习与工业机器人结合,赋能各类生产线的智能生产应用场景-20240226
未知机构2024-02-26
诺泰生物首次覆盖报告:借力多肽赋能转型,仿创结合前瞻布局
医药生物国泰君安证券2024-04-06
2024年报及2025年一季报点评先进制程占比提升,半导体业务持续突破
华创证券2025-05-24
先进封测占比持续提升,拐点已现前景光明
电子设备安信证券2018-08-29
先进制程占比持续提升,Q2营收超市场预期
电子设备华西证券2025-08-19
赋能企业数字化制造能力,提升竞争优势与效益
信息技术SAP2023-02-15
“黄金材料”聚酰亚胺,赋能先进制造产业发展
有色金属汉鼎智库2026-02-03
Q3业绩前瞻:油服环比改善显著,工程机械与精选先进制造持续高增长
机械设备东吴证券2018-10-21
北交所策略专题报告:2026年北交所新股解码:专精特新占比90%,先进制造主导聚焦未来“产业链”
开源证券2026-05-31