猜你想问
阳光保险2026年中报核心数据有哪些?
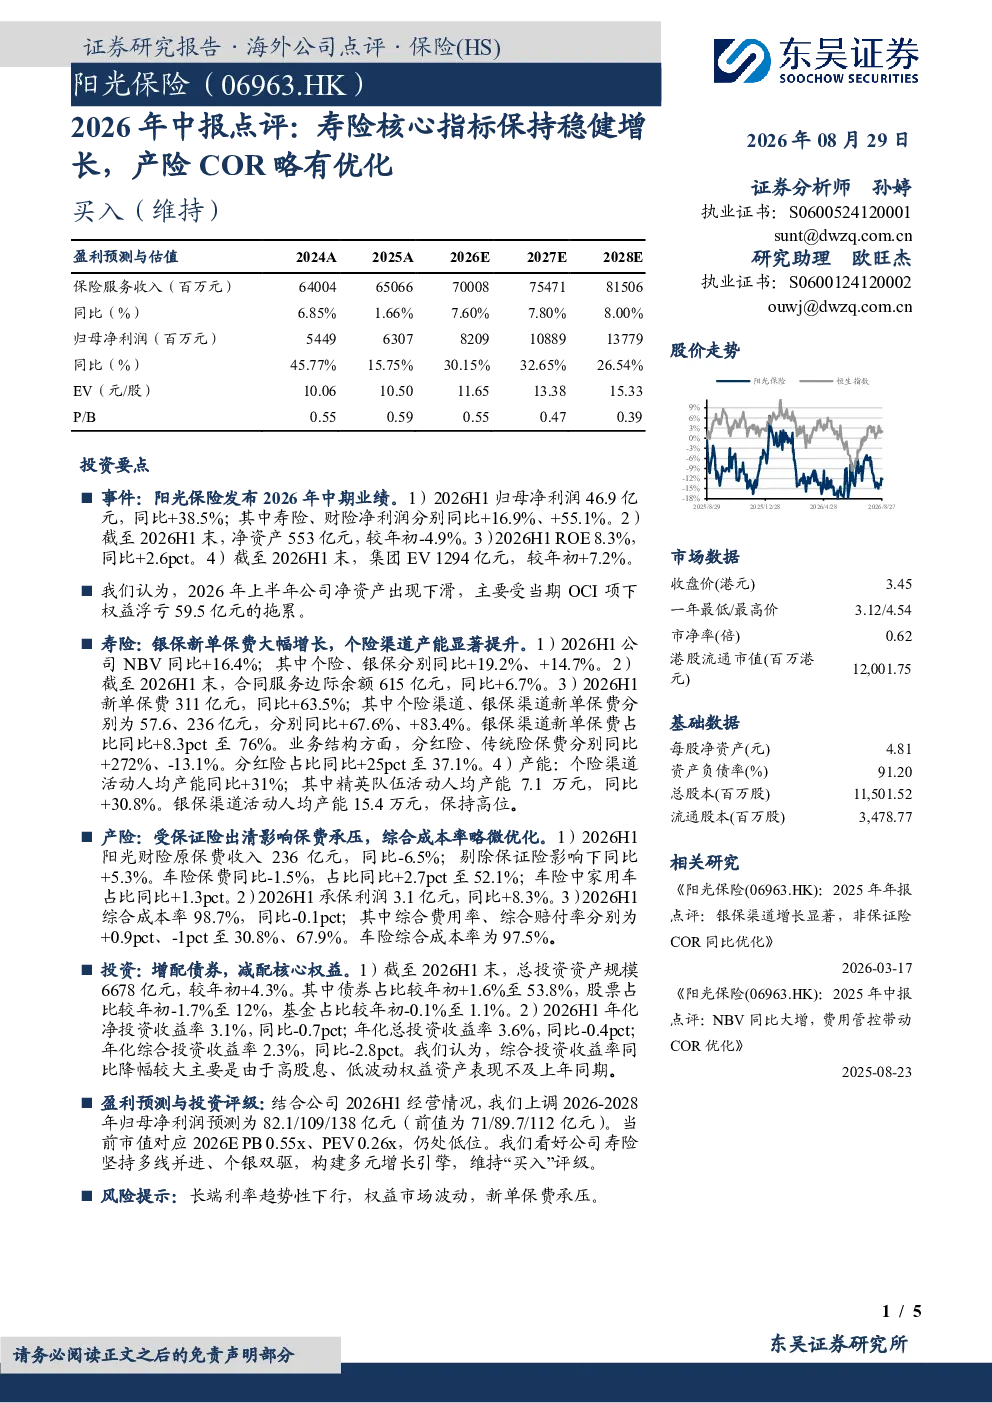
阳光保险2026年中期业绩显示,归母净利润46.9亿元,同比大幅增长38.5%。寿险和财险净利润分别同比提升16.9%和55.1%。寿险业务表现突出,银保渠道新单保费同比增长83.4%,个险渠道增长67.6%,新单保费总额达311亿元,同比增长63.5%。寿险NBV同比增加16.4%,其中个险渠道提升19.2%。产险业务受保证险出清影响,保费收入同比减少6.5%,但综合成本率略微优化至98.7%,车险保费占比提升至52.1%。集团净资产553亿元,较年初略有下降;ROE为8.3%,同比提升2.6个百分点;集团EV达到1294亿元,较年初增长7.2%。
寿险业务发展情况如何?
寿险业务方面,阳光保险展现出强劲的增长势头。银保渠道新单保费增长尤为显著,同比增长高达83.4%,成为新业务增长的主要驱动力,其市场份额占比提升至76%。个险渠道同样表现优异,新单保费同比增长67.6%,活动人均产能提升31%。分红险保费增长272%,占比达到37.1%,显示出产品结构优化的成效。合同服务边际余额同比增加6.7%,达到615亿元,为未来业绩增长奠定基础。总体来看,寿险业务新单和续保两端均实现高速增长,渠道转型和产品结构调整取得积极进展。
产险业务面临哪些挑战?
产险业务在2026年中期报告期内面临的主要挑战是保费收入的增长压力。由于保证险出清政策的实施,产险原保费收入同比下降6.5%。尽管如此,剔除保证险影响后,保费收入同比实际增长5.3%,显示出核心产险业务具备韧性。车险保费收入同比下降1.5%,但市场份额占比提升至52.1%,表明车险业务在市场中的地位得到巩固。产险业务的亮点在于综合成本率的优化,整体综合成本率降至98.7%,同比下降0.1个百分点,其中赔付率下降1个百分点至30.8%,为产险业务的长远健康发展提供了支撑。
阳光保险投资表现如何?
阳光保险的投资表现在中期报告期内呈现一定波动。总投资资产规模达到6678亿元,较年初增长4.3%。资产配置方面,债券占比最高,达到53.8%,股票占比12%,基金占比1.1%。投资收益方面,年化净投资收益率为3.1%,同比下降0.7个百分点;年化总投资收益率为3.6%,同比下降0.4个百分点;年化综合投资收益率为2.3%,同比大幅下降2.8个百分点。收益率下降主要由于高股息、低波动权益资产的表现不及预期,反映出权益市场波动对投资收益的负面影响。
研报提示的主要风险有哪些?
研报提示阳光保险面临的主要风险包括长端利率趋势性下行、权益市场波动以及新单保费增长承压。长端利率下行将直接影响固定收益类资产的配置收益,对保险公司的投资端产生不利影响。权益市场的波动性增加,可能导致投资组合的风险加大,尤其是对于权益仓位较高的保险公司而言。新单保费增长承压则可能影响未来保费收入和准备金的积累,对寿险业务的长期稳健发展构成挑战。这些风险因素需要公司管理层密切关注并采取相应措施加以应对。