猜你想问
瑞普生物核心业务有哪些?
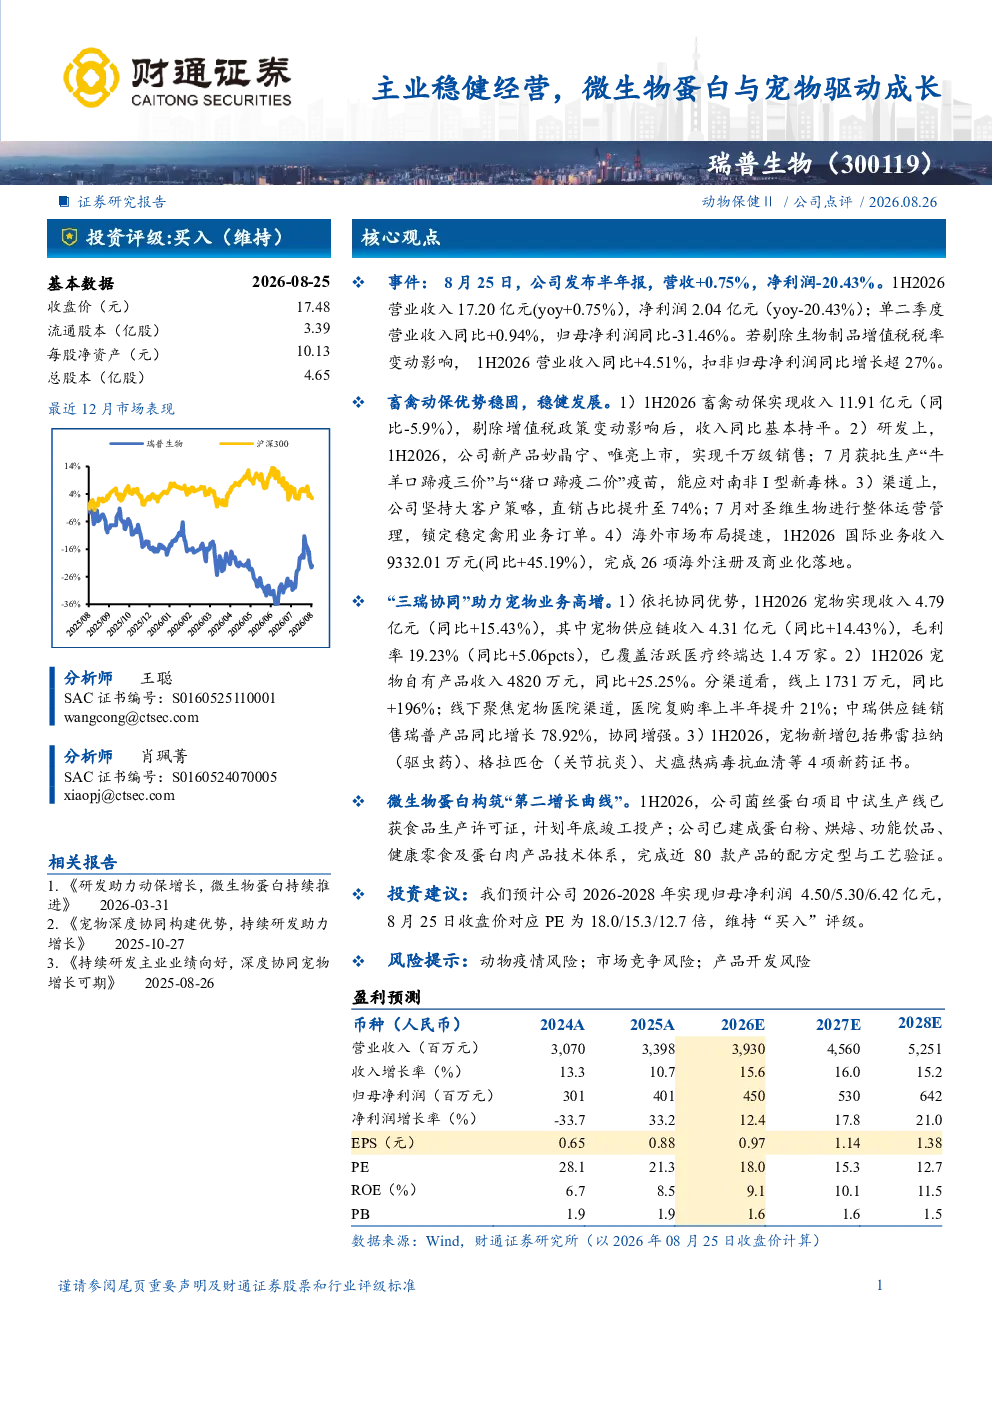
瑞普生物主营业务稳健经营,在畜禽动保领域优势稳固,并通过微生物蛋白和宠物业务驱动成长。公司上半年营收微增0.75%,净利润下降20.43%,但剔除增值税政策影响后扣非净利润同比增长超27%。畜禽动保业务收入11.91亿元,宠物业务收入4.79亿元,微生物蛋白业务中试生产线已获食品生产许可证,计划年底投产。
畜禽动保行业发展趋势如何?
畜禽动保行业发展趋势显示,行业集中度提升,企业通过技术创新和渠道优化提升竞争力。瑞普生物在畜禽动保领域优势稳固,新产品妙晶宁、唯亮上市,实现千万级销售;直销占比提升至74%;国际业务收入9332.01万元,同比增长45.19%。同时,宠物行业持续增长,瑞普生物宠物业务收入同比增长15.43%,其中宠物供应链收入4.31亿元,毛利率19.23%。
报告重点分析了哪些方向?
报告重点分析了瑞普生物在畜禽动保、宠物和微生物蛋白三大业务板块的发展情况。畜禽动保业务方面,报告分析了收入变化、新产品研发、渠道优化和海外市场拓展;宠物业务方面,报告分析了收入增长、线上渠道发展、线下渠道聚焦和新药证书获取;微生物蛋白业务方面,报告分析了中试生产线建设和产品技术体系完善。
当前市场现状如何?
当前市场现状显示,畜禽动保行业竞争激烈,企业需不断创新和优化渠道以提升竞争力。瑞普生物在畜禽动保领域优势稳固,但收入同比下降5.9%。宠物行业持续增长,瑞普生物宠物业务收入同比增长15.43%,市场潜力较大。微生物蛋白业务处于快速发展阶段,中试生产线已获食品生产许可证,计划年底投产。
研报提示哪些风险?
研报提示的主要风险包括动物疫情风险、市场竞争风险和产品开发风险。动物疫情波动可能影响畜禽动保业务收入,市场竞争加剧可能压缩利润空间,产品开发失败可能导致业务增长不及预期。此外,政策变化也可能对业务发展产生影响。
你可能感兴趣
红旗连锁2021年一季报点评:高基数下同店与主业利润表现稳健,加速展店+经营效率提升驱动未来成长
商贸零售安信证券2021-04-15
天风农业 瑞普生物2026H1点评 养殖景气度 税率承压26H1业绩 后续宠物 微生物蛋白有
未知机构2026-08-26
红旗连锁2020年报点评:主业经营稳健,投资收益拖累业绩,加速展店+经营效率提升驱动未来成长
商贸零售安信证券2021-04-02
1218经销商大会启示:主业经营稳健,改革驱动成长
食品饮料中泰证券2015-12-20
进军微生物蛋白蓝海,原料药主业困境反转
医药生物东吴证券2024-10-16
2024年报点评:畜禽主业经营稳健,加码宠物生态战略布局
华创证券2025-04-20
食饮行业微生物蛋白产业加速落地成长可期
未知机构2026-08-18
食品饮料行业周报:微生物蛋白产业落地加速,大众品内生外延打开成长空间
食品饮料开源证券2026-06-28
畜禽板块稳健增长,微生物蛋白贡献新增长点
华安证券2026-04-02
食饮行业微生物蛋白产业加速落地未来成长可期20260818 导读
未知机构2026-08-18