猜你想问
聚辰股份最新研报核心内容是什么?
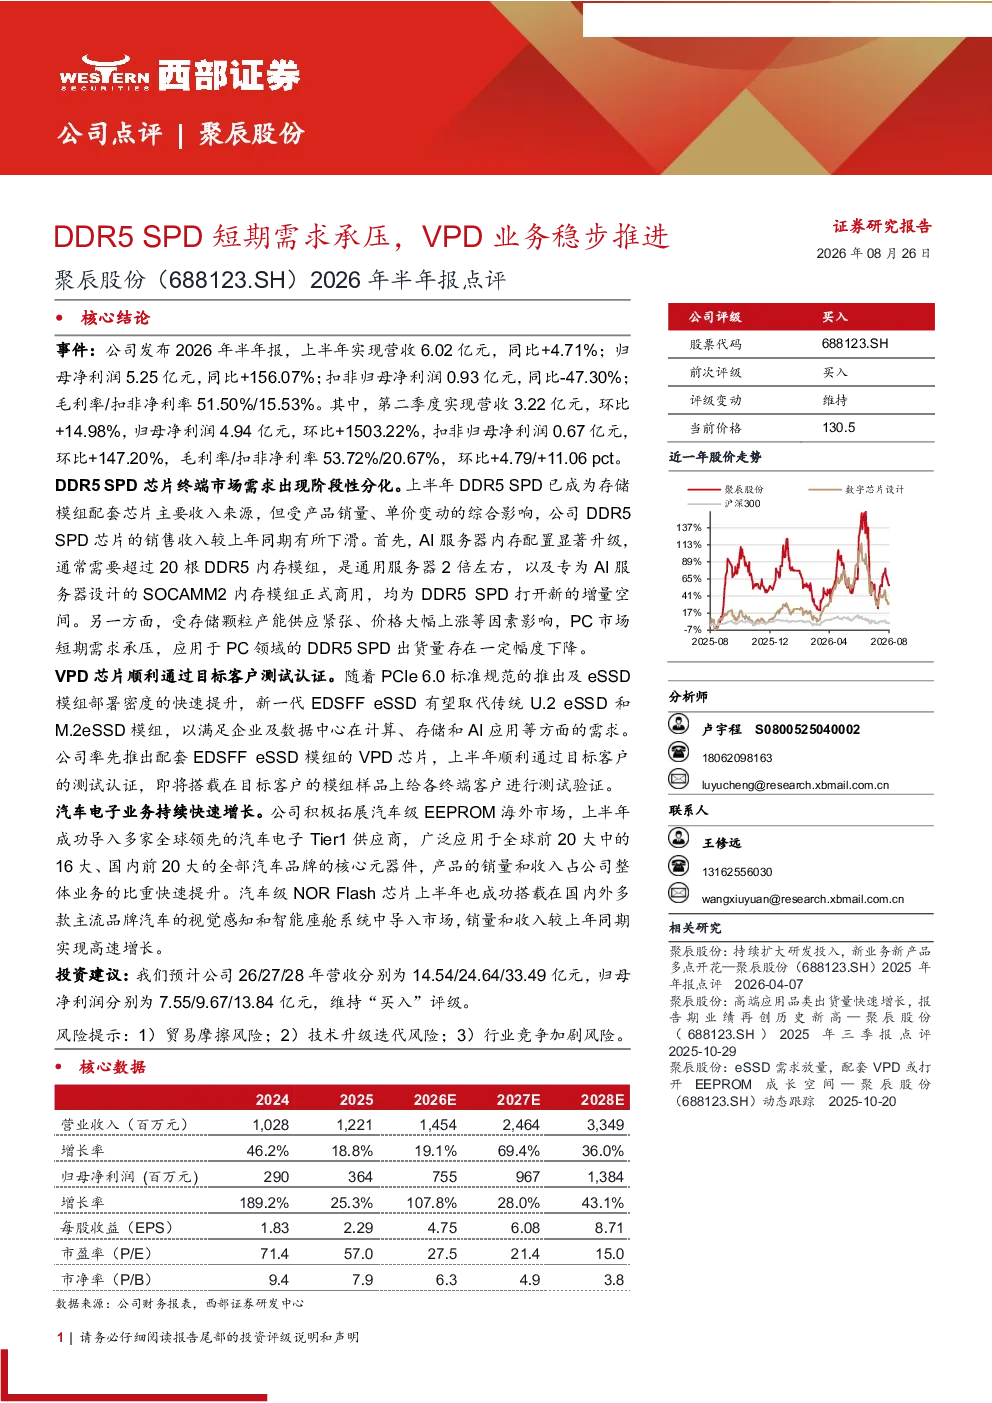
聚辰股份最新研报维持“买入”评级。2026年上半年营收6.02亿元,同比+4.71%;归母净利润5.25亿元,同比+156.07%。DDR5 SPD短期需求承压,但AI服务器内存配置升级和SOCAMM2内存模组商用带来增量空间;VPD芯片顺利通过目标客户测试认证,即将进行终端客户测试;汽车电子业务持续快速增长,海外市场拓展取得进展。
DDR5 SPD业务发展面临哪些挑战?
DDR5 SPD业务成为聚辰股份主要收入来源,但受PC市场短期需求影响出货量下滑。长期来看,AI服务器内存配置升级和SOCAMM2内存模组商用将带来增量空间,需关注市场接受度和技术迭代速度。
聚辰股份报告重点分析了哪些业务方向?
报告重点分析了DDR5 SPD业务、VPD芯片业务和汽车电子业务。DDR5 SPD是主要收入来源,VPD芯片顺利通过测试认证,即将进行终端客户测试;汽车电子业务海外市场拓展成功,产品广泛应用于主流汽车品牌,销量和收入快速提升。
当前聚辰股份所处市场环境如何?
聚辰股份所处市场环境呈现机遇与挑战并存态势。DDR5内存需求受PC市场短期波动影响,但AI和汽车电子领域带来新增长点。VPD业务处于测试认证阶段,未来市场空间广阔。需关注行业竞争加剧和技术快速迭代带来的影响。
聚辰股份研报提示了哪些风险?
聚辰股份研报提示了贸易摩擦风险、技术升级迭代风险和行业竞争加剧风险。贸易摩擦可能影响海外市场拓展,技术迭代需持续投入研发以保持竞争力,行业竞争加剧对市场份额和利润率构成压力。
你可能感兴趣
2025年报点评:DDR5 SPD等高附加值业务同比高增,在研VPD芯片构筑长期增长曲线
华创证券2026-03-25
国盛电子 聚辰股份 SPD持续放量 VPD新品添增长极
未知机构2026-08-28
2023年业绩短期承压,DDR5渗透率提升带来SPD增量
电子设备山西证券2024-04-12
国盛电子 聚辰股份SPD持续放量 VPD新
未知机构2026-08-28
【聚辰股份】例行减持公告不足为虑,维持核心推荐,DDR5 SPD巨大弹性,车规E
未知机构2022-06-07
聚辰股份2023年业绩快报点评:SPD出货恢复,DDR5加速渗透驱动业绩成长
电子设备民生证券2024-03-01
聚辰股份2026年半年报点评:需求回暖出货加速修复,率先推出VPD芯片拓展新增长点
华创证券2026-09-03
2023年业绩快报:需求短期承压,产品迭代与海外布局稳步推进
机械设备国盛证券2024-02-26
2025年报点评:业绩短期承压,材料&半导体设备业务稳步推进
房地产东吴证券2026-04-16
2022年三季报点评:业绩短期承压,三大业务稳步推进
民生证券2022-11-16