猜你想问
这份研报的核心内容是什么?
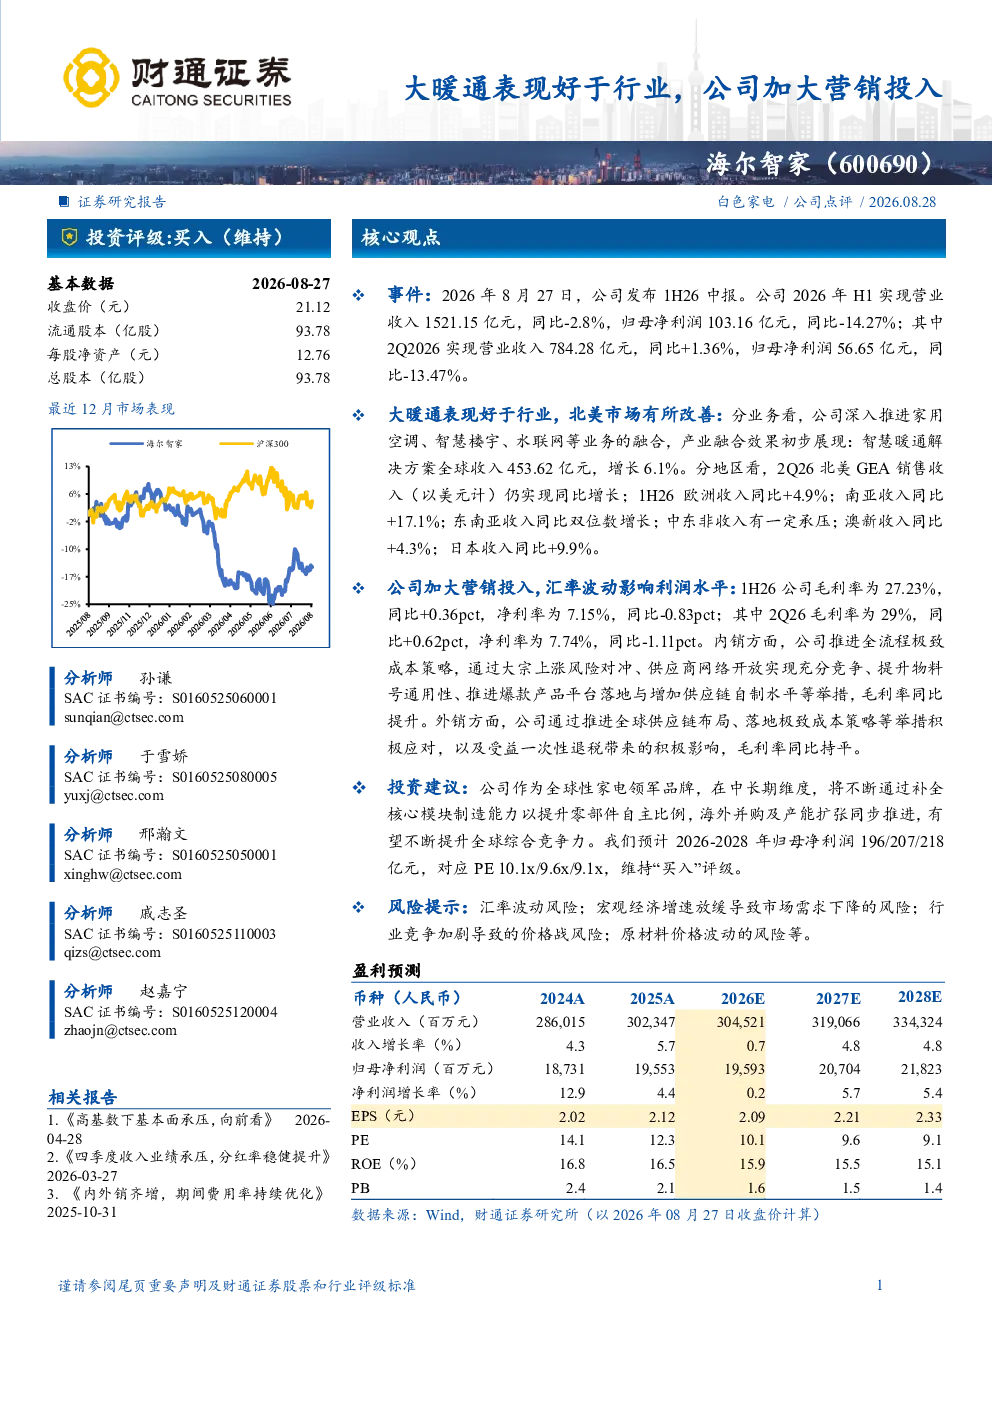
该研报指出公司2026年H1实现营业收入1521.15亿元,同比-2.8%;归母净利润103.16亿元,同比-14.27%。大暖通业务表现好于行业,北美市场有所改善。公司加大营销投入,但汇率波动对利润水平造成影响。投资评级为买入(维持),预计2026-2028年归母净利润196/207/218亿元,对应PE10.1x/9.6x/9.1x。
大暖通行业发展趋势如何?
研报显示大暖通业务表现好于行业,北美市场有所改善,智慧暖通解决方案全球收入453.62亿元,增长6.1%。但整体行业仍面临宏观经济增速放缓导致市场需求下降的风险,以及行业竞争加剧导致的价格战风险。
研报重点分析了哪些方向?
研报重点分析了公司大暖通业务的表现,指出其好于行业平均水平,并关注了北美市场的改善情况。同时,报告也分析了公司加大营销投入的策略及其对利润的影响,以及汇率波动带来的风险。此外,还评估了公司1H26的财务数据,包括毛利率、净利率、销售费用率等关键指标。
当前市场现状如何判断?
从市场现状来看,公司大暖通业务表现突出,但整体营收和净利润仍出现下滑,主要受汇率波动和营销投入增加的影响。北美市场有所改善,但全球宏观经济环境仍存在不确定性,可能影响市场需求。行业竞争激烈,价格战风险不容忽视。
研报提到了哪些风险提示?
研报提示的主要风险包括:汇率波动可能导致利润水平不稳定;宏观经济增速放缓可能减少市场需求;行业竞争加剧可能引发价格战;原材料价格波动可能增加成本压力。这些因素都需要投资者密切关注。
你可能感兴趣
2025Q4财报点评:收入表现亮眼,电商持续加大物流与营销投入
商贸零售国信证券2026-03-11
定增加大研发和营销投入,利好公司长期发展
信息技术中泰证券2019-11-11
公司点评:麦高证券高速增长,营销投入力度加大
信息技术国金证券2024-08-30
公司2010年三季报点评:加大营销投入推动公司稳健增长
医药生物安信证券2010-11-04
美股公司信息更新报告:广告收入不及预期,营销投入加大,海外扩张强势
开源证券2023-03-22
港股公司信息更新报告:2025Q2电商表现好于预期,外卖投入利润短期承压
开源证券2025-08-15
公司事件点评报告:经营稳健增长,加大研发投入布局低功耗端侧大算力
华鑫证券2024-09-03
2024Q2财报点评:利润表现亮眼,公司将加大投入商家生态
国信证券2024-08-27
大暖通整合效果初显,经营表现环比改善
国投证券2026-08-29
【平安证券】博腾股份(300363.SZ):Q2表现好于预期,大订单助推公司能力
未知机构2022-08-22