猜你想问
大暖通整合对海尔智家经营表现有何影响?
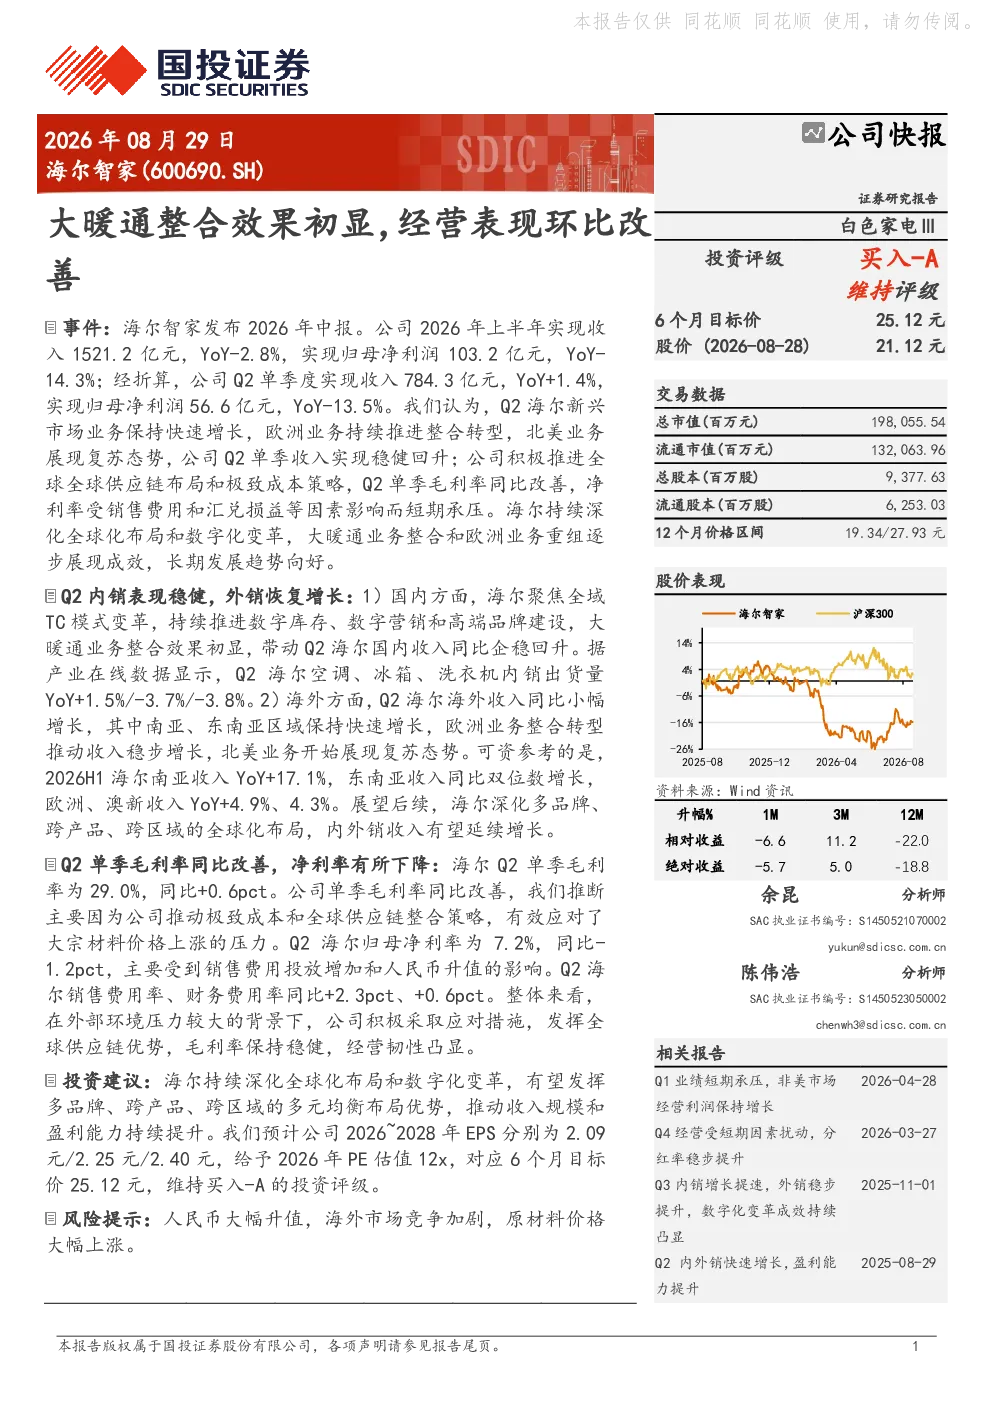
海尔智家2026年Q2经营表现环比改善,主要得益于大暖通业务的整合。公司2026年上半年实现收入1521.2亿元(YoY-2.8%),归母净利润103.2亿元(YoY-14.3%);Q2单季收入784.3亿元(YoY+1.4%),归母净利润56.6亿元(YoY-13.5%)。国内市场方面,聚焦全域TC模式变革,大暖通业务整合推动内销收入企稳回升。Q2空调、冰箱、洗衣机内销出货量YoY分别+1.5%、-3.7%、-3.8%。海外市场方面,新兴市场保持快速增长,欧洲业务整合转型,北美业务复苏。Q2海外收入小幅增长,南亚YoY+17.1%,东南亚YoY双位数增长,欧洲、澳新YoY分别+4.9%、+4.3%。
家电行业大暖通整合趋势如何?
家电行业大暖通整合趋势明显,企业通过整合空调、冰箱、洗衣机等业务,提升协同效应,优化供应链管理,增强市场竞争力。海尔智家作为行业龙头,积极推动大暖通业务整合,聚焦全域TC模式变革,推动内销收入企稳回升。国内市场方面,大暖通业务整合推动内销收入企稳回升。Q2空调、冰箱、洗衣机内销出货量YoY分别+1.5%、-3.7%、-3.8%。海外市场方面,新兴市场保持快速增长,欧洲业务整合转型,北美业务复苏。Q2海外收入小幅增长,南亚YoY+17.1%,东南亚YoY双位数增长,欧洲、澳新YoY分别+4.9%、+4.3%。
海尔智家报告重点分析了哪些方面?
海尔智家报告重点分析了公司经营表现、大暖通业务整合效果、国内外市场发展情况以及盈利能力。报告显示,公司2026年Q2经营表现环比改善,大暖通整合效果初显。公司2026年上半年实现收入1521.2亿元(YoY-2.8%),归母净利润103.2亿元(YoY-14.3%);Q2单季收入784.3亿元(YoY+1.4%),归母净利润56.6亿元(YoY-13.5%)。国内市场方面,聚焦全域TC模式变革,大暖通业务整合推动内销收入企稳回升。Q2空调、冰箱、洗衣机内销出货量YoY分别+1.5%、-3.7%、-3.8%。海外市场方面,新兴市场保持快速增长,欧洲业务整合转型,北美业务复苏。Q2海外收入小幅增长,南亚YoY+17.1%,东南亚YoY双位数增长,欧洲、澳新YoY分别+4.9%、+4.3%。
当前家电市场现状如何?
当前家电市场现状呈现多元化发展趋势,国内外市场表现各异。国内市场方面,家电企业聚焦全域TC模式变革,推动大暖通业务整合,提升市场竞争力。海尔智家2026年Q2空调、冰箱、洗衣机内销出货量YoY分别+1.5%、-3.7%、-3.8%,显示内销市场企稳回升。海外市场方面,新兴市场保持快速增长,欧洲业务整合转型,北美业务复苏。Q2海外收入小幅增长,南亚YoY+17.1%,东南亚YoY双位数增长,欧洲、澳新YoY分别+4.9%、+4.3%。整体来看,家电市场在国内外市场均呈现稳健发展态势,但不同区域市场表现存在差异。
海尔智家研报提示哪些风险?
海尔智家研报提示的主要风险包括人民币大幅升值、海外市场竞争加剧、原材料价格大幅上涨。人民币大幅升值可能导致公司海外业务收入减少,海外市场竞争加剧可能影响公司市场份额,原材料价格大幅上涨可能增加公司生产成本。此外,公司盈利能力方面,Q2毛利率29.0%(YoY+0.6pct),主要因极致成本和全球供应链整合有效对冲大宗材料价格上涨;净利率7.2%(YoY-1.2pct),受销售费用增加和人民币升值影响。这些因素可能对公司未来经营表现产生影响。