猜你想问
这份研报的核心内容是什么?
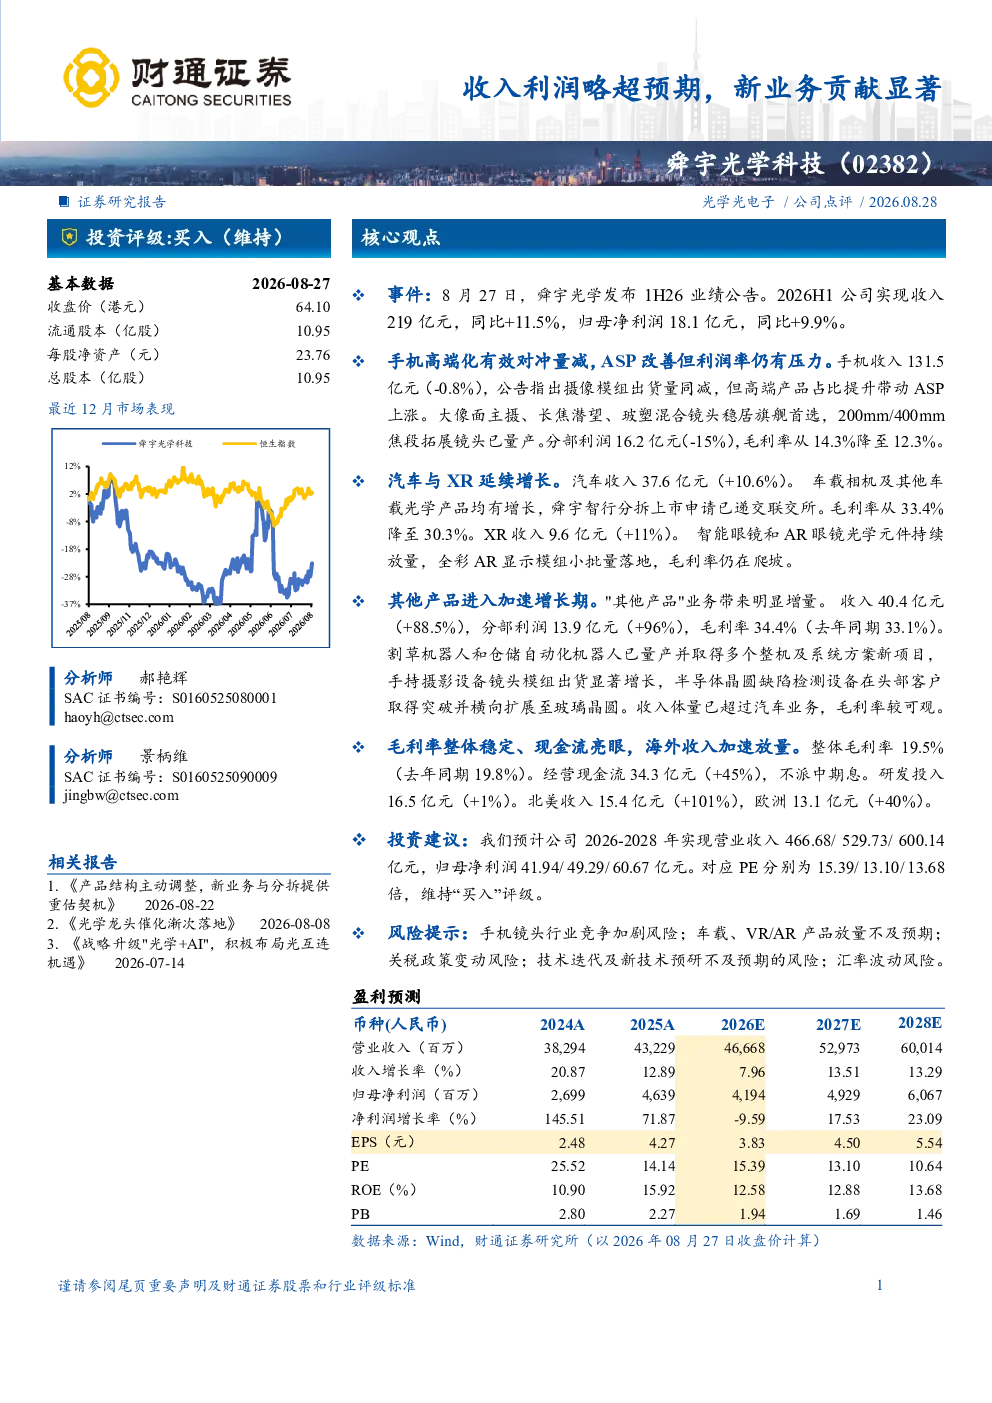
本报告显示舜宇光学科技2026H1收入219亿元,同比增长11.5%,归母净利润18.1亿元,同比增长9.9%。手机业务收入131.5亿元,毛利率12.3%;汽车业务收入37.6亿元,毛利率30.3%;XR业务收入9.6亿元,毛利率爬坡;其他产品收入40.4亿元,毛利率34.4%。整体毛利率19.5%,经营现金流34.3亿元,研发投入16.5亿元。海外市场表现强劲,北美收入同比增长101%,欧洲同比增长40%
汽车行业镜头发展趋势如何?
汽车行业镜头需求增长迅速,高端化趋势明显。舜宇光学科技汽车业务收入同比增长10.6%,毛利率达30.3%。车载镜头市场潜力巨大,随着智能驾驶和辅助驾驶技术的普及,对镜头的需求将持续提升。舜宇光学科技在车载镜头领域的技术积累和产品布局,使其具备较强的竞争优势。未来,车载镜头市场有望保持高速增长,成为公司新的重要增长点
报告重点分析了哪些业务方向?
报告重点分析了舜宇光学科技的手机、汽车、XR和其他产品业务。手机业务方面,虽然收入略降,但高端化趋势明显,ASP有所改善。汽车业务增长迅速,毛利率较高。XR业务收入和毛利率均有所提升,显示出良好的发展势头。其他产品业务收入和利润大幅增长,毛利率高达34.4%,成为公司新的利润增长点
当前镜头市场的整体状况如何?
当前镜头市场竞争激烈,但舜宇光学科技凭借技术优势和新业务布局,保持了良好的发展态势。公司手机业务高端化对冲了量减的影响,汽车和XR业务增长迅速,其他产品业务利润贡献显著。海外市场表现亮眼,北美和欧洲收入均大幅增长。整体来看,镜头市场仍处于增长阶段,但行业竞争加剧,公司需持续提升技术水平和产品竞争力
研报提到了哪些风险因素?
研报提示了几个风险因素:手机镜头行业竞争加剧可能导致市场份额和利润率下降;车载和VR/AR产品放量不及预期会影响相关业务的增长;关税政策变动可能增加公司成本;技术迭代和预研不及预期会影响公司的长期竞争力;汇率波动可能影响公司业绩。这些风险因素需引起关注,公司需积极应对,以降低潜在风险对公司的影响