猜你想问
百亚股份2026年半年报核心内容有哪些?
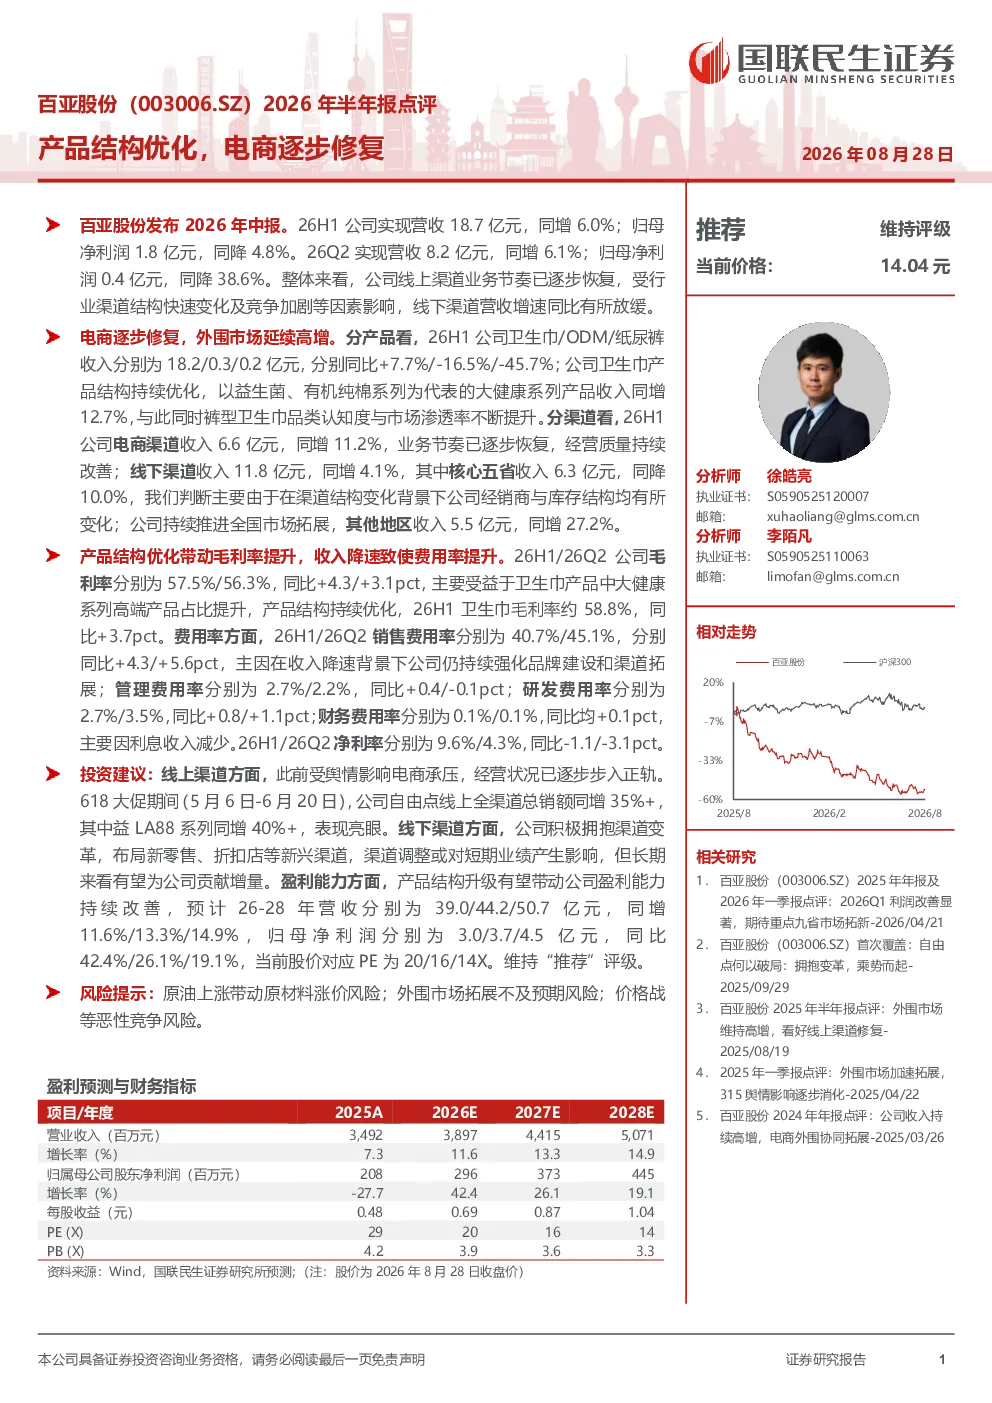
百亚股份2026年中报显示,公司整体营收同增6.0%,达18.7亿元,但归母净利润同降4.8%,至1.8亿元。电商渠道逐步修复,26H1收入6.6亿元(同增11.2%),经营质量改善。产品结构优化带动毛利率提升,26H1/26Q2毛利率分别为57.5%/56.3%(同比+4.3/+3.1pct),主要因大健康系列高端产品占比提升。费用率方面,26H1/26Q2销售费用率分别为40.7%/45.1%(同比+4.3/+5.6pct),因收入降速下仍强化品牌建设;管理费用率稳定,研发费用率提升。净利率26H1/26Q2为9.6%/4.3%(同比-1.1/-3.1pct)。
当前大健康赛道发展趋势如何?
当前大健康赛道呈现消费升级趋势,高端化、个性化需求增长明显。百亚股份通过产品结构优化,提升大健康系列高端产品占比,带动毛利率提升。同时,电商渠道逐步修复,经营质量改善,反映行业线上化、数字化转型加速。线下渠道受行业结构变化及竞争加剧影响增速放缓,企业需积极布局新零售、折扣店等新兴渠道适应市场变化。整体看,行业持续受益于人口老龄化、健康意识提升等因素驱动。
百亚股份2026年半年报重点分析了哪些方面?
百亚股份2026年半年报重点分析了产品结构优化对盈利能力的影响,电商渠道修复情况,以及线上线下渠道的运营表现。报告显示,产品结构优化带动毛利率提升,大健康系列高端产品占比提升是主要驱动因素。电商渠道逐步修复,26H1收入同增11.2%,经营质量改善。线下渠道增速放缓,公司积极布局新零售、折扣店等新兴渠道。此外,报告还分析了费用率变化及未来三年业绩预测。
百亚股份当前市场表现如何?
百亚股份2026年中报显示,公司整体营收同增6.0%,达18.7亿元,但归母净利润同降4.8%,至1.8亿元。电商渠道逐步修复,26H1收入6.6亿元(同增11.2%),经营质量改善。产品结构优化带动毛利率提升,26H1/26Q2毛利率分别为57.5%/56.3%(同比+4.3/+3.1pct)。销售费用率有所提升,反映公司在收入降速下仍强化品牌建设。整体看,公司经营稳健,但盈利能力面临一定压力。
百亚股份2026年半年报存在哪些风险?
百亚股份2026年半年报提示的风险包括:原油上涨致原材料涨价,可能影响公司成本控制;外围市场拓展不及预期,可能影响海外业务发展;价格战等恶性竞争,可能压缩行业利润空间。此外,线下渠道转型过程中存在一定不确定性,新兴渠道的运营效果尚待观察。公司需关注原材料价格波动、市场竞争加剧等因素对公司经营的影响。