猜你想问
明月镜片2026年半年度报告核心内容有哪些?
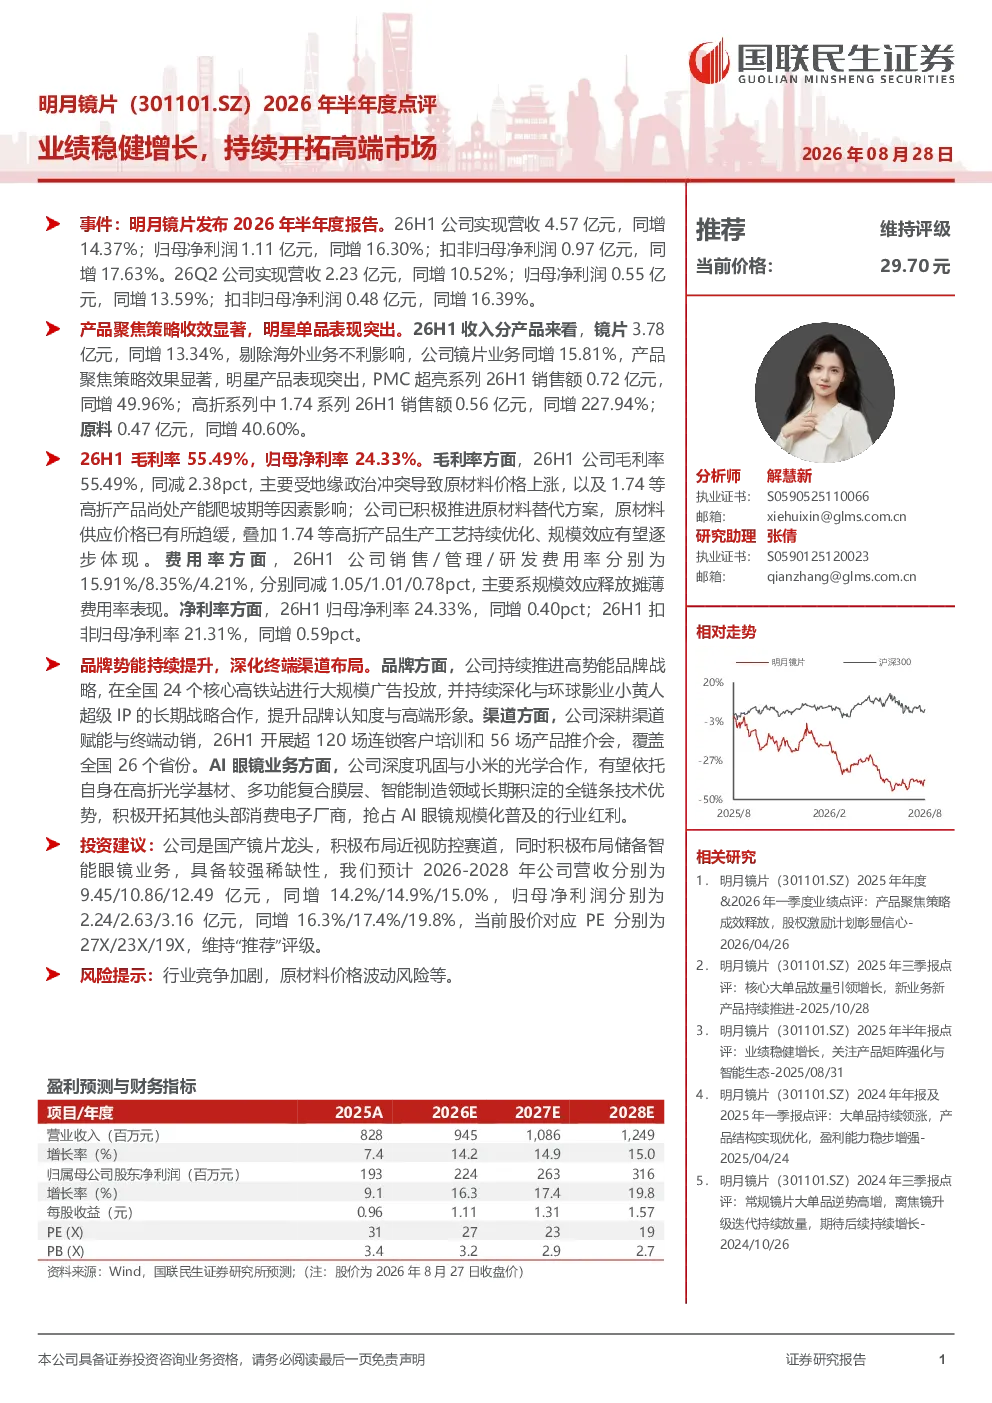
明月镜片2026年半年度报告显示,公司实现营收4.57亿元,同比增长14.37%;归母净利润1.11亿元,同比增长16.30%。镜片业务剔除海外不利影响后同增15.81%,明星产品PMC超亮系列同增49.96%,高折系列1.74系列同增227.94%,原料业务同增40.60%。毛利率55.49%(同比减少2.38pct),主要受原材料价格上涨及高折产品产能爬坡影响;归母净利率24.33%(同比增加0.40pct),扣非归母净利率21.31%(同比增加0.59pct)。
明月镜片所在赛道行业发展趋势如何?
明月镜片所在光学镜片赛道,高端镜片需求持续增长,技术创新驱动产品升级。公司通过聚焦高折系列和超亮系列等明星产品,强化技术壁垒。原材料价格波动仍是行业挑战,但公司推进替代方案,规模效应逐步显现。AI眼镜等新应用场景拓展带来市场红利,头部消费电子厂商合作加速技术渗透。
研报重点分析了明月镜片的哪些方面?
研报重点分析了明月镜片的产品聚焦策略,高折系列和超亮系列销售额显著增长,原材料替代方案推进有效。品牌与渠道方面,公司深化终端布局,通过高铁站广告投放、小黄人IP合作提升品牌认知度,覆盖全国26个省份的渠道培训体系完善。AI眼镜业务方面,巩固与小米合作,积极开拓其他头部厂商。
明月镜片当前市场现状如何?
明月镜片市场现状显示,公司高端产品线表现强劲,高折系列增速突出,但毛利率受原材料成本影响有所下滑。品牌建设加速,渠道覆盖广泛,但行业竞争加剧,原材料价格波动仍是主要风险。公司通过技术优势和渠道深化,维持竞争优势,但需关注成本控制和行业格局变化。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧,可能导致市场份额波动。原材料价格波动风险,影响公司成本控制和盈利能力。技术迭代加速,需持续投入研发保持领先。此外,宏观经济环境变化可能影响消费需求,需关注下游客户经营状况。
你可能感兴趣
明月镜片(301101)2026年半年报点评:产品结构持续优化,业绩稳健增长
国泰海通证券2026-08-25
中国西电(601179.SH)2026年半年报点评:业绩稳健增长,持续开拓新产品、新市场
国联民生证券2026-08-24
明月镜片2023年报及2024年一季报点评:业绩稳健增长,打法革新、成长可期
国泰君安证券2024-04-23
明月镜片:2026年半年度报告
财报2026-08-25
2026年半年报点评AI算力驱动业绩稳健增长,高端产品放量可期
中泰证券2026-08-19
新相微2026年半年度报告点评:业绩稳健增长,高端显示产品突破
国金证券2026-08-21
明月镜片2024年三季报点评:Q3经营稳健,控费贡献盈利改善
国泰君安证券2024-10-24
2026年半年度业绩预告点评 业绩超市场预期 产能弹性随物料缓解持续释放
未知机构2026-07-20
2026年半年度业绩预告点评:业绩超市场预期,产能弹性随物料缓解持续释放
信息技术东吴证券2026-07-19
2019年半年度业绩报告点评:“云加端加行业”协同并举,云视频业务稳健、教育场景开拓造业绩持续增长
信息技术国泰君安证券2019-08-29