猜你想问
平煤股份2026年中报核心内容是什么?
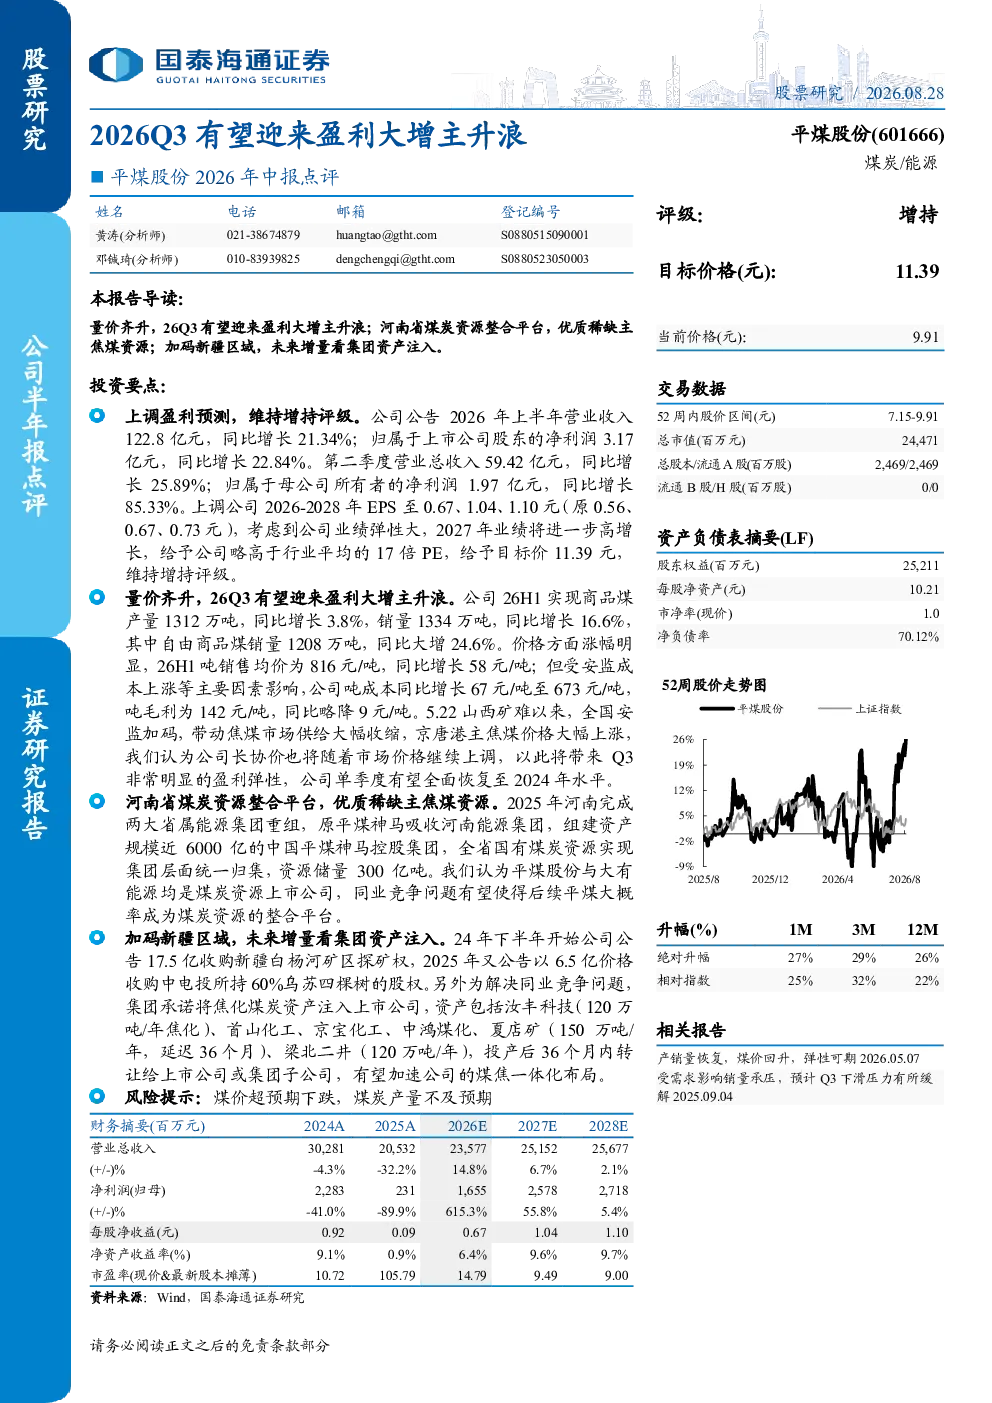
平煤股份2026年中报显示公司量价齐升,上半年商品煤产量同比增长3.8%,销量同比增长16.6%,其中自由商品煤销量同比大增24.6%。吨销售均价同比增长58元/吨,但吨毛利同比略降9元/吨。报告预计2026年第三季度盈利将迎来大幅增长,主要受焦煤市场供给收缩和京唐港主焦煤价格上涨带动。
煤炭行业2026年发展趋势如何?
2026年煤炭行业发展趋势受全国安监加码影响,焦煤市场供给收缩,主焦煤价格大幅上涨。平煤股份作为河南省煤炭资源整合平台,拥有优质稀缺主焦煤资源,长协价有望上调。同时,加码新疆区域布局,未来增量主要依赖集团资产注入,加速煤焦一体化布局。
研报对平煤股份的重点分析方向是什么?
研报重点分析了平煤股份的量价齐升表现,以及其作为河南省煤炭资源整合平台的地位。报告指出公司拥有优质稀缺主焦煤资源,与大有能源的同业竞争问题有望解决。此外,加码新疆区域投资,收购新疆白杨河矿区探矿权及乌苏四棵树股权,集团承诺注入焦化煤炭资产,加速煤焦一体化布局。
当前焦煤市场现状如何?
当前焦煤市场受全国安监加码影响,供给收缩明显,京唐港主焦煤价格大幅上涨。平煤股份长协价有望上调,带动Q3盈利显著提升。上半年吨销售均价同比增长58元/吨,但吨毛利同比略降9元/吨,主要受成本上升影响。公司预计2026年第三季度盈利将迎来大幅增长,单季度有望恢复至2024年水平。
研报提示哪些风险?
研报提示的主要风险包括煤价超预期下跌和煤炭产量不及预期。当前焦煤价格上涨,但市场波动可能导致价格下跌,影响公司盈利。此外,煤炭产量增长也面临不确定性,可能影响公司业绩表现。投资者需关注这些风险因素。
你可能感兴趣
煤炭开采:煤炭26中报总结系列:煤价主升浪来临,Q3盈利有望继续走扩
化石能源国盛证券2026-09-10
有色:能源金属行业周报:锂价企稳后小幅反弹,锂矿股有望率先迎来主升浪
有色金属华西证券2026-06-14
房地产行业深度报告:日本不动产有望迎来主升浪
房地产东吴证券2024-04-15
有色金属行业周报:黄金6月有望迎来主升浪
有色金属安信证券2019-06-02
东北电子GTC大会液冷板块前瞻微通道冷板液态金属液冷板块有望迎来主升浪
未知机构2026-03-03
东北电子博杰股份重点推荐高管减持完毕有望迎来主升浪
未知机构2026-01-27
农林牧渔周报(第16期):猪价止跌回升,有望迎来主升浪
农林牧渔太平洋证券2019-04-21
有色金属行业2024年年报及2025年一季报综述:贵金属主升浪带动业绩大增,工业金属静待需求复苏
有色金属华龙证券2025-05-13
西南: 氨纶电话会议纪要-氨纶价格上涨将迎来主升浪!底部独家推荐行业龙头
西南证券2017-03-08
联储或停止加息及缩表,金银迎来主升浪
有色金属国泰君安证券2019-02-01