猜你想问
这份研报的核心内容是什么?
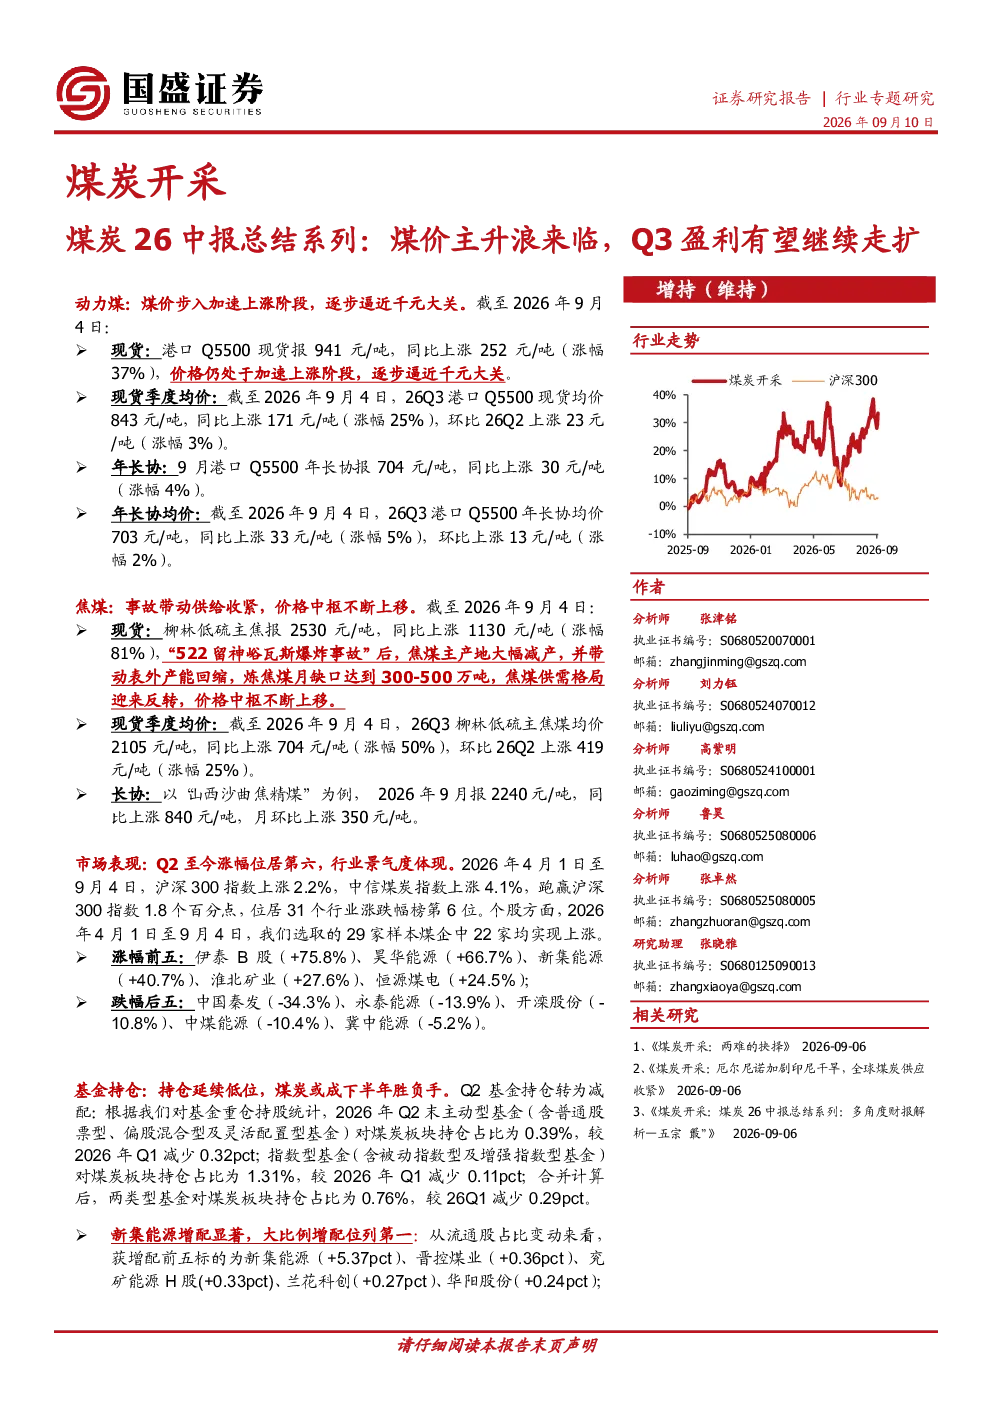
这份研报主要分析了2026年煤炭行业的经营情况,指出煤价进入主升浪阶段,Q3盈利有望继续扩大。报告回顾了动力煤和焦煤的价格走势,显示两者均呈现显著上涨。同时,分析了市场表现、基金持仓变化、煤炭企业整体业绩以及经营数据,并提出了投资建议,重点关注焦煤龙头和部分煤炭企业。
煤炭行业未来发展趋势如何?
根据研报,煤炭行业目前处于价格主升浪阶段,动力煤和焦煤价格持续上涨,供给端存在收紧迹象。报告指出焦煤是反转而非反弹,行业整体盈利能力有望提升。未来需关注煤价走势、下游需求变化以及政策调控等因素对行业的影响。
研报重点分析了哪些方向?
研报重点分析了煤炭价格走势、市场表现、基金持仓动态、企业经营数据以及投资机会。其中,对动力煤和焦煤的价格变化、煤炭指数表现、重点企业股价变动、基金增减持情况以及行业整体营收利润数据进行了详细梳理,并基于此提出了投资建议。
当前煤炭市场处于什么状态?
当前煤炭市场处于价格加速上涨阶段,动力煤和焦煤价格均显著提升,行业整体盈利能力增强。中信煤炭指数表现跑赢沪深300指数,多数煤炭企业股价上涨。然而,报告也提示需关注在建矿井投产、下游需求以及新建项目审批等潜在风险因素。
研报提到了哪些风险提示?
研报提示了煤炭行业面临的主要风险,包括在建矿井投产进度超预期可能导致供给增加,下游需求不及预期可能影响煤价,以及新建矿井项目审批加速可能改变行业供给格局。这些因素均可能对煤炭企业的盈利能力和市场表现产生不利影响,需持续关注。
你可能感兴趣
煤炭周报:煤价持续超预期,估值提升主升浪有望开启
化石能源安信证券2021-09-11
煤炭开采行业周报:供需缺口走扩,煤价止跌上涨,降准有望催化行情
化石能源国盛证券2021-07-11
煤炭开采:2015年中期投资策略报告-迎接本轮煤炭板块行情的主升浪
化石能源中泰证券2015-05-28
2026年中报点评:2026Q3有望迎来盈利大增主升浪
国泰海通证券2026-08-28
东财能源开采:煤炭景气周期而非短炒,供需扭转致主升浪开启
未知机构2026-08-31
煤炭开采行业周报:动力煤价再度破千,煤企中报有望表现亮眼,继续看好板块的投资机会
化石能源中泰证券2021-06-27
农林牧渔行业周报第11期:周期有望延长,板块主升浪来临
农林牧渔华西证券2020-03-08
煤炭开采行业周报库存去化&寒潮来临,短期煤价有望平稳偏强
化石能源信达证券2026-01-18
煤炭开采行业周报:煤价触底企稳,旺季来临市场情绪有望修复
化石能源中泰证券2021-11-27
煤炭开采行业周报:库存去化&寒潮来临,短期煤价有望平稳偏强
化石能源信达证券2026-01-18