猜你想问
致欧科技最新投资者关系活动报告核心内容有哪些?
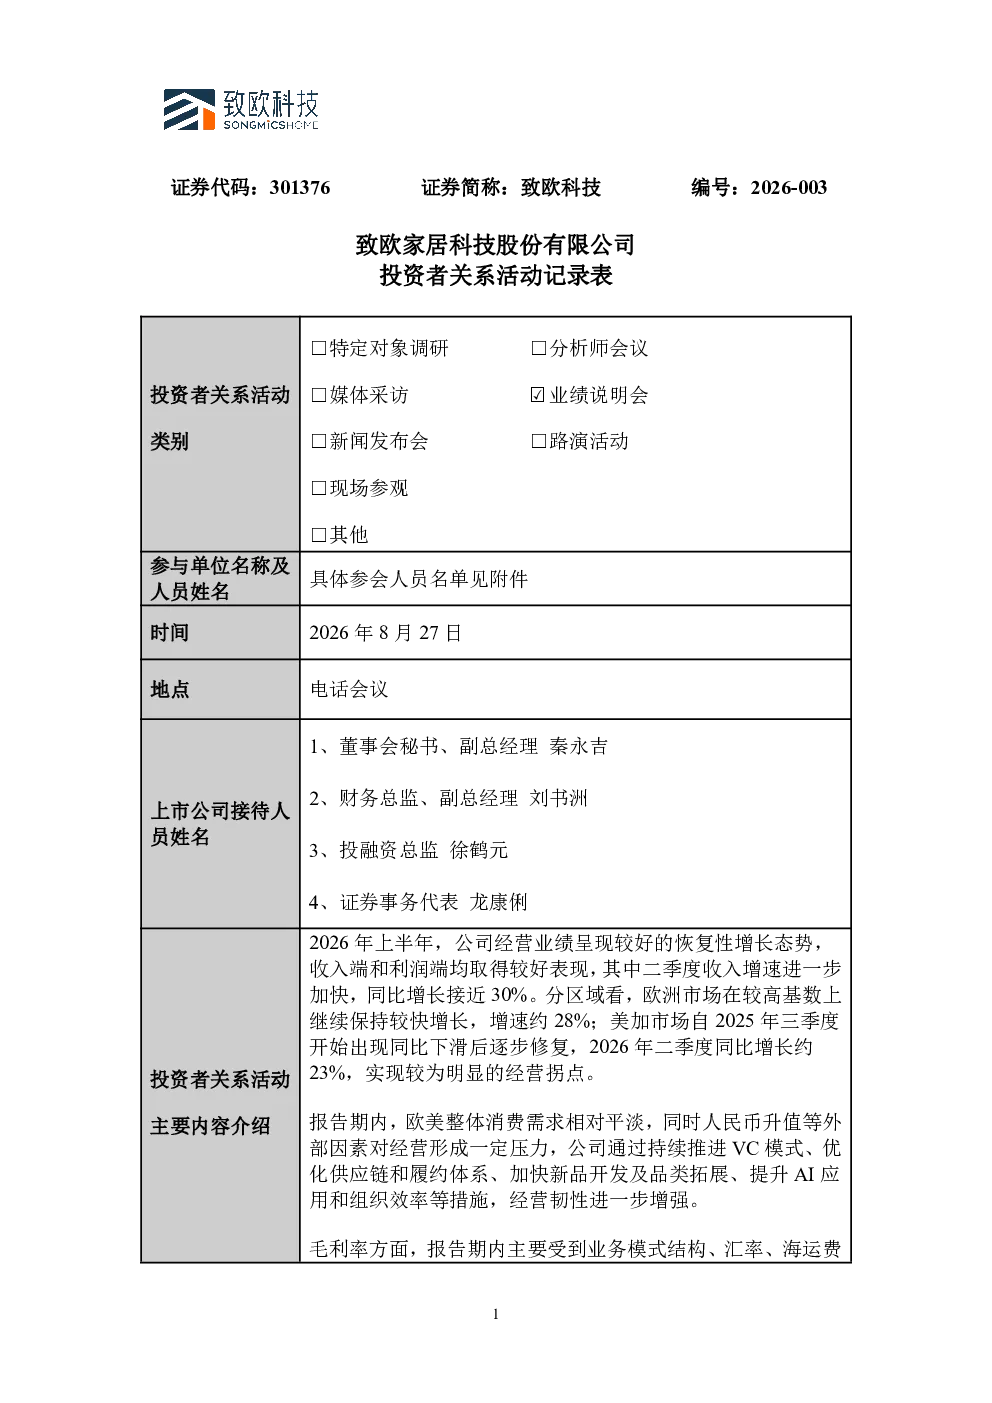
报告显示,致欧科技线上渠道收入占比约95%,增速明显优于线下渠道,线上家居家具市场仍保持结构性增长机会。美国市场因关税、合规监管加强及竞争环境规范,市场份额向规模化、品牌化卖家集中。上半年增长主要得益于市场竞争环境规范、新品开发和品类扩张,高货值产品如床、床垫、床架取得突破。公司重点拓展立地镜、梳妆台、斗柜等中大件家具品类,未来中大件产品收入占比预计持续提升。二季度美国市场收入同比两位数增长,毛利率基本恢复至2024年水平,预计未来延续改善趋势。欧洲履约体系成熟,部分市场费用率具优势,美国仓配能力已进入行业较好水平。拉美市场收入约1.78亿元,占整体收入比例低,竞争程度较低,毛利率表现较好,但本地化运营能力要求高。VC业务收入占比提升至38.91%,未来将根据产品特点选择模式,家具等中大件优先VC。剔除VC结构变化后,单一渠道毛利率整体稳定,通过采购降本、物流优化等对冲汇率影响。公司已完成2026年欧洲和美国主要航线年度长约签订,具备供应链竞争优势。
家居家具赛道行业发展趋势如何?
当前欧美家居家具市场需求呈现线上渠道增速明显优于线下渠道的特点,线上市场仍保持结构性增长机会。美国市场因关税、合规监管加强及竞争环境规范,市场份额向规模化、品牌化卖家集中。市场竞争环境规范促使中小卖家退出,市场份额向头部集中。新品开发和品类扩张成为重要增长动力,全新品收入占比近32%,高货值产品取得突破。中大件家具拓展成为新的增长方向,立地镜、梳妆台、斗柜等品类将丰富产品矩阵,未来中大件产品收入占比预计持续提升。供应链和履约能力成为关键竞争因素,欧洲履约体系成熟,美国仓配能力进入较好水平,公司已完成主要航线年度长约签订。拉美市场竞争程度较低,毛利率表现较好,但本地化运营能力要求高。VC业务占比提升,未来将根据产品特点选择模式,家具等中大件优先VC。整体来看,行业竞争加剧,头部效应明显,供应链和履约能力成为关键优势。
报告重点分析了哪些方向?
报告重点分析了欧美家居家具市场需求、公司增长原因、中大件家具拓展方向、美国市场恢复情况、欧洲和美国尾程履约能力、拉美市场经营情况、VC业务发展及定位、毛利率变化影响因素、VC业务成本和效率优化空间、海运长约及供应链竞争优势等方向。在市场需求方面,报告指出线上渠道增速明显优于线下渠道,美国市场份额向规模化、品牌化卖家集中。公司增长主要得益于市场竞争环境规范、新品开发和品类扩张、高货值产品取得突破。中大件家具拓展成为新的增长方向,未来中大件产品收入占比预计持续提升。美国市场收入同比两位数增长,毛利率基本恢复至2024年水平。欧洲履约体系成熟,美国仓配能力进入较好水平。拉美市场收入约1.78亿元,竞争程度较低,毛利率表现较好。VC业务收入占比提升至38.91%,未来将根据产品特点选择模式。剔除VC结构变化后,单一渠道毛利率整体稳定。公司已完成2026年欧洲和美国主要航线年度长约签订,具备供应链竞争优势。
当前欧美家居家具市场现状如何判断?
当前欧美家居家具市场呈现线上渠道增速明显优于线下渠道的特点,线上市场仍保持结构性增长机会。美国市场因关税、合规监管加强及竞争环境规范,市场份额向规模化、品牌化卖家集中。市场竞争环境规范促使中小卖家退出,市场份额向头部集中。新品开发和品类扩张成为重要增长动力,全新品收入占比近32%,高货值产品取得突破。中大件家具拓展成为新的增长方向,立地镜、梳妆台、斗柜等品类将丰富产品矩阵,未来中大件产品收入占比预计持续提升。供应链和履约能力成为关键竞争因素,欧洲履约体系成熟,美国仓配能力进入较好水平,公司已完成主要航线年度长约签订。拉美市场竞争程度较低,毛利率表现较好,但本地化运营能力要求高。VC业务占比提升,未来将根据产品特点选择模式,家具等中大件优先VC。整体来看,市场呈现线上化、品牌化、头部集中趋势,供应链和履约能力成为关键优势。
研报提示哪些风险?
报告提示的风险主要集中在汇率波动、市场竞争加剧、履约成本上升等方面。VC业务占比提升对毛利率有一定负面影响,人民币升值也对公司业绩造成压力,但通过采购降本、物流优化等方式对冲汇率影响。市场竞争加剧,市场份额向头部集中,中小卖家退出,未来头部企业竞争将更加激烈。履约成本方面,美国市场成本高于欧洲,但公司通过优化仓储物流布局,降低破损率和成本。拉美市场本地化运营能力要求高,目前以第三方仓配为主,巴西开始布局,未来需提升本地化运营能力。海运成本波动也可能对公司业绩造成影响,公司已完成2026年欧洲和美国主要航线年度长约签订,但海运市场仍存在不确定性。此外,公司业务拓展至拉美市场,面临新的市场风险和运营挑战。