猜你想问
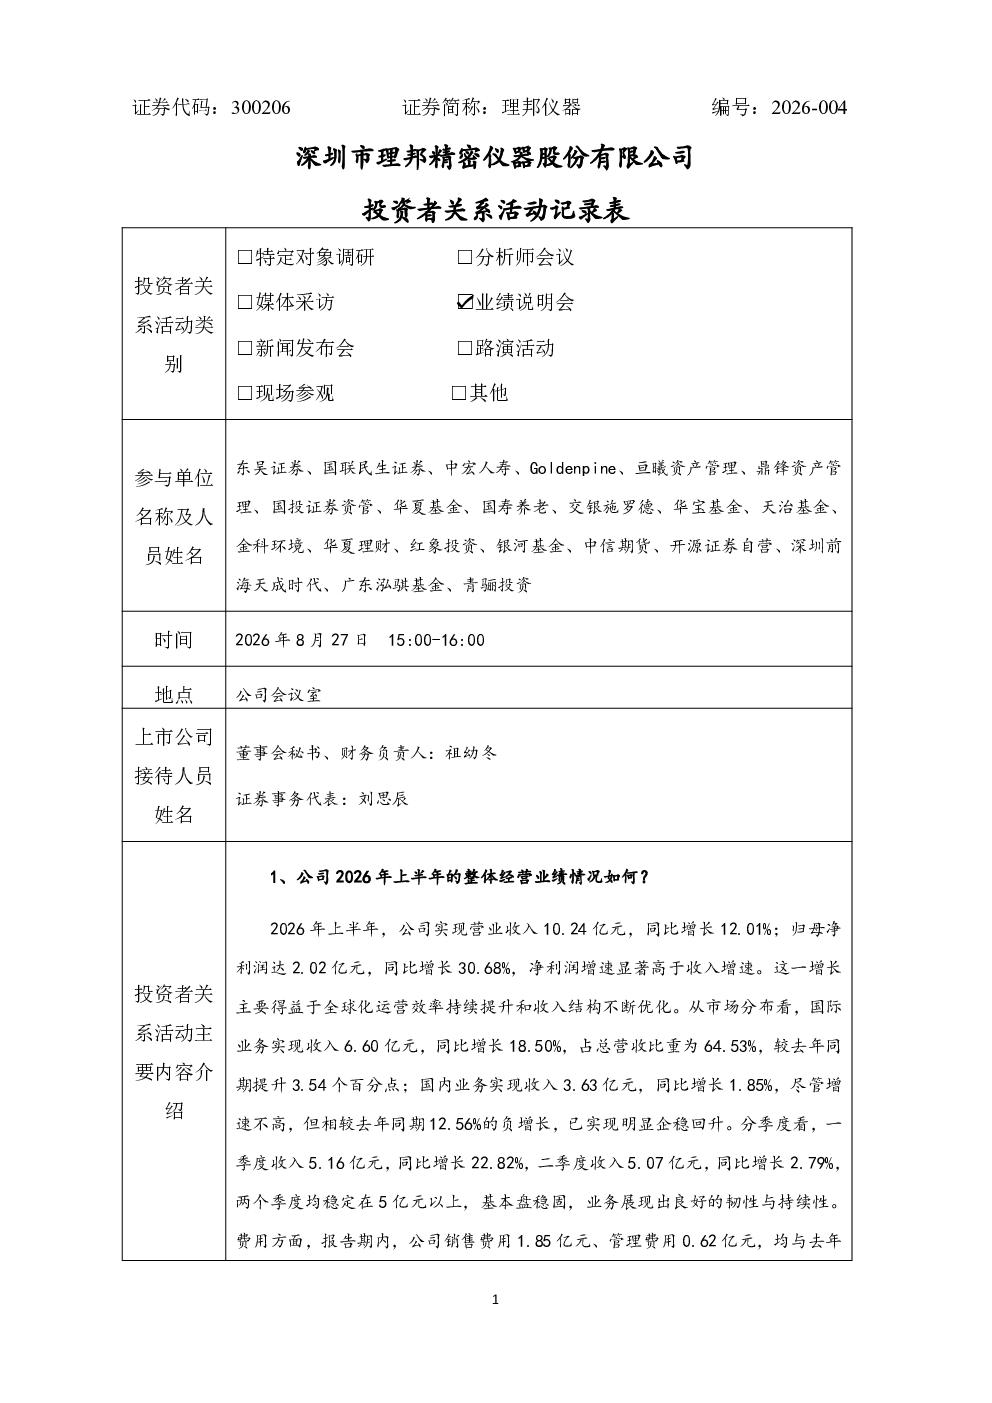
理邦仪器2026年业绩表现如何?
公司上半年营收基本持平,研发费用1.34亿元同比下降11.65%,财务费用1200万元。超声、体外诊断、病人监护、心电四大核心硬件产品线均实现正增长,其中超声增长21.97%、体外诊断增长18.53%。妇幼业务受国内生育率下降及采购预算收紧影响下滑约5%,但海外业务同比增长约6.6%。增长主要得益于高附加值产品占比提升、技术迭代带动单价上行及国际市场放量。
理邦仪器海外业务发展情况怎样?
理邦仪器海外业务表现强劲,全年营收占比预计达65%,增速仍快于国内。虽然二季度增速有所放缓,但整体趋势未逆转,海外市场展现出较强韧性。公司执行“零压货”策略,通过国际市场放量驱动增长。未来需关注俄乌冲突等外部挑战,但整体仍保持增长信心。
理邦仪器如何应对集采政策?
理邦仪器五大产线参与集采多年,但仅少数产品纳入集采。公司通过设立专职部门应对,强调以高品质、强服务赢得竞争优势,避免价格过度内卷。公司主张技术升级与临床价值回报客户,而非单纯价格竞争,以此应对集采政策带来的挑战。
理邦仪器未来增长点在哪里?
理邦仪器未来增长点主要集中于高附加值产品占比提升、技术迭代带动单价上行以及国际市场放量。i500产品商业化销售阶段已出货约1200台,耗材累计出货约240万人份,目前处于推广期,未来将进入快速放量期。此外,智慧健康子公司作为全产品线智慧医疗网络服务中心,通过融合AI、物联网等技术,将成为放大产品生态影响力的关键载体。
理邦仪器面临哪些风险?
理邦仪器面临的主要风险包括:原材料成本上升导致毛利率下滑,如芯片、贵金属等价格上涨及血球业务中标价低于常规售价;汇率波动带来的汇兑损失,上半年汇兑损失约1457万元;国内市场集采政策压力;以及海外业务可能受到的地缘政治风险,如俄乌冲突等外部挑战。公司需关注成本传导及费用控制,以应对上述风险。
你可能感兴趣
002422 科伦药业 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
000963 华东医药 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688580 伟思医疗 伟思医疗投资者关系活动记录表 2026年8月26日-2026年8月27日
未知机构2026-08-28
603052 可川科技 2026-004 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688018 乐鑫科技 乐鑫科技2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
301397 溯联股份 2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
001314 亿道信息 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
001232 嘉立创 2026年8月27日投资者关系活动记录表-3
未知机构2026-08-27
002050 三花智控 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
000988 华工科技 2026年8月27日投资者关系活动记录表
未知机构2026-08-27