猜你想问
一心堂中药业务发展情况如何?
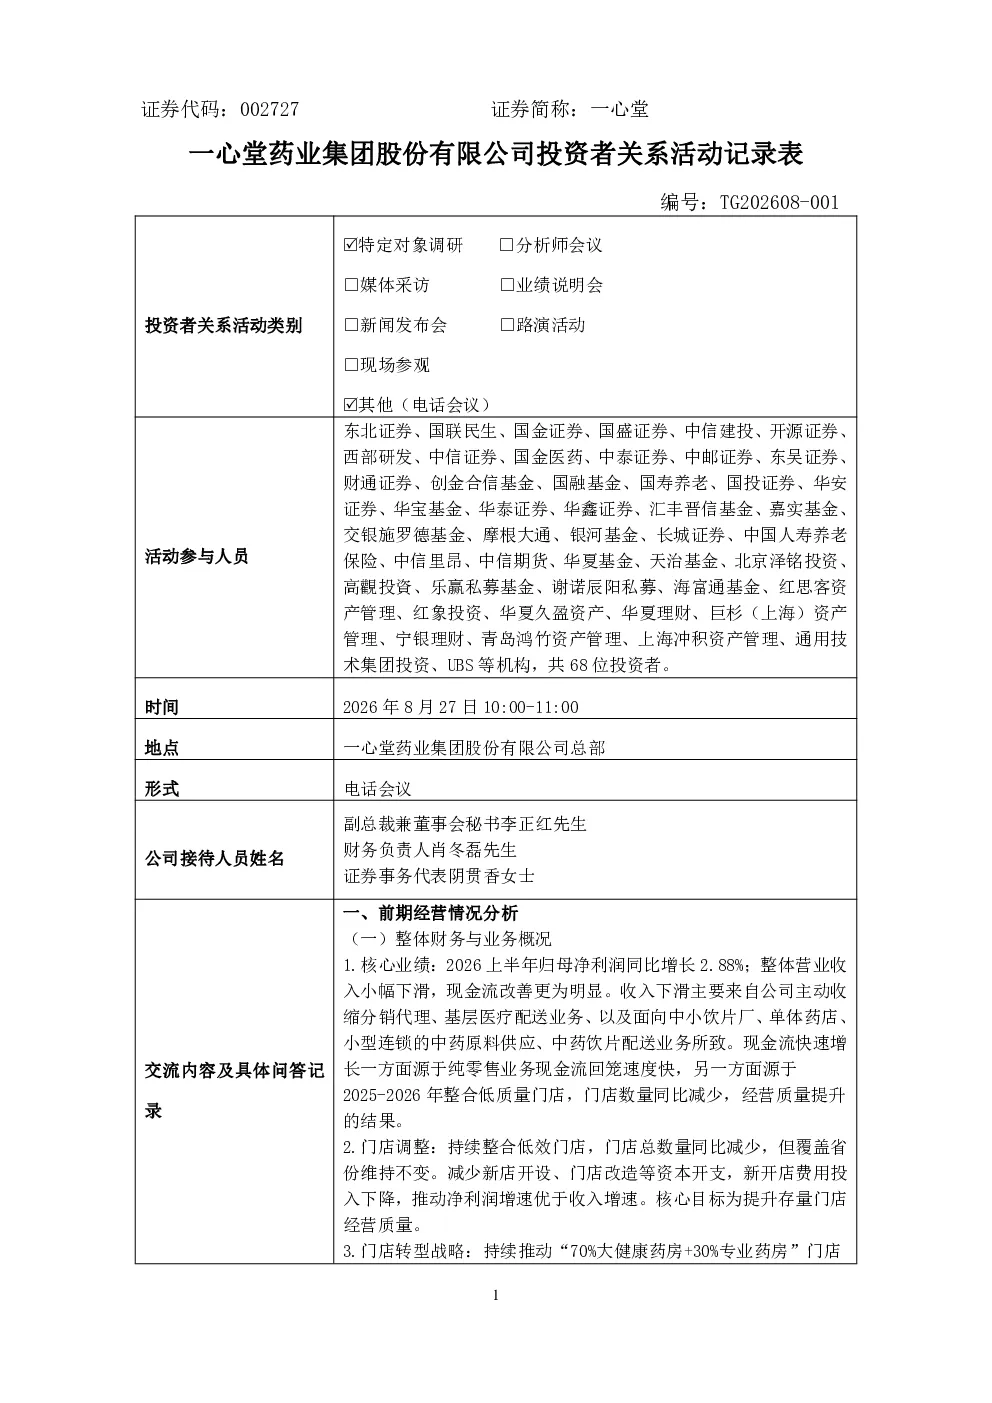
公司主动收缩对外原料供应及中小客户饮片配送业务,但零售端中药销售实现上升,传统饮片、配方颗粒、破壁饮片销售增长,毛利贡献较好。云南中药扩产能项目预计2026年内完成建设,同步推进新型中药饮片、药食同源产品研发及破壁饮片业务布局,近几个月该业务增长较快。整体中药业务规模无明显增长,但业务结构优化,风险降低,质量提升。
一心堂非药业务占比提升情况及未来规划?
上半年非药占比持续提升,核心增长品类包括个护美妆、母婴产品、功能性食品、药食同源产品。保健品自去年起恢复增长。公司目标为大健康药房非药销售占比达到40%,后续将重点拓展个护美妆、洗涤洗护、功能性食品、药食同源产品等泛健康类产品。
一心堂数字化建设进展及成效?
依托成都子公司一心数科推进数字化建设,对内提升运营管理效率,对外强化供应链与会员服务,已取得较好成效。数字化建设有助于公司优化内部管理流程,提升供应链协同效率,同时通过会员服务增强客户粘性,为业务增长提供支撑。
一心堂线上业务增长情况及盈利能力?
O2O、B2C等新零售业务增长明显,盈利能力持续改善。公司通过拓展线上渠道,有效触达更多消费者,同时优化线上运营模式,提升用户体验,从而推动新零售业务实现快速增长,并逐步改善盈利能力。
一心堂医养业务发展现状及风险提示?
首个养老中心已实现盈利,第二个集中养老中心预计2026年内投用,后续将重点复制推广社区养老、居家养老模式,联动药店慢病会员开展服务。医养业务发展面临政策监管、运营成本控制等风险,需关注政策变化及市场竞争对业务发展的影响。
你可能感兴趣
002422 科伦药业 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
000963 华东医药 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688580 伟思医疗 伟思医疗投资者关系活动记录表 2026年8月26日-2026年8月27日
未知机构2026-08-28
603052 可川科技 2026-004 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688018 乐鑫科技 乐鑫科技2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
301397 溯联股份 2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
001314 亿道信息 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
001232 嘉立创 2026年8月27日投资者关系活动记录表-3
未知机构2026-08-27
002050 三花智控 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
300679 电连技术 2026年8月27日投资者关系活动记录表
未知机构2026-08-28