猜你想问
太阳纸业26H1报告核心内容是什么?
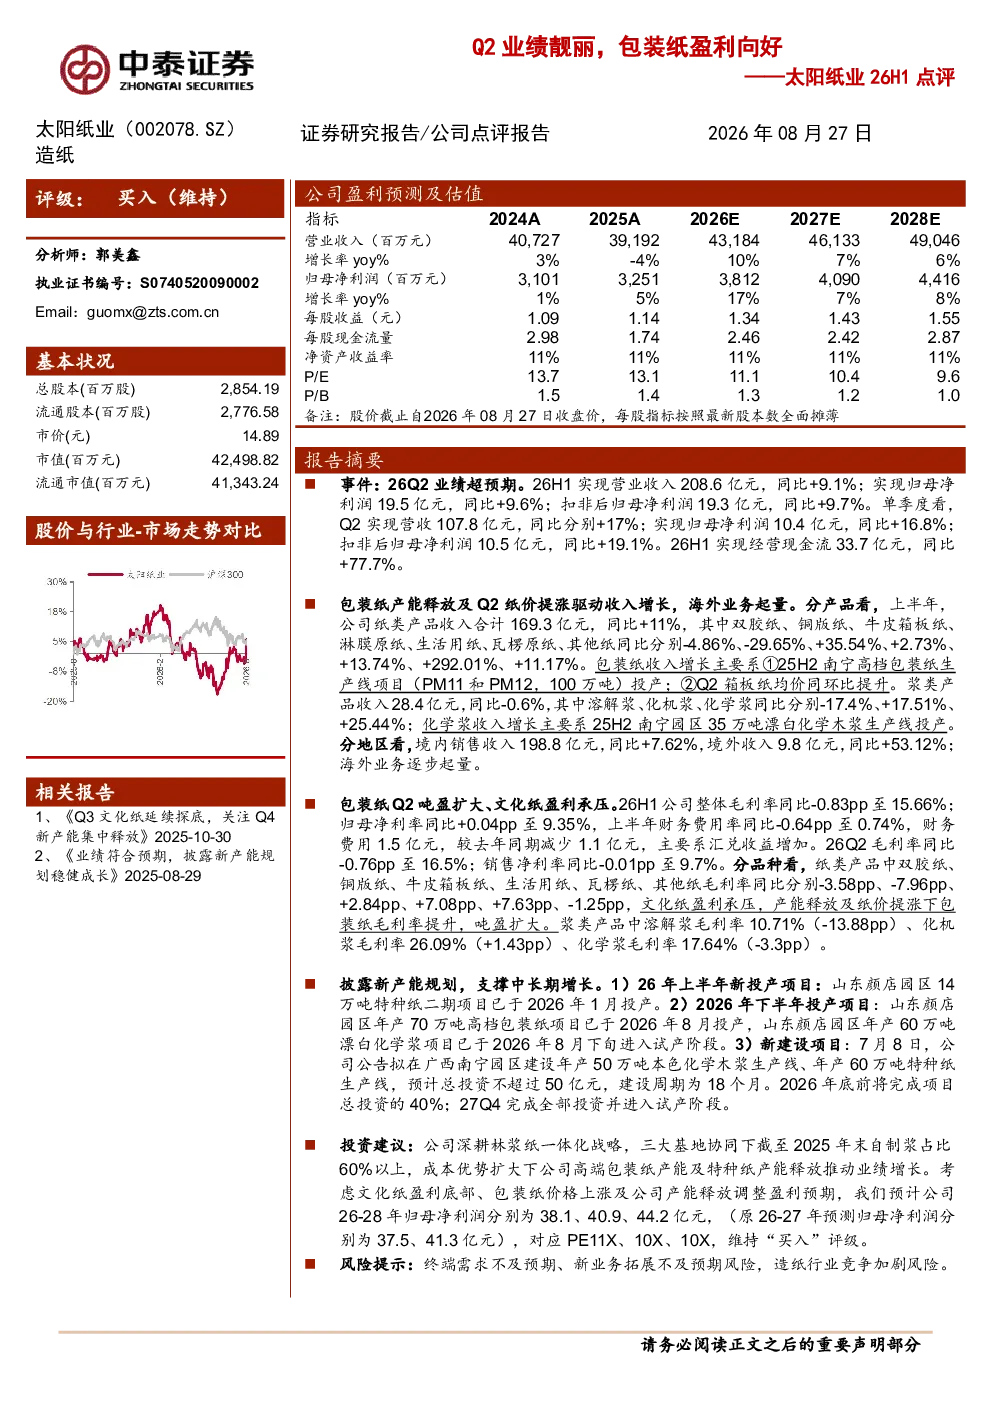
太阳纸业26H1报告显示公司业绩超预期,实现营业收入208.6亿元(同比+9.1%),归母净利润19.5亿元(同比+9.6%)。Q2单季度表现强劲,营收107.8亿元(同比+17%),归母净利润10.4亿元(同比+16.8%)。主要增长动力来自包装纸产能释放及纸价提涨,海外业务也逐步起量,境外收入同比增长53.12%。报告还分析了公司盈利能力,整体毛利率15.66%(同比-0.83pp),净利率9.35%(同比+0.04pp),包装纸吨盈扩大,文化纸盈利承压。
造纸行业发展趋势如何?
造纸行业发展趋势显示,林浆纸一体化成为行业重要发展方向,企业通过自制浆提升成本优势,支撑高端包装纸及特种纸产能释放。同时,包装纸需求受益于电商发展持续增长,纸价波动对行业盈利影响显著。海外市场拓展成为新增长点,但需关注国际市场需求变化及贸易政策影响。行业竞争加剧,龙头企业通过技术升级和产能扩张巩固市场地位。
报告重点分析了太阳纸业的哪些方面?
报告重点分析了太阳纸业的业绩表现、产品结构、地区分布及产能规划。业绩方面,Q2单季度表现亮眼,收入和利润均实现高速增长。产品结构上,牛皮箱板纸和瓦楞原纸增长显著,文化纸收入下降。地区分布显示,境外收入增长强劲。产能规划方面,公司计划在山东和广西等地建设多个新项目,包括特种纸、漂白化学浆等,总投资不超过50亿元。
当前造纸市场现状如何判断?
当前造纸市场现状显示,包装纸需求保持增长态势,受电商及物流行业发展驱动,箱板纸等需求旺盛。纸价波动是行业主要特征,受原材料成本、供需关系及环保政策等多重因素影响。行业竞争激烈,龙头企业通过规模效应和技术创新提升竞争力。林浆纸一体化企业具备成本和供应链优势,在高端产品市场更具竞争力。海外市场拓展成为部分企业的新增长点,但需关注国际市场需求及政策风险。
报告提示了哪些风险?
报告提示了几个主要风险:终端需求不及预期可能导致产品销售压力增大;新业务拓展如海外市场及新项目投产可能面临不确定性;造纸行业竞争加剧可能压缩利润空间。此外,原材料价格波动、环保政策变化及汇率变动等也可能对公司经营产生影响。公司需密切关注市场变化,优化产品结构,提升运营效率以应对潜在风险。