猜你想问
训修实业26年中报主要财务数据有哪些?
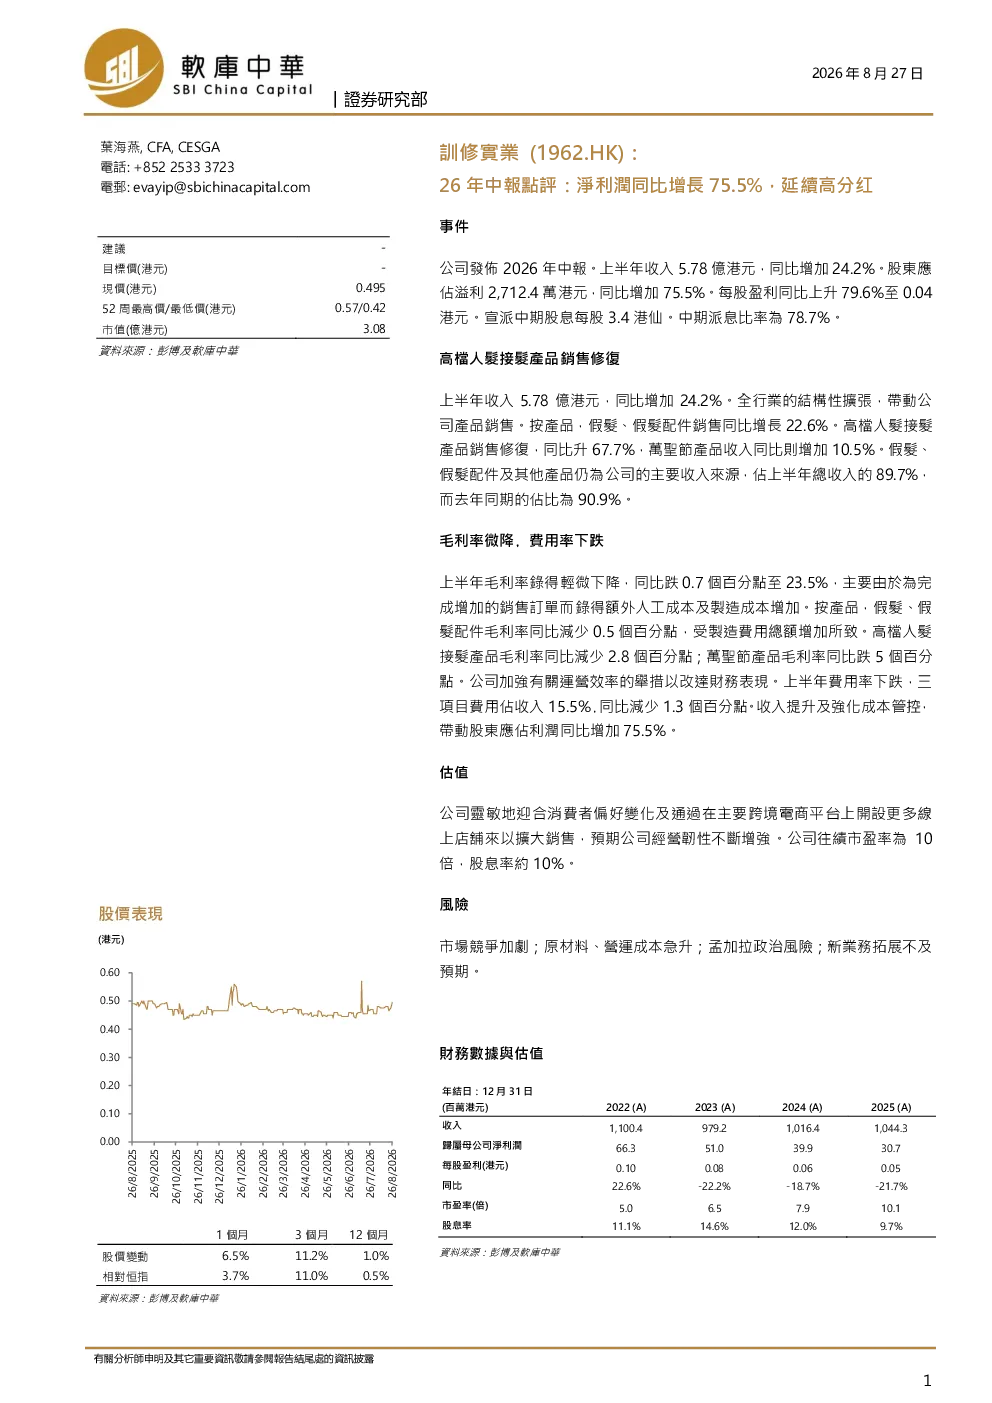
训修实业2026年中报显示,上半年收入5.78亿港元,同比增长24.2%;股东应占溢利2.7124亿港元,同比增长75.5%;每股盈利0.04港元,同比增长79.6%。公司宣派中期股息每股3.4港仙,派息比率78.7%。毛利率微降0.7个百分点至23.5%,费用率下跌至15.5%,同比减少1.3个百分点。
假发行业发展趋势如何?
假发行业正通过跨境电商平台扩大线上销售,满足消费者偏好变化。训修实业高档人发接发产品销售修复,同比增长67.7%,万圣节产品收入同比增长10.5%。假发、假发配件及其他产品仍为主要收入来源,占总收入的89.7%。未来,行业将继续受益于线上渠道拓展和产品创新。
报告重点分析了哪些方面?
报告重点分析了训修实业的业绩表现、产品销售、财务状况及估值风险。业绩方面,收入和利润显著增长,主要得益于高档人发接发产品销售修复及万圣节产品表现良好。财务方面,公司毛利率微降但费用率下跌,显示成本管控成效。估值方面,历史市盈率10倍,股息率约10%。
当前假发市场现状如何?
当前假发市场呈现线上销售增长趋势,跨境电商平台成为重要渠道。训修实业通过扩大线上店铺,经营韧性增强。市场竞争激烈,原材料及运营成本上升,孟加拉政治风险是主要挑战。公司产品结构优化,高档人发接发产品销售修复,市场表现积极。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、原材料及运营成本上升、孟加拉政治风险、新业务拓展不及预期。公司需持续关注成本管控和供应链稳定性。此外,消费者偏好变化快,产品创新和渠道拓展是关键。市场竞争和成本压力可能影响未来盈利能力。
你可能感兴趣
2025年中报点评:Q2业绩同比增长,延续高分红政策
中原证券2025-08-14
2026年中报点评:四大主营业务全线增长,扣非净利润同比大增127%,实施中期分红
轻工制造东吴证券2026-08-27
年报点评:归母净利润同比增长7%,高分红及回购重视股东回报
国信证券2025-04-15
训修实业2023年年报
港股财报2024-04-08
训修实业2022中期报告
港股财报2022-09-14
训修实业2023中期报告
港股财报2023-09-07
新股报告:训修实业
群益证券2017-06-29
健盛集团 603558 26年中报 26Q2营收 4 扣非归母净利润 9 中期大额分红回馈股
未知机构2026-08-04
中报点评:新品上线驱动业绩增长,半年度延续高比例分红
信息技术中原证券2025-08-20
吉比特(603444)中报点评:海外市场放量增长,高分红力度延续
中原证券2026-08-17