猜你想问
昇兴股份2026H1业绩增长主要因素是什么?
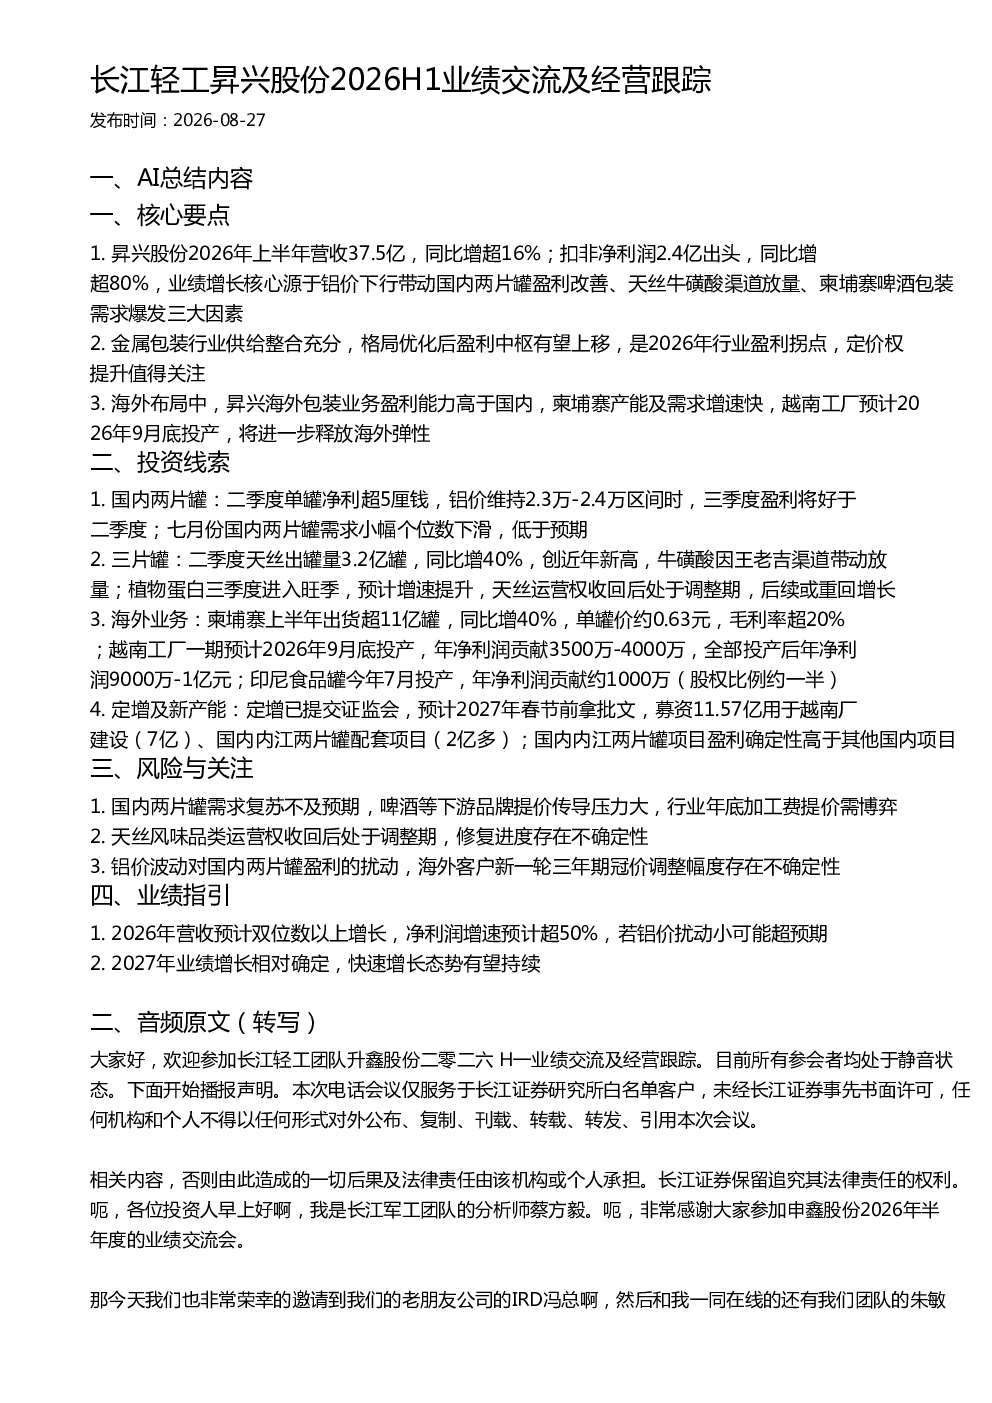
昇兴股份2026年上半年业绩增长主要得益于三个因素:铝价下行带动国内两片罐盈利改善,二季度铝价下行使得单罐净利超5厘钱;天丝牛磺酸渠道放量,因王老吉渠道带动二季度同比增长40%;柬埔寨啤酒包装需求爆发,上半年出货超11亿罐,同比增长40%
国内两片罐行业发展趋势如何?
国内两片罐行业在2026年二季度因铝价下行盈利改善,单罐净利超5厘钱。预计铝价维持2.3万-2.4万区间时,三季度盈利将好于二季度,但七月份国内需求小幅下滑。行业年底加工费提价存在博弈,需关注需求复苏和品牌提价传导压力
昇兴股份报告重点分析了哪些业务方向?
报告重点分析了昇兴股份的国内两片罐业务,铝价下行带来的盈利改善;三片罐业务,特别是天丝出罐量同比增40%,创近年新高,以及牛磺酸因王老吉渠道放量;海外业务,柬埔寨啤酒包装需求高速增长,越南工厂和印尼食品罐项目带来的净利润贡献;以及定增及新产能计划,如内江两片罐配套项目
当前市场对昇兴股份的整体判断是什么?
市场关注昇兴股份2026年营收预计双位数以上增长,净利润增速预计超50%,但需关注铝价波动对国内两片罐盈利的扰动。海外市场柬埔寨啤酒包装需求高速增长,越南工厂和印尼食品罐项目带来新的增长点。整体来看,2026年业绩增长存在不确定性,2027年业绩增长相对确定
昇兴股份报告提示了哪些风险?
报告提示了几个风险点:国内两片罐需求复苏不及预期,啤酒等下游品牌提价传导压力大,行业年底加工费提价需博弈;天丝风味品类运营权收回后处于调整期,修复进度存在不确定性;铝价波动对国内两片罐盈利的扰动;海外客户新一轮三年期冠价调整幅度存在不确定性
你可能感兴趣
长江轻工 昇兴股份2026H1业绩交流及经营跟踪
未知机构2026-07-14
长江轻工 众鑫股份2026H1业绩交流及经营跟踪
未知机构2026-07-16
长江轻工蔡方羿昇兴股份二片罐提价跟踪及近况交流要点国内
未知机构2024-07-04
长江轻工蔡方羿昇兴股份二片罐提价跟踪及近况交流要点国内二
未知机构2024-07-03
长江轻工医药 英科医疗2026H1业绩交流及经营跟踪
未知机构2026-08-24
长江轻工 家联科技2026H1业绩交流及经营跟踪
未知机构2026-08-27
长江轻工 荣晟环保2026H1业绩交流及经营跟踪
未知机构2026-08-26
长江轻工顾家家居2026H1业绩交流及经营跟踪
未知机构2026-08-28
长江轻工 索菲亚2026H1业绩交流及经营跟踪
未知机构2026-08-27
长江轻工 太阳纸业2026H1业绩交流及经营跟踪
未知机构2026-08-26