猜你想问
海天味业2026年中报核心内容有哪些?
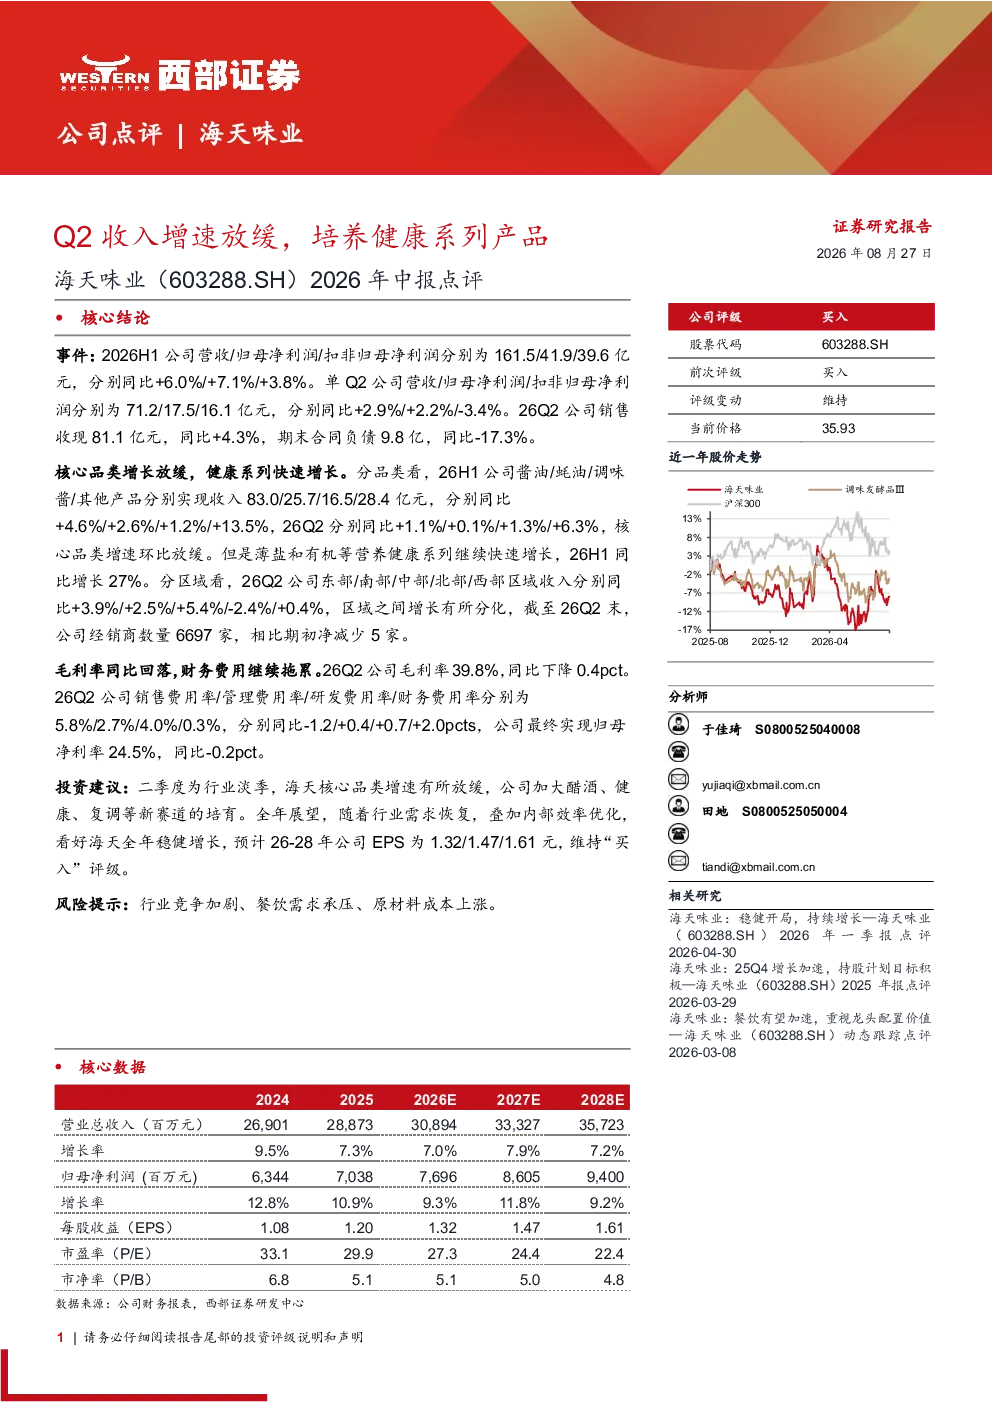
海天味业2026年中报显示,公司评级维持“买入”,核心品类增长放缓,但健康系列产品快速增长。Q2收入增速放缓,公司加大醋酒、健康、复调等新赛道培育。2026H1公司营收161.5亿元,同比增长6.0%;归母净利润41.9亿元,同比增长7.1%。健康系列26H1同比增长27%。
海天味业未来赛道/行业发展趋势如何?
海天味业加大醋酒、健康、复调等新赛道培育,健康系列增长显著。区域表现分化,东部、中部增长较快,北部下滑。公司持续优化产品结构,适应消费升级趋势,未来可能受益于健康化、多元化需求提升。
海天味业报告重点分析了哪些方向?
报告重点分析了核心品类增长放缓、健康系列快速增长、Q2收入增速放缓及新赛道培育情况。同时关注区域增长分化、经销商数量变化、毛利率及费用率变动等财务指标,以及未来EPS预测和“买入”评级。
当前海天味业市场现状如何?
海天味业2026H1营收161.5亿元,同比增长6.0%;归母净利润41.9亿元,同比增长7.1%。Q2营收71.2亿元,同比增长2.9%;归母净利润17.5亿元,同比增长2.2%。核心品类增速放缓,健康系列表现突出,但扣非归母净利润Q2同比下降3.4%。
海天味业研报存在哪些风险提示?
海天味业面临行业竞争加剧、餐饮需求承压、原材料成本上涨等风险。区域增长分化可能影响整体表现,经销商数量小幅减少需关注。毛利率及净利率有所下降,需警惕成本控制和竞争压力对盈利能力的影响。
你可能感兴趣
海天味业(603288)公司半年报点评:业绩边际放缓,健康系列产品显著放量
国泰海通证券2026-08-27
海天味业:春节致收入增长放缓,净利润增速超预期
食品饮料华创证券2014-04-30
美丽田园医疗健康(02373.HK)2026年中报点评:内生外延双轮驱动,收入利润高增
东吴证券2026-09-01
2023中报点评:Q2增速放缓,经营业绩匹配真实需求
食品饮料德邦证券2023-08-28
2019中报点评:Q2营收增速略有放缓,聚焦主业长期看好
食品饮料西南证券2019-08-27
天风电子 拓荆科技2026年中报点评 收入持续高速增长 毛利率保持健康 继续看好存储扩产大周期
未知机构2026-08-21
2020H1业绩快报点评:Q2收入增速放缓,期待下半年业绩弹性
食品饮料西南证券2020-07-12
今世缘2026年中报点评:Q2收入同比转正,利润率提升
西部证券2026-08-23
2026年中报点评:Q2收入端加速增长,出口加速+产品升级释放盈利弹性
机械设备东吴证券2026-08-28
2026年中报点评:Q2收入同比增长16%,AI基建拉动收入提速
东吴证券2026-08-28