猜你想问
美图公司付费渗透率增长有何亮点?
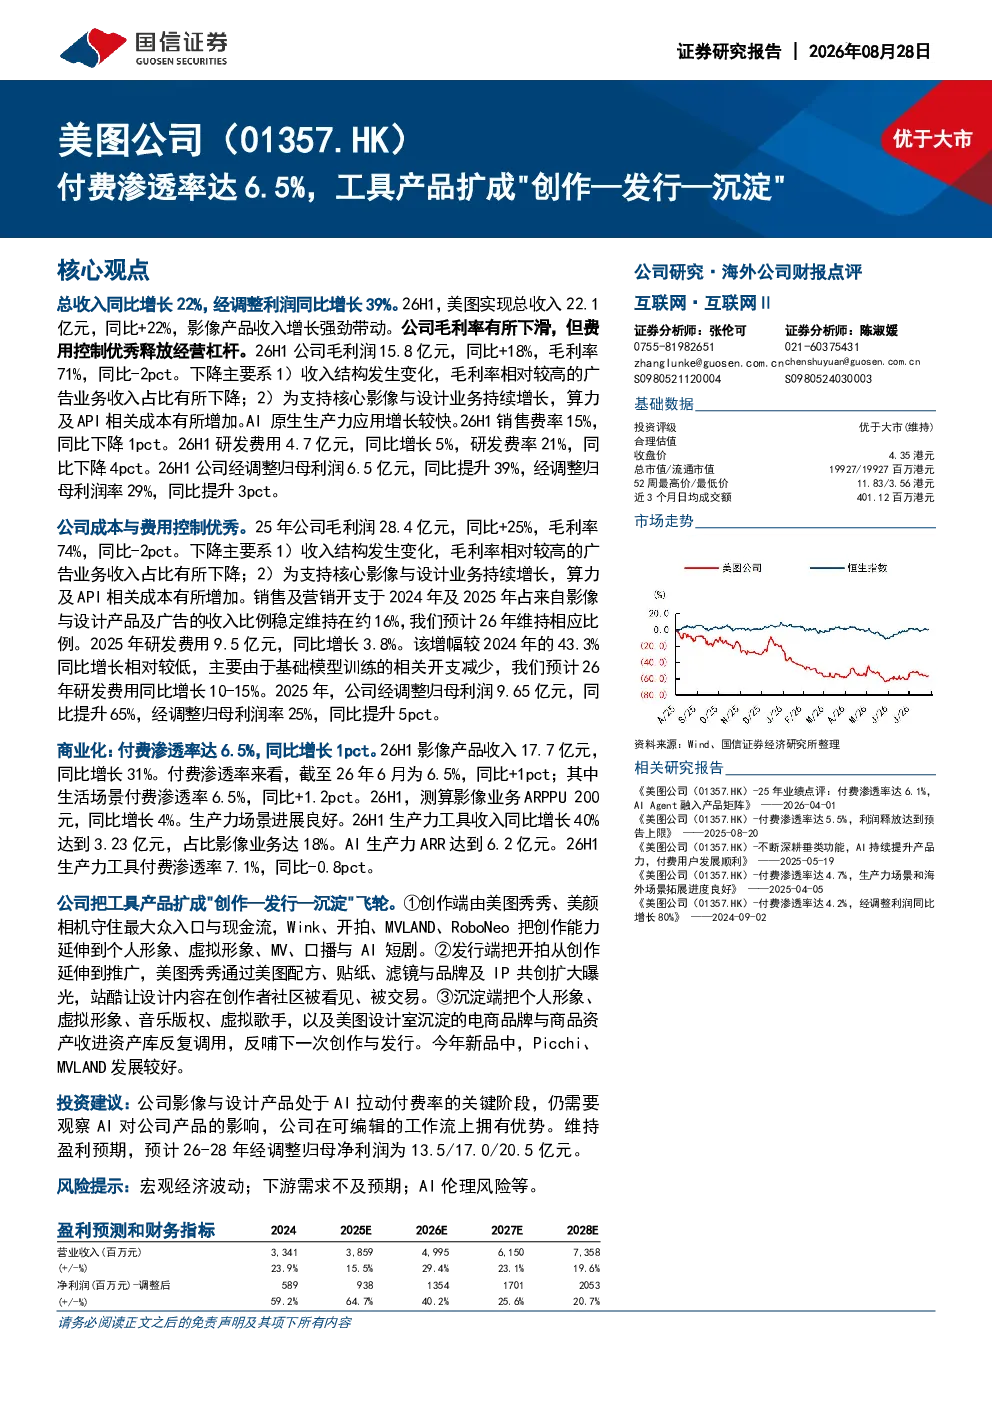
美图公司付费渗透率达6.5%,同比增长1个百分点,主要得益于影像产品收入的强劲增长。影像产品收入同比增长31%至17.7亿元,ARPPU同比增长4%至200元。这表明公司在AI技术驱动下,成功提升了用户付费意愿,尤其在影像与设计产品领域,AI原生生产力应用增长较快,生产力工具收入同比增长40%至3.23亿元,AI生产力ARR达到6.2亿元。公司通过将工具产品扩展为“创作—发行—沉淀”飞轮模式,有效锁定了用户,推动了付费转化率的提升。
美图公司AI原生生产力应用发展如何?
美图公司AI原生生产力应用增长较快,生产力工具收入同比增长40%至3.23亿元,AI生产力ARR达到6.2亿元。公司通过将工具产品扩展为“创作—发行—沉淀”飞轮模式,有效提升了用户粘性。创作端由美图秀秀、美颜相机等守住大众入口,发行端通过开拍、美图秀秀等扩大曝光,沉淀端将个人形象、虚拟形象等资产收进库反复调用,形成了完整的用户生命周期管理。这一模式不仅提升了用户活跃度,也为付费转化提供了坚实基础。
美图公司收入结构变化对业绩有何影响?
美图公司2026年上半年实现总收入22.1亿元,同比增长22%,主要得益于影像产品收入的强劲增长。影像产品收入同比增长31%至17.7亿元,成为公司收入增长的主要驱动力。然而,公司毛利率有所下滑,主要由于收入结构变化和算力及API相关成本增加。尽管如此,费用控制优秀,经调整利润同比增长39%至6.5亿元。这表明公司在提升收入规模的同时,仍能有效控制成本,保持盈利能力。
美图公司在当前市场中的竞争地位如何?
美图公司在当前市场中,尤其在影像与设计产品领域,凭借AI技术驱动,处于AI拉动付费率的关键阶段。公司通过将工具产品扩展为“创作—发行—沉淀”飞轮模式,有效提升了用户粘性和付费转化率。尽管面临行业竞争激烈、产品发展不及预期等风险,但在可编辑的工作流上拥有优势,这为其在市场中保持竞争力提供了支持。公司预计2026-2028年经调整归母净利润为13.5/17.0/20.5亿元,显示出其长期发展潜力。
美图公司面临哪些投资风险?
美图公司面临的主要投资风险包括宏观经济波动、下游需求不及预期、行业竞争激烈、产品发展不及预期、AI伦理风险、核心技术水平升级不及预期等。宏观经济波动可能导致市场需求下降,影响公司收入增长。行业竞争激烈可能压缩公司利润空间,产品发展不及预期则可能影响公司长期竞争力。此外,AI伦理风险和核心技术水平升级不及预期也可能对公司发展造成不利影响。投资者需密切关注这些风险因素,综合评估公司投资价值。