猜你想问
富临精工2026年中报核心内容有哪些?
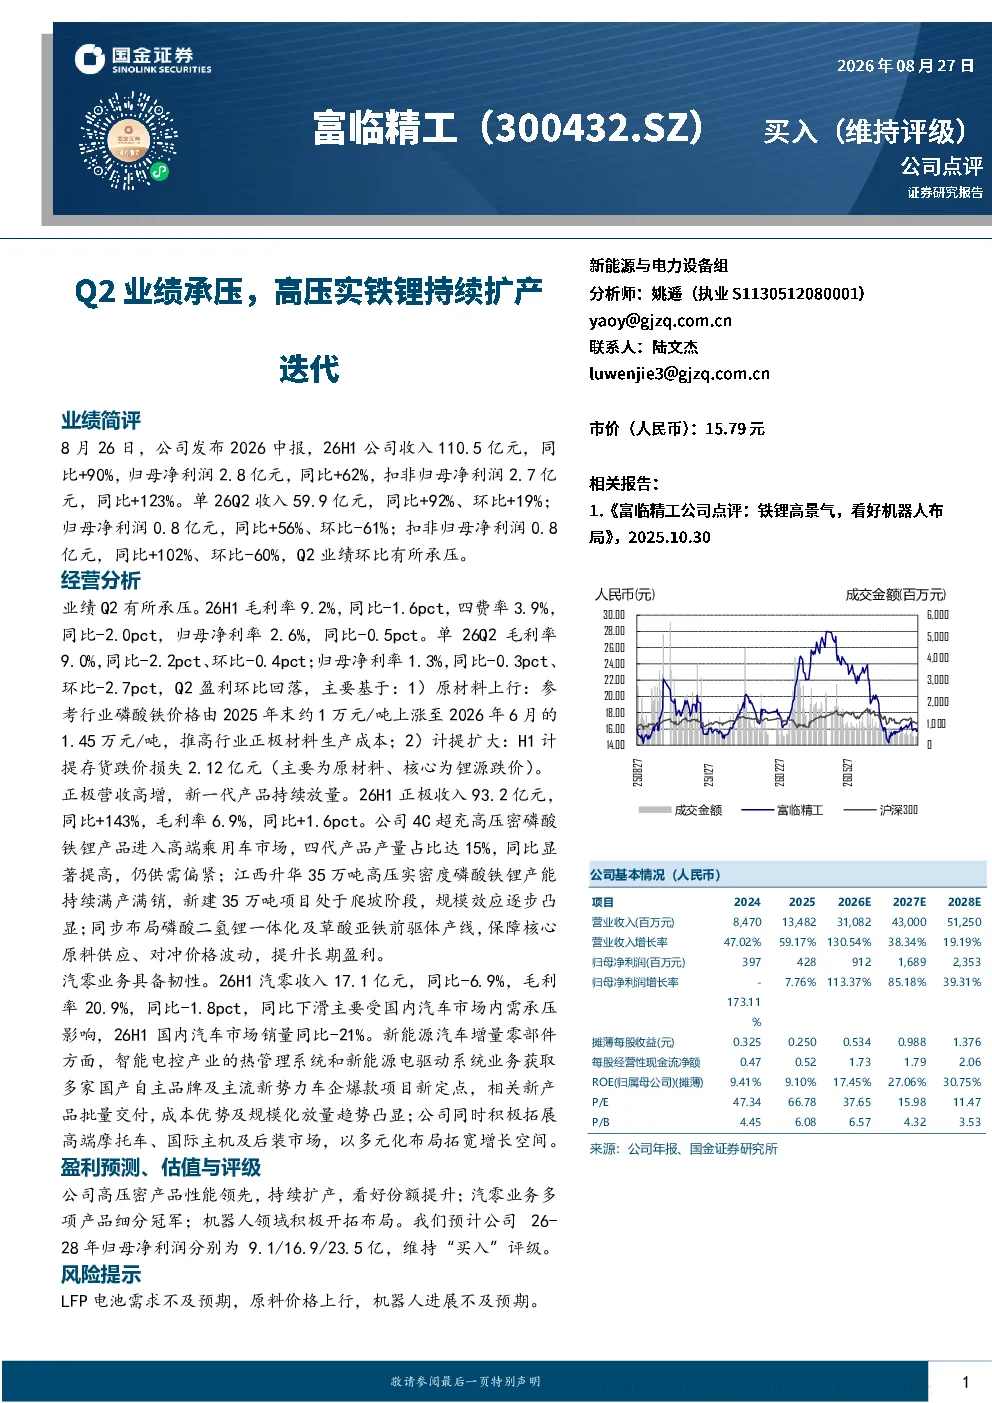
富临精工2026年中报显示,公司上半年收入110.5亿元,同比增长90%,归母净利润2.8亿元,同比增长62%。Q2收入59.9亿元,同比增长92%,环比增长19%;归母净利润0.8亿元,同比增长56%,环比下降61%。毛利率为9.2%,同比下降1.6个百分点;归母净利率为2.6%,同比下降0.5个百分点。Q2业绩环比承压主要由于原材料价格上涨和存货跌价损失计提增加。正极材料业务收入93.2亿元,同比增长143%,毛利率6.9%,同比提升1.6个百分点。高压密磷酸铁锂产品进入高端乘用车市场,四代产品产量占比达15%,供需偏紧。江西升华35万吨高压实密度磷酸铁锂产能持续满产满销,新建35万吨项目处于爬坡阶段。汽车零部件业务收入17.1亿元,同比下降6.9%,毛利率20.9%,同比下降1.8个百分点。新能源汽车增量零部件方面,智能电控产业的热管理系统和新能源电驱动系统业务获取多家车企新定点,相关新产品批量交付。公司积极拓展高端摩托车、国际主机及后装市场。预计公司26-28年归母净利润分别为9.1/16.9/23.5亿,维持“买入”评级。
磷酸铁锂行业发展趋势如何?
磷酸铁锂行业正朝着高压密方向发展,富临精工的高压实磷酸铁锂产品已进入高端乘用车市场,四代产品产量占比达15%,显示出供需偏紧的市场态势。行业规模效应逐步凸显,江西升华35万吨高压实密度磷酸铁锂产能持续满产满销,新建35万吨项目处于爬坡阶段。同时,公司同步布局磷酸二氢锂一体化及草酸亚铁前驱体产线,保障核心原料供应,提升长期盈利能力。未来,高压密磷酸铁锂在高端市场的需求预计将持续增长,推动行业技术迭代和产能扩张。
富临精工报告重点分析了哪些业务方向?
富临精工报告重点分析了正极材料业务和汽车零部件业务。正极材料业务方面,公司高压密磷酸铁锂产品进入高端乘用车市场,四代产品产量占比达15%,供需偏紧。江西升华35万吨高压实密度磷酸铁锂产能持续满产满销,新建35万吨项目处于爬坡阶段,规模效应逐步凸显。公司还布局了磷酸二氢锂一体化及草酸亚铁前驱体产线,保障核心原料供应。汽车零部件业务方面,虽然收入同比下降6.9%,但公司在新能源汽车增量零部件方面取得进展,智能电控产业的热管理系统和新能源电驱动系统业务获取多家车企新定点,相关新产品批量交付。公司积极拓展高端摩托车、国际主机及后装市场,拓宽增长空间。
当前高压实磷酸铁锂市场现状如何?
当前高压实磷酸铁锂市场呈现供需偏紧态势,富临精工的四代产品产量占比达15%,显示出高端乘用车市场对高压密产品的需求旺盛。江西升华35万吨高压实密度磷酸铁锂产能持续满产满销,新建35万吨项目处于爬坡阶段,规模效应逐步凸显。然而,原材料价格上涨和存货跌价损失计提增加导致Q2业绩环比承压。行业整体来看,高压密磷酸铁锂技术正逐步成熟,市场需求持续增长,但竞争也日趋激烈,企业需在技术迭代和成本控制方面持续发力。
富临精工研报提示了哪些风险?
富临精工研报提示了LFP电池需求不及预期、原料价格上行和机器人进展不及预期等风险。LFP电池需求不及预期可能导致公司产品销售不及预期,影响业绩表现。原料价格上行会增加公司生产成本,压缩利润空间。机器人领域是公司未来布局的重要方向,但进展不及预期可能影响公司长期发展。此外,汽车零部件业务受国内汽车市场内需承压影响,收入同比下降6.9%,也存在一定的不确定性。公司需密切关注市场变化,加强风险管理。