猜你想问
恺英网络最新业绩表现如何?
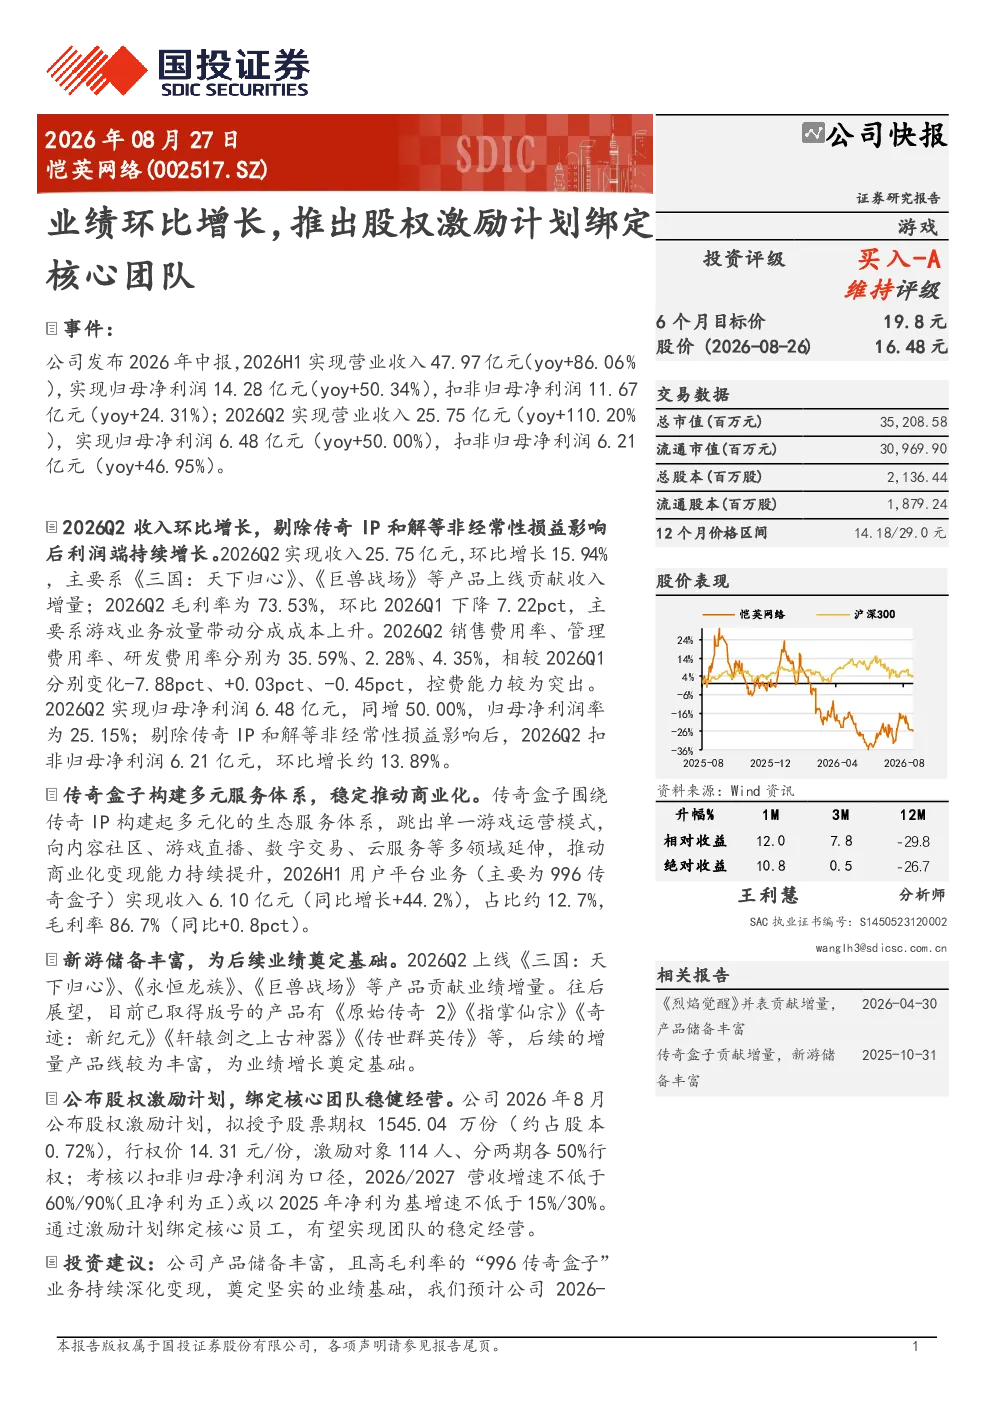
恺英网络2026年H1实现营业收入47.97亿元,同比增长86.06%,归母净利润14.28亿元,同比增长50.34%。2026Q2收入环比增长15.94%,达到25.75亿元,归母净利润6.48亿元,同比增长50.00%,扣非归母净利润环比增长约13.89%
恺英网络的核心业务亮点是什么?
恺英网络的核心业务亮点包括传奇盒子生态服务体系,2026H1用户平台业务收入6.10亿元,同比增长44.2%,毛利率86.7%。此外,《三国:天下归心》、《永恒龙族》、《巨兽战场》等新游贡献收入增量,产品储备丰富包括《原始传奇2》《指掌仙宗》等
游戏行业发展趋势如何?
游戏行业持续受益于用户增长和付费意愿提升,IP运营和多元化生态构建成为关键趋势。传奇IP的持续变现能力增强,新游上线和产品储备丰富为后续业绩增长奠定基础,行业竞争加剧但头部公司仍具备优势
恺英网络报告中的财务指标有何特点?
恺英网络2026Q2毛利率为73.53%,环比下降7.22pct,主要因游戏业务放量带动分成成本上升。销售费用率、管理费用率、研发费用率分别为35.59%、2.28%、4.35%,控费能力突出。预计2028年实现收入94.14亿元,归母净利润33.10亿元
恺英网络研报中提示哪些风险?
恺英网络研报提示的主要风险包括新产品表现不及预期,市场竞争加剧可能导致买量成本上升,以及行业政策变化等外部因素影响。公司需持续提升产品竞争力,优化成本结构以应对潜在风险
你可能感兴趣
推出股权激励计划,充分绑定核心团队
中泰证券2023-09-19
2025 年股权激励计划点评:深度绑定核心团队,业绩解锁彰显增长信心
西部证券2025-05-16
国泰海通传媒 恺英网络 股权激励绑定核心团队 彰显长期发展信心
未知机构2026-08-04
推出股权激励绑定新团队,17年业绩增长动力明确
纺织服装国信证券2017-01-20
推出股权激励计划绑定核心人员、持续受益LCD和OLED投资
机械设备上海证券2017-06-07
公告点评:2022年股权激励计划推出,绑定企业核心人才
医药生物西部证券2022-04-25
推出股权激励计划,绑定核心骨干
交通运输中泰证券2022-04-11
股权激励计划落地,绑定核心团队利益
信达证券2023-09-20
发布股权激励与新能源合伙人计划,核心团队充分绑定
交通运输国泰君安证券2021-12-27
纽威股份(603699):业绩稳健增长,股权激励绑定核心团队
华安证券2026-08-26