猜你想问
嘉友国际2026年半年报核心数据有哪些?
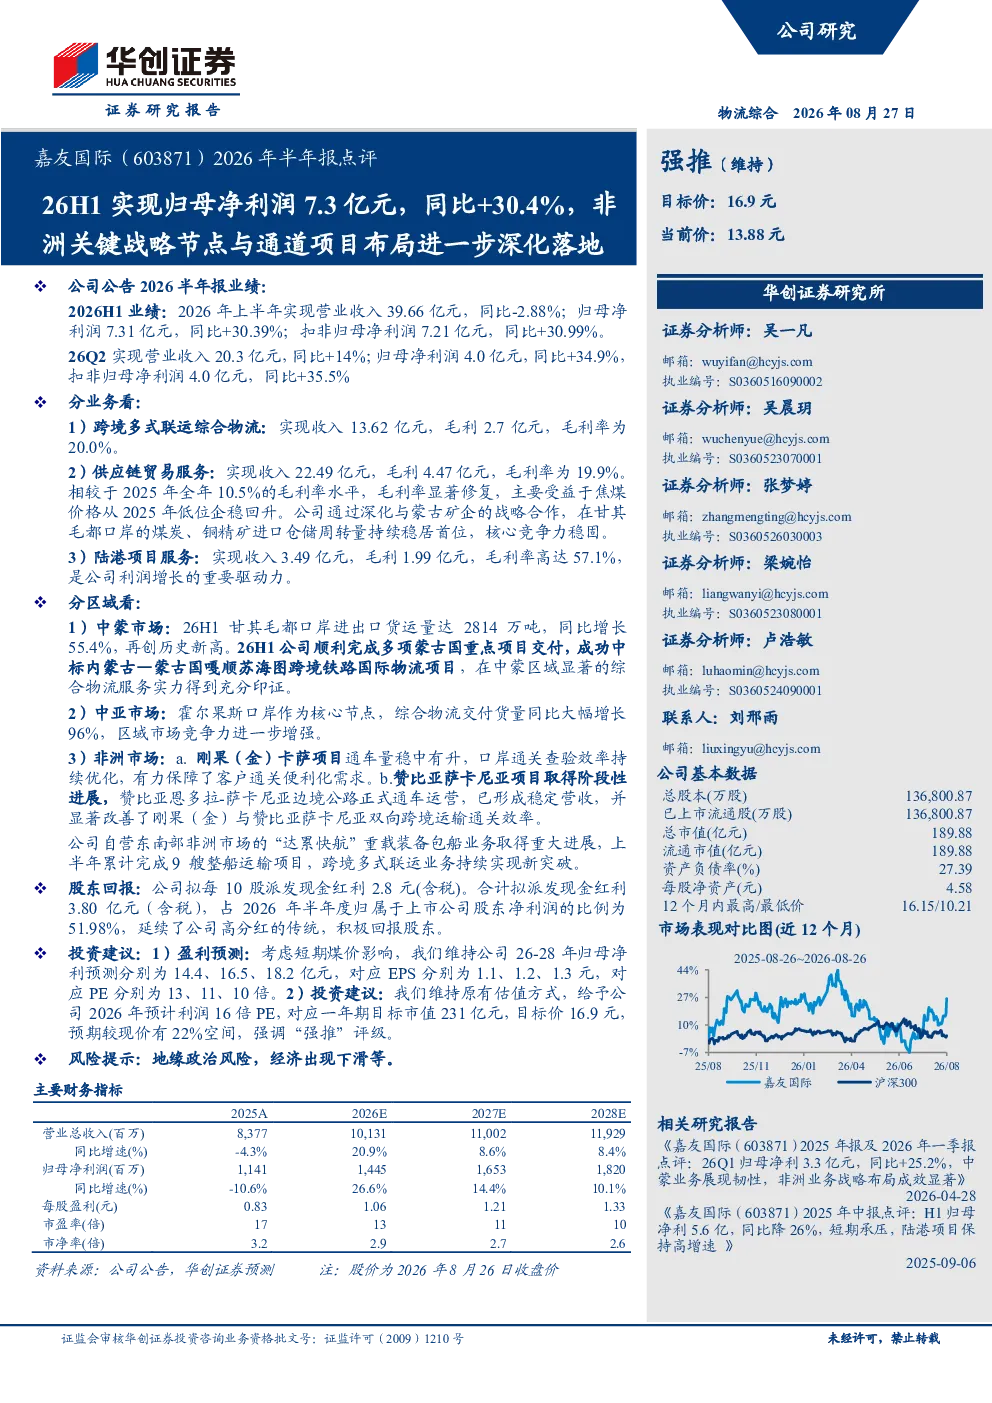
2026年上半年嘉友国际实现营业收入39.66亿元,同比-2.88%;归母净利润7.31亿元,同比+30.39%;扣非归母净利润7.21亿元,同比+30.99%。26Q2实现营业收入20.3亿元,同比+14%;归母净利润4.0亿元,同比+34.9%,扣非归母净利润4.0亿元,同比+35.5%。公司整体盈利能力显著提升,尤其扣非净利润增长表现突出。
嘉友国际主要业务板块表现如何?
嘉友国际主要业务板块包括跨境多式联运综合物流、供应链贸易服务和陆港项目服务。2026年上半年,跨境多式联运综合物流实现收入13.62亿元,毛利率20.0%;供应链贸易服务收入22.49亿元,毛利率19.9%,受益于焦煤价格企稳回升,毛利率显著修复;陆港项目服务收入3.49亿元,毛利率高达57.1%,成为利润增长的重要驱动力。各业务板块协同发展,盈利能力持续优化。
嘉友国际在哪些区域市场表现突出?
嘉友国际在多个区域市场表现突出。中蒙市场方面,2026年上半年甘其毛都口岸进出口货运量达2814万吨,同比增长55.4%,公司核心竞争力稳固。中亚市场霍尔果斯口岸综合物流交付货量同比大幅增长96%,区域市场竞争力进一步增强。非洲市场刚果(金)卡萨项目通车量稳中有升,赞比亚萨卡尼亚项目取得阶段性进展,公司自营“达累快航”业务也取得重大进展,上半年累计完成9艘整船运输项目,国际化布局持续深化。
嘉友国际的市场现状如何?
嘉友国际市场现状呈现稳健发展态势。公司在中蒙、中亚、非洲等区域市场均取得显著进展,业务布局持续拓展。甘其毛都口岸进出口货运量再创历史新高,霍尔果斯口岸货量大幅增长,非洲市场多个项目进展顺利。公司凭借在跨境物流领域的核心竞争力,市场份额持续提升,业务结构优化,盈利能力增强,整体市场表现良好。
嘉友国际研报提示哪些风险?
嘉友国际研报提示的主要风险包括地缘政治风险和经济下滑风险。地缘政治风险可能影响跨境物流业务的稳定性和安全性,尤其在中蒙、中亚、非洲等区域市场,需关注相关政治事件对业务运营的潜在冲击。经济下滑风险可能影响下游客户的采购需求,进而影响公司业务量和盈利水平。公司需密切关注国际政治经济形势变化,加强风险管理,确保业务稳定发展。