猜你想问
这份研报的核心内容是什么?
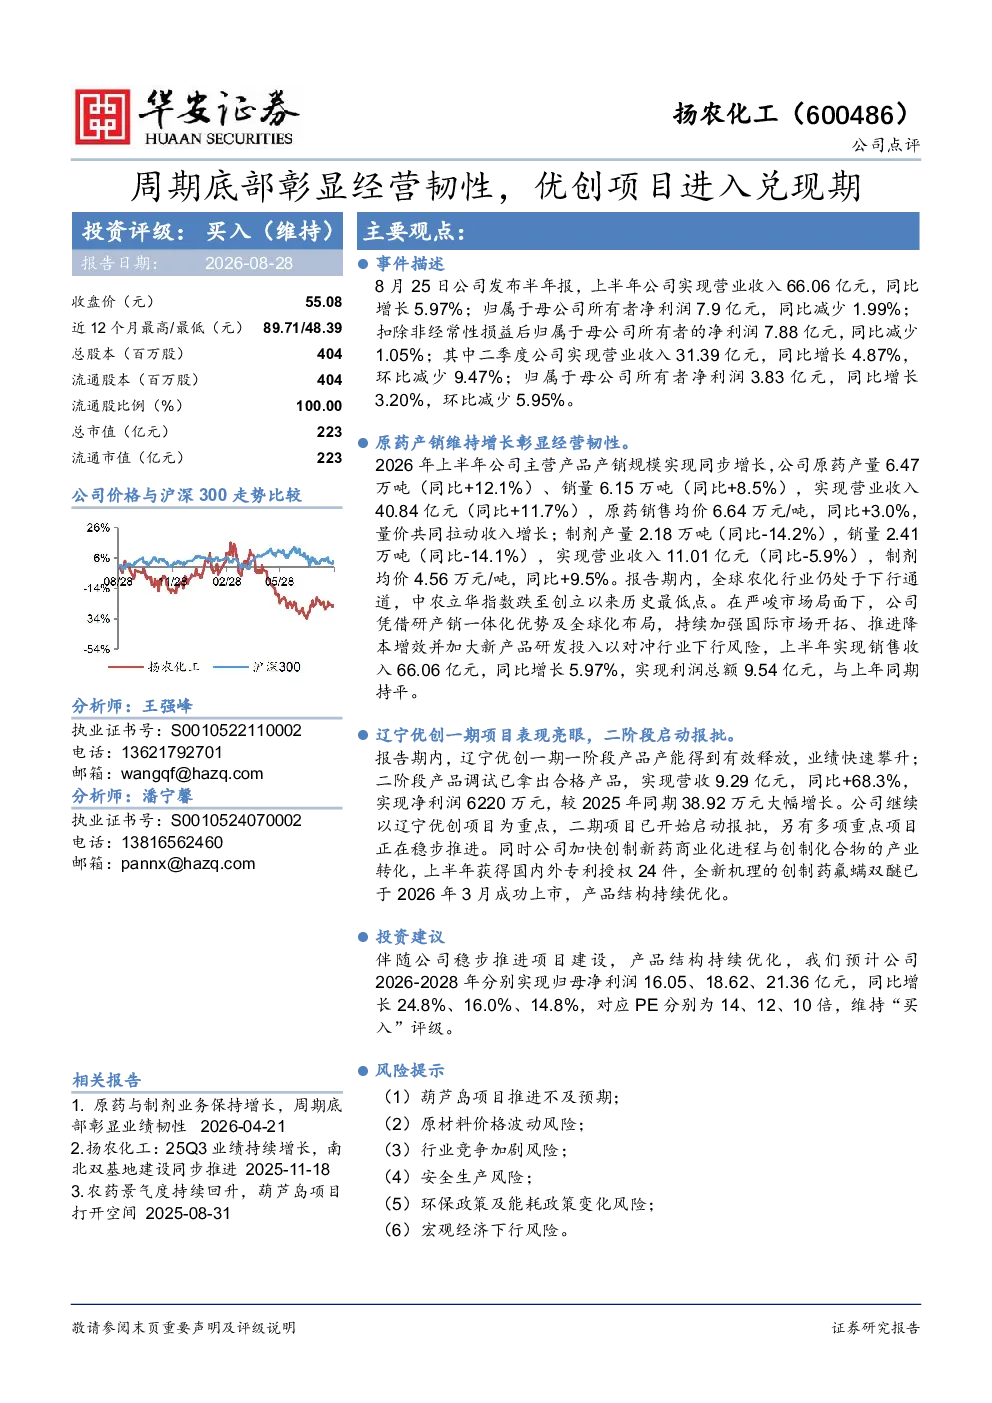
该研报分析了扬农化工在周期底部展现的经营韧性,重点提及了原药产销规模同步增长,制剂业务均价提升,以及优创项目的产能释放和财务表现。报告指出公司在行业下行周期中凭借研产销一体化及全球化布局保持增长,优创项目二阶段实现营收9.29亿元、净利润6220万元,二期项目已启动报批。
报告所在的赛道/行业发展趋势如何?
报告指出,尽管行业面临下行周期,但扬农化工通过研产销一体化及全球化布局保持了增长。原药产销规模同步增长,制剂业务均价提升,显示行业在挑战中仍存在结构性机会。优创项目的成功上市和稳步推进,也体现了创新驱动在行业中的重要性。
报告重点分析了哪些方向?
报告重点分析了扬农化工的经营韧性,包括原药和制剂业务的增长情况,以及优创项目的产能释放和财务表现。此外,报告还预测了公司未来三年的盈利增长,并维持“买入”评级。报告强调了公司在周期底部展现的业绩潜力。
当前市场对扬农化工的判断是什么?
市场对扬农化工的判断是,公司在周期底部展现了经营韧性,通过研产销一体化及全球化布局保持了增长。原药产销规模同步增长,制剂业务均价提升,优创项目也取得了显著进展。报告预测公司未来三年盈利将稳步增长。
研报提到了哪些风险提示?
研报提示了几个风险,包括葫芦岛项目推进不及预期、原材料价格波动、行业竞争加剧、安全生产及环保政策变化,以及宏观经济下行。这些风险可能对公司业绩和未来发展产生影响。
你可能感兴趣
2024年半年报点评:Q2原药销量同环比增长,优创项目进入兑现期
农林牧渔华创证券2024-08-27
盈喜彰显韧性,多品牌矩阵进入兑现期
辉立证券2026-03-13
2023年报点评:经营业绩稳步改善,新材料项目逐步进入兑现期
基础化工华创证券2024-03-20
利润韧性超预期,AI赋能进入兑现期
国投证券(香港)2026-05-15
机械行业周报:工程机械、轨交装备、煤机龙头进入业绩兑现期 加大关注成长型子行业优质底部个股
机械设备中泰证券2017-04-17
募投项目推进公司有望进入高速增长兑现期
农林牧渔安信证券2020-03-20
AI算力基建进入兑现期,毛利率创历史新高
国信证券2024-09-02
鹤壁项目落地,PPP逻辑进入兑现期
兴证国际2016-09-20
AI算力需求爆发国产替代加速行业周期上行半导体进入盈利兑现期
未知机构2026-09-13
辽宁优创项目顺利投产,农药龙头韧性凸显
农林牧渔太平洋证券2026-04-20