猜你想问
新澳股份26Q2业绩表现如何?
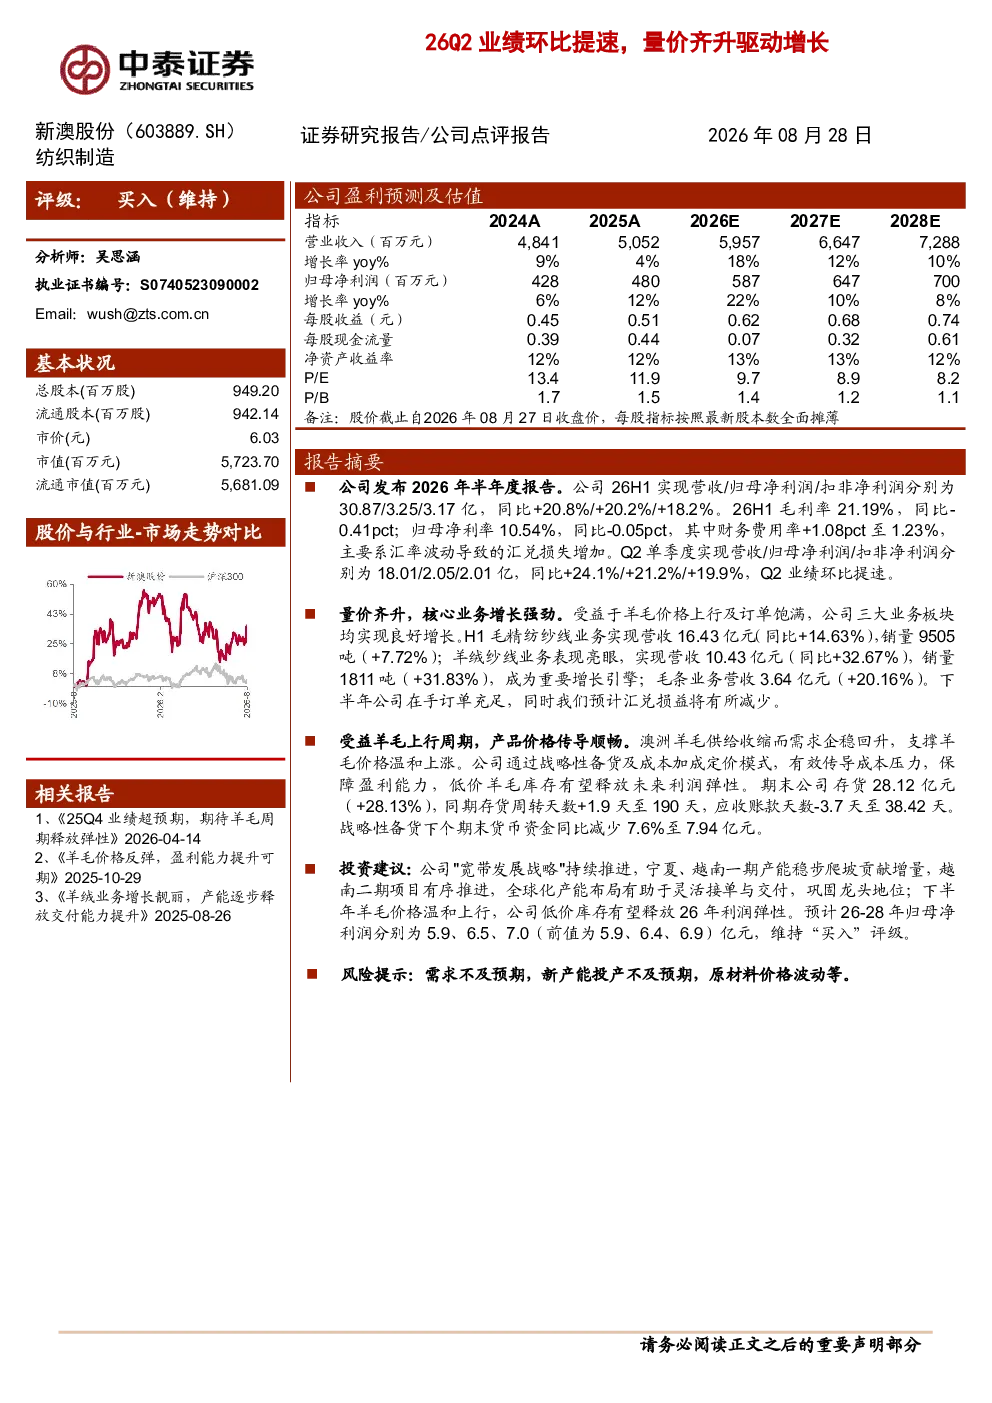
新澳股份2026年半年度报告显示,公司实现营收30.87亿元,同比增长20.8%;归母净利润3.25亿元,同比增长20.2%。Q2单季度业绩环比提速,营收18.01亿元,同比增长24.1%;归母净利润2.05亿元,同比增长21.2%。公司三大业务板块均实现良好增长,其中羊绒纱线业务表现亮眼,营收10.43亿元,同比增长32.67%,成为重要增长引擎。公司通过战略性备货及成本加成定价模式,有效传导成本压力,保障盈利能力。期末存货28.12亿元,同比增长28.13%
羊绒纱线业务增长有何特点?
羊绒纱线业务是公司的重要增长引擎,2026年半年度营收10.43亿元,同比增长32.67%。该业务板块表现亮眼,主要得益于市场对高品质羊绒产品的需求提升。公司通过战略性备货及成本加成定价模式,有效传导成本压力,保障盈利能力。期末存货28.12亿元,同比增长28.13%,存货周转天数190天,应收账款天数38.42天,显示出公司对市场需求的精准把握和稳健的运营管理。公司“宽带发展战略”持续推进,全球化产能布局有助于灵活接单与交付,进一步支撑羊绒纱线业务的持续增长。
新澳股份的产能布局有何战略意义?
新澳股份的“宽带发展战略”持续推进,通过在宁夏、越南一期产能稳步爬坡,越南二期项目有序推进,实现了全球化产能布局。这一战略有助于公司灵活接单与交付,降低单一市场风险,提升供应链韧性。全球化产能布局不仅增强了公司在国际市场的竞争力,还有助于公司更好地应对原材料价格波动和市场需求变化,为公司业务的长期稳定发展奠定坚实基础。
当前纺织行业市场现状如何?
当前纺织行业市场呈现稳健增长态势,特别是高品质羊绒产品需求持续提升。受羊毛价格上行影响,公司通过战略性备货及成本加成定价模式,有效传导成本压力,保障盈利能力。公司三大业务板块均实现良好增长,羊绒纱线业务成为重要增长引擎。行业竞争格局稳定,头部企业凭借品牌优势和供应链管理能力,市场份额持续巩固。未来,随着消费者对高品质、功能性纺织产品的需求增加,行业有望继续保持增长动力。
新澳股份面临哪些风险因素?
新澳股份面临的主要风险因素包括:需求不及预期,宏观经济波动可能影响下游纺织企业的采购需求;新产能投产不及预期,可能导致公司无法满足市场需求,影响业绩增长;原材料价格波动,特别是羊毛价格的波动,可能对公司成本控制和盈利能力产生影响。此外,国际贸易环境的不确定性也可能对公司全球化产能布局和业务拓展带来挑战。公司需密切关注市场变化,加强风险管理,确保业务稳健发展。