猜你想问
中航光电2026年半年度经营情况如何?
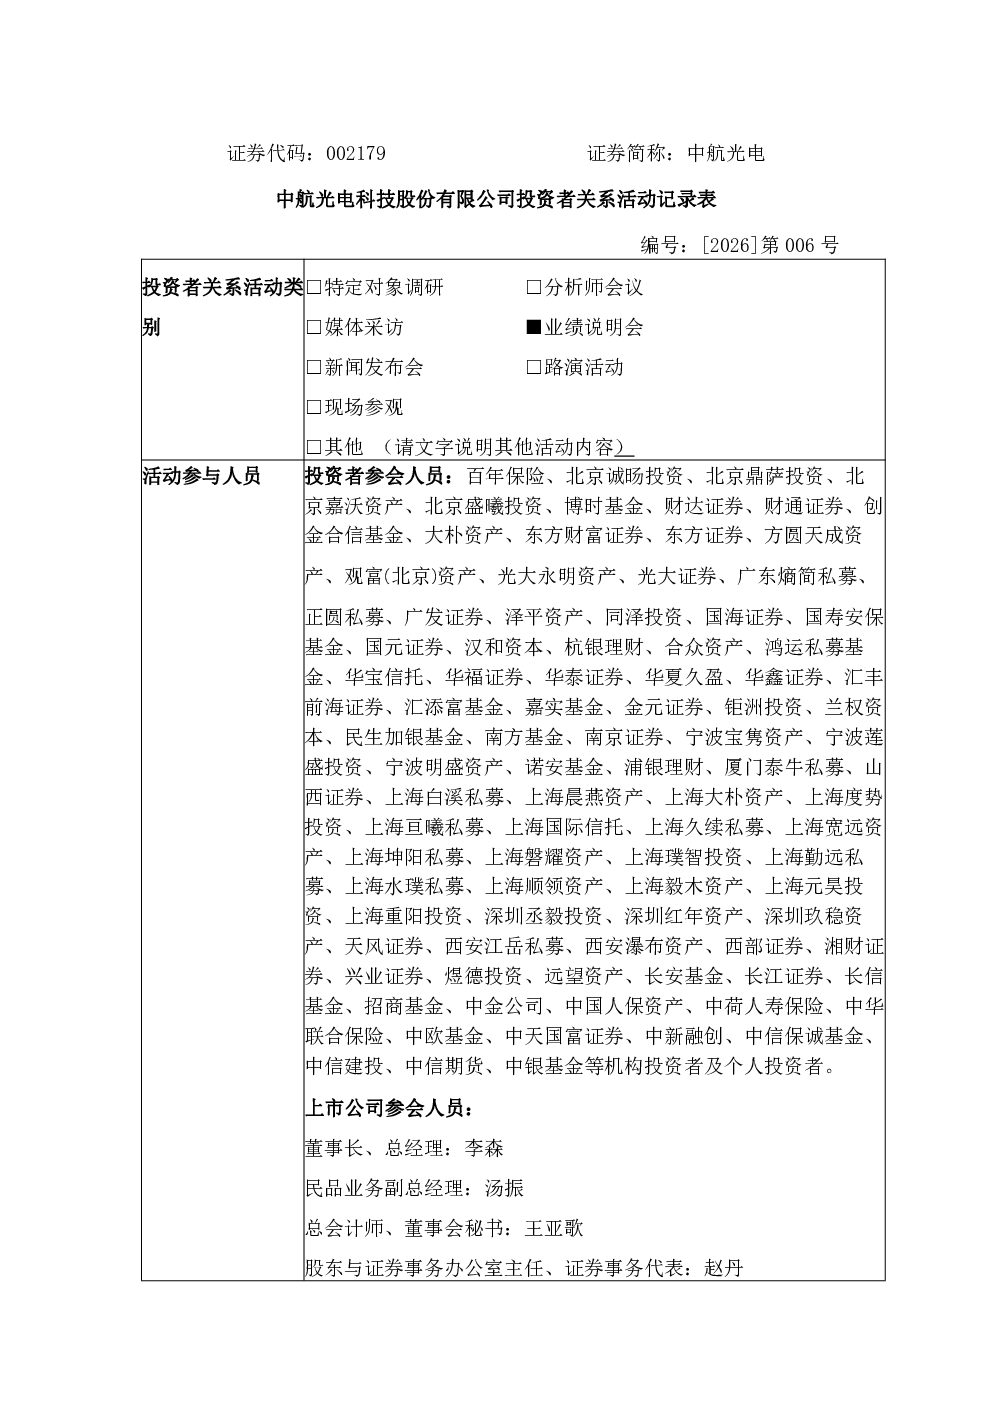
公司2026年半年度营业收入112.40亿元,同比增长0.5%;归母净利润11.19亿元,同比下降22%。第二季度单季度销售收入63.67亿元,归母净利润7.2亿元,经营质量持续提升。民品业务成为收入与盈利重要支撑,新能源汽车业务收入同比增长超30%,数据中心/算力业务形成完整产品矩阵,子公司翔通光科技收入和利润同比翻番。
新能源汽车行业发展趋势如何?
新能源汽车领域竞争加剧,客户端降价压力增大,大宗原材料高位波动导致成本承压。但民品业务增长亮眼,新能源汽车业务收入同比增长超30%,智能网联与Busbar业务拓展,液冷业务订单增长快。公司通过多措并举积极应对,下半年将继续强化战略执行,提升经营效率。
报告重点分析了哪些方向?
报告重点分析了公司民品业务增长,尤其在新能源汽车和数据中心/算力领域表现突出。公司已形成“电源+光传输+高速+液冷”整体解决方案,电源类产品全覆盖国内厂商,高速连接器与模组处于突破阶段。同时,境外业务收入同比增长126.96%,得益于国际布局和贸易摩擦缓解。
当前市场对中航光电的判断是什么?
市场关注公司上半年归母净利润同比下降22%,但经营质量逐季改善,民品业务成为重要增长引擎。公司面临防务需求平淡、新能源汽车竞争加剧等挑战,但已通过多措并举积极应对,下半年将继续强化战略执行,提升经营效率,并持续加强市值管理,维护股东利益。
报告有哪些风险提示?
公司面临防务领域需求未明显改善、新能源汽车领域竞争加剧、大宗原材料高位波动导致成本承压等挑战。汇兑损益主要受人民币升值影响,公司将采取逢高结汇和人民币结算等措施。此外,AI数据中心建设推动需求爆发,但投资规模将根据需求动态调整,存在一定不确定性。
你可能感兴趣
603052 可川科技 2026-004 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
000963 华东医药 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688580 伟思医疗 伟思医疗投资者关系活动记录表 2026年8月26日-2026年8月27日
未知机构2026-08-28
002422 科伦药业 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
002050 三花智控 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
688018 乐鑫科技 乐鑫科技2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
301397 溯联股份 2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
001314 亿道信息 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
001232 嘉立创 2026年8月27日投资者关系活动记录表-3
未知机构2026-08-27
000988 华工科技 2026年8月27日投资者关系活动记录表
未知机构2026-08-27