猜你想问
飞凯材料2026年半年度经营情况如何?
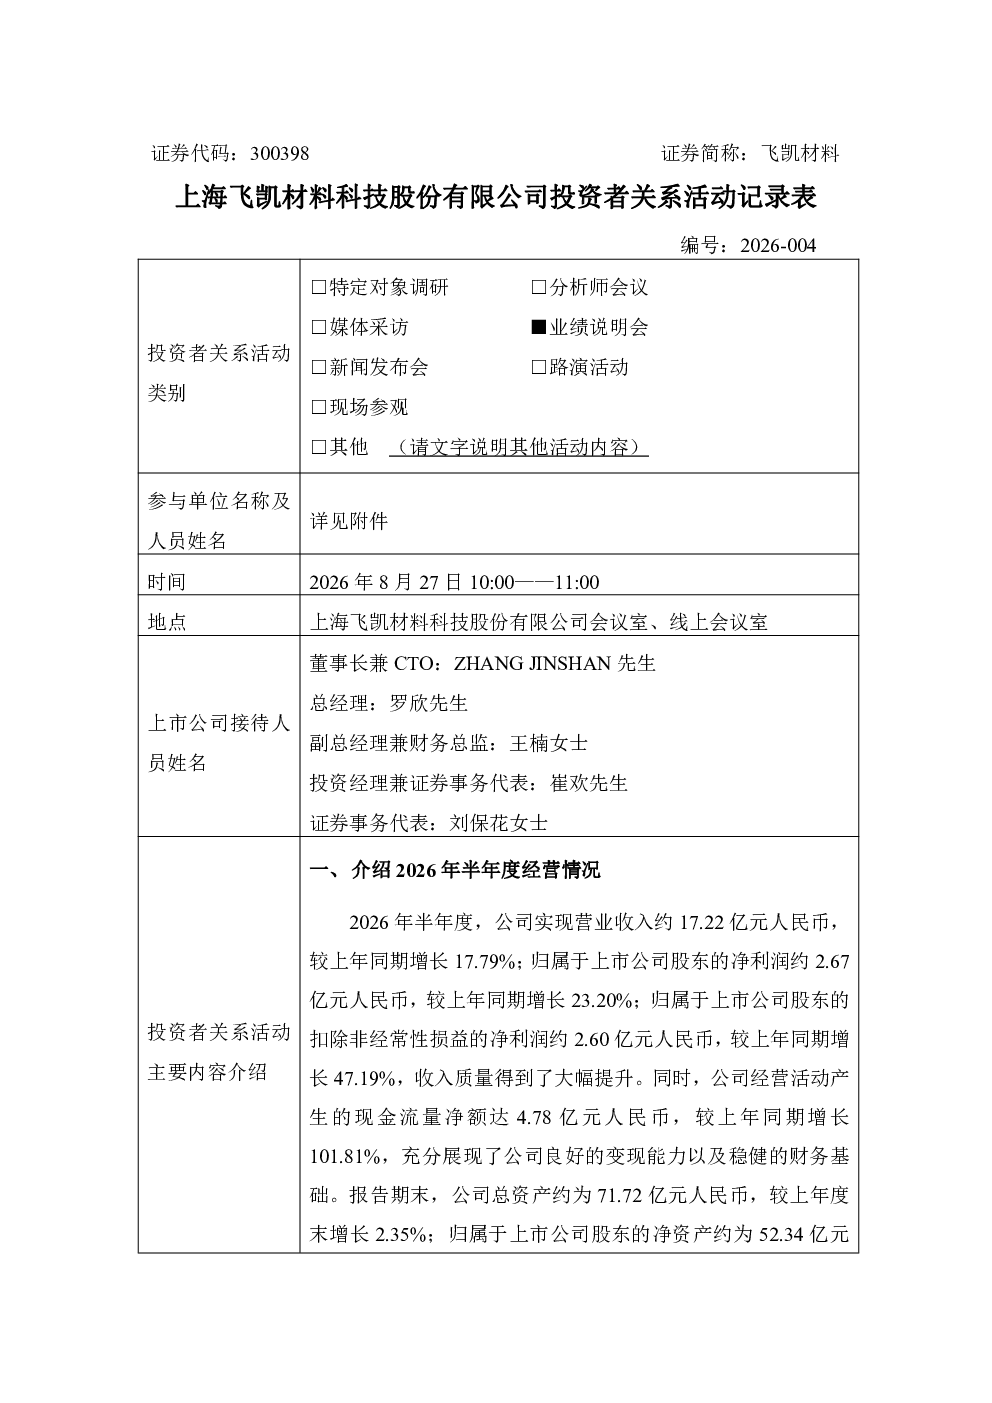
2026年半年度,飞凯材料实现营业收入约17.22亿元人民币,同比增长17.79%;归属于上市公司股东的净利润约2.67亿元人民币,同比增长23.20%;扣除非经常性损益的净利润约2.60亿元人民币,同比增长47.19%,收入质量提升。经营活动产生的现金流量净额达4.78亿元人民币,同比增长101.81%。报告期末,公司总资产约为71.72亿元人民币,同比增长2.35%;净资产约为52.34亿元人民币,同比增长6.65%。
飞凯材料各业务板块增长情况如何?
飞凯材料各业务板块增长情况显著:半导体材料业务同比增长8.17%(剔除大瑞科技影响后实际增长约15.20%),锡球业务同比增长约125%,湿电子化学品同比增长超过800万元人民币;显示材料业务同比增长16.82%,得益于大尺寸液晶面板价格稳定及JNC株式会社下属子公司业务的并入;紫外固化材料业务同比增长29.84%,光纤涂覆材料同比增长近30%,汽车内饰件涂料同比增长近28%;有机合成材料业务同比增长24.02%,光引发剂同比增长近86%,医药中间体同比增长10.43%。
飞凯材料在互动交流中提到的重点业务有哪些?
飞凯材料在互动交流中重点提及多项业务:HBM领域材料部分产品已向客户送样;临时键合材料已形成小批量订单,预计2026年销售收入百万级别;超低阿尔法微球是国内极少数能提供该规格产品的企业;EMC环氧塑封料已实现稳定量产,上半年营业收入超过1.4亿元人民币;公司在AI产业风口机遇中产品与AI产业需求密切相关,多元化布局有效对冲风险;持续跟踪行业扩产情况,紫外固化配套材料系列产品建设项目预计2026年年底开工;公司为重要光纤涂料供应商,将有序推进产能扩张,匹配市场需求;并购战略将继续沿多元化道路发展,积极寻找契合公司发展战略的优质标的;特种光纤涂料已前瞻性布局,部分产品已有销售,但营收占比较低。
飞凯材料的市场现状如何?
飞凯材料市场现状表现为业务多元化发展:半导体材料业务锡球业务增长强劲,显示材料业务受益于大尺寸液晶面板稳定,紫外固化材料业务和有机合成材料业务均实现高速增长;公司在光纤涂料业务全球规模领先,技术及制造经验丰富,与客户形成长期稳定合作关系;国内化工材料价格已显著回落,公司原材料以国产为主,影响有限;公司在先进封装领域产品覆盖多种工艺环节,下游客户主要为国内大型半导体制造和封装厂商;池州生产基地项目计划分期实施,总投资约10亿元人民币,景德镇陶瓷基板厂预计今年九月底开始小批量生产;苏州凯芯半导体材料基地围绕客户需求、产品验证及未来先进封装应用推进,实际投产节奏将动态安排。
飞凯材料研报中的风险提示有哪些?
飞凯材料研报中提示的风险包括:临时键合材料规模化落地受客户认证和下游需求制约;超低阿尔法微球产品应用情况需结合客户验证和下游需求;油价上涨影响虽有限但国内化工材料价格波动仍需关注;苏州凯芯半导体材料基地实际投产节奏将动态安排,存在不确定性;公司原材料以国产为主,但需关注供应链稳定性;业务结构优化及运营效率提升是未来需持续关注的方面;投资者可关注下游行业景气度、业务增长动能、材料客户粘性及原材料成本变化趋势,以评估公司未来发展前景。