猜你想问
三友化工最新业绩表现如何?
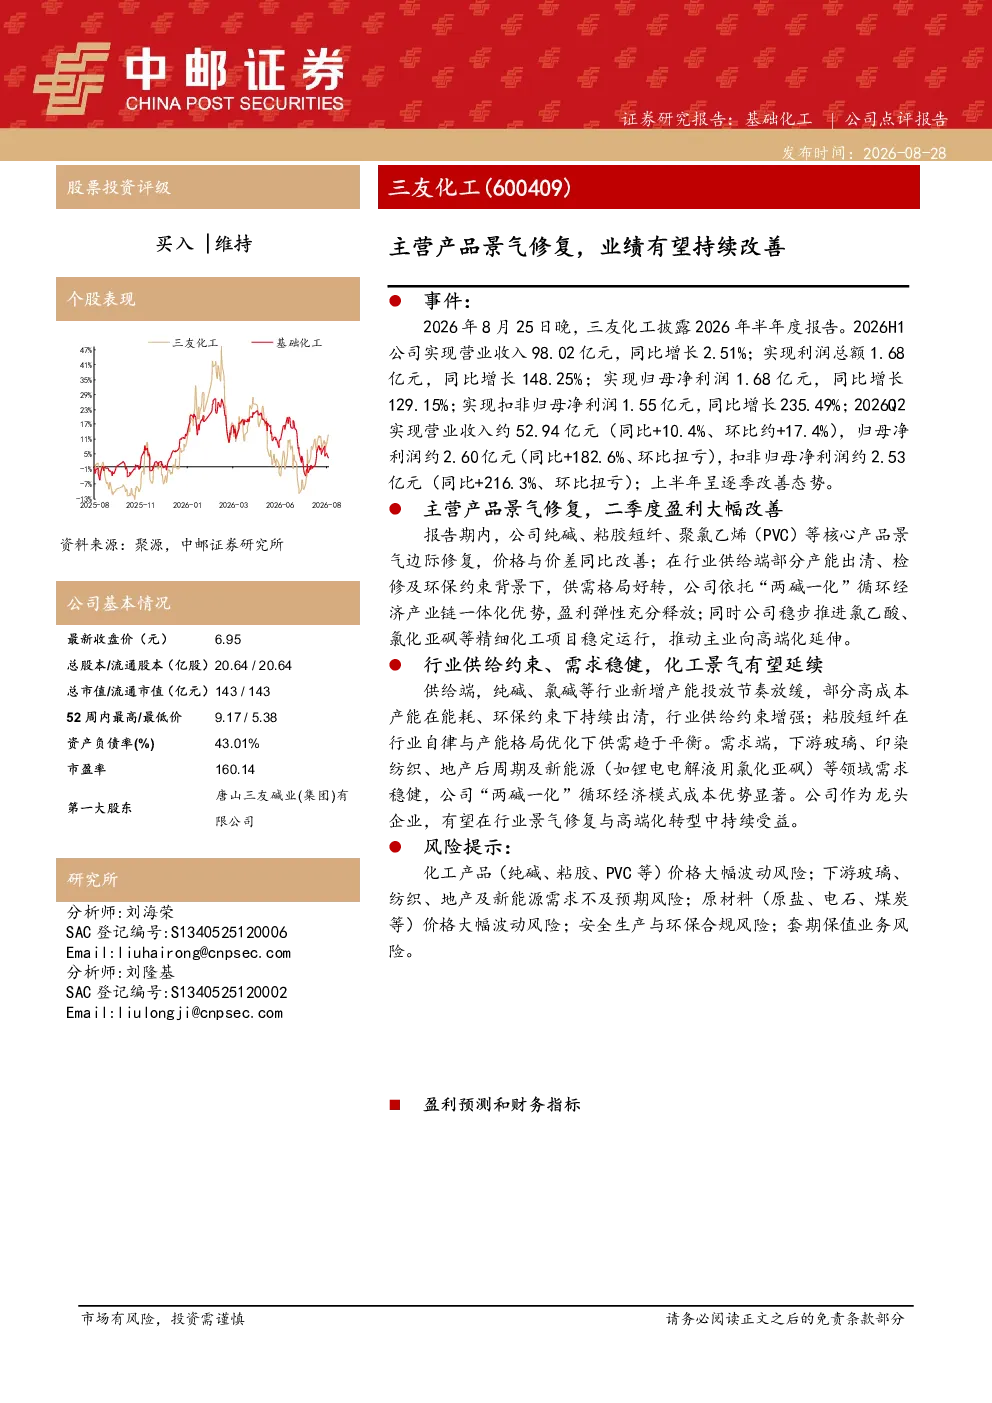
三友化工2026年半年度报告显示,公司业绩呈现逐季改善态势。2026H1实现营业收入98.02亿元,同比增长2.51%;归母净利润1.68亿元,同比增长129.15%;扣非归母净利润1.55亿元,同比增长235.49%。二季度表现尤为突出,营业收入约52.94亿元(同比+10.4%、环比约+17.4%),归母净利润约2.60亿元(同比+182.6%、环比扭亏),扣非归母净利润约2.53亿元(同比+216.3%、环比扭亏)。
基础化工行业发展趋势如何?
报告期内,公司纯碱、粘胶短纤、聚氯乙烯(PVC)等核心产品景气边际修复,价格与价差同比改善。行业供给端部分产能出清、检修及环保约束下,供需格局好转,公司依托“两碱一化”循环经济产业链一体化优势,盈利弹性充分释放。供给端,纯碱、氯碱等行业新增产能投放节奏放缓,部分高成本产能持续出清,行业供给约束增强;需求端,下游玻璃、印染纺织、地产后周期及新能源(如锂电电解液用氯化亚砜)等领域需求稳健,公司成本优势显著,有望在行业景气修复与高端化转型中持续受益。
研报重点分析了哪些方向?
研报重点分析了公司核心产品景气修复情况,纯碱、粘胶短纤、聚氯乙烯(PVC)等产品的价格与价差同比改善,以及公司依托“两碱一化”循环经济产业链一体化优势带来的盈利弹性。此外,报告还分析了行业供给约束增强、需求端下游领域需求稳健等因素对公司业绩的积极影响,并提及公司稳步推进氯乙酸、氯化亚砜等精细化工项目,推动主业向高端化延伸。
当前市场现状如何判断?
当前市场现状显示,基础化工行业供给端部分产能出清、检修及环保约束下,供需格局好转,行业供给约束增强。粘胶短纤在行业自律与产能格局优化下供需趋于平衡。需求端,下游玻璃、印染纺织、地产后周期及新能源等领域需求稳健,为公司提供了良好的市场环境。公司成本优势显著,有望在行业景气修复与高端化转型中持续受益。
研报提示了哪些风险?
研报提示了化工产品价格大幅波动、下游需求不及预期、原材料价格大幅波动、安全生产与环保合规风险、套期保值业务风险等。这些风险因素可能对公司业绩产生不利影响,投资者需密切关注市场变化和政策调整,谨慎评估投资风险。