猜你想问
这份研报的核心内容是什么?
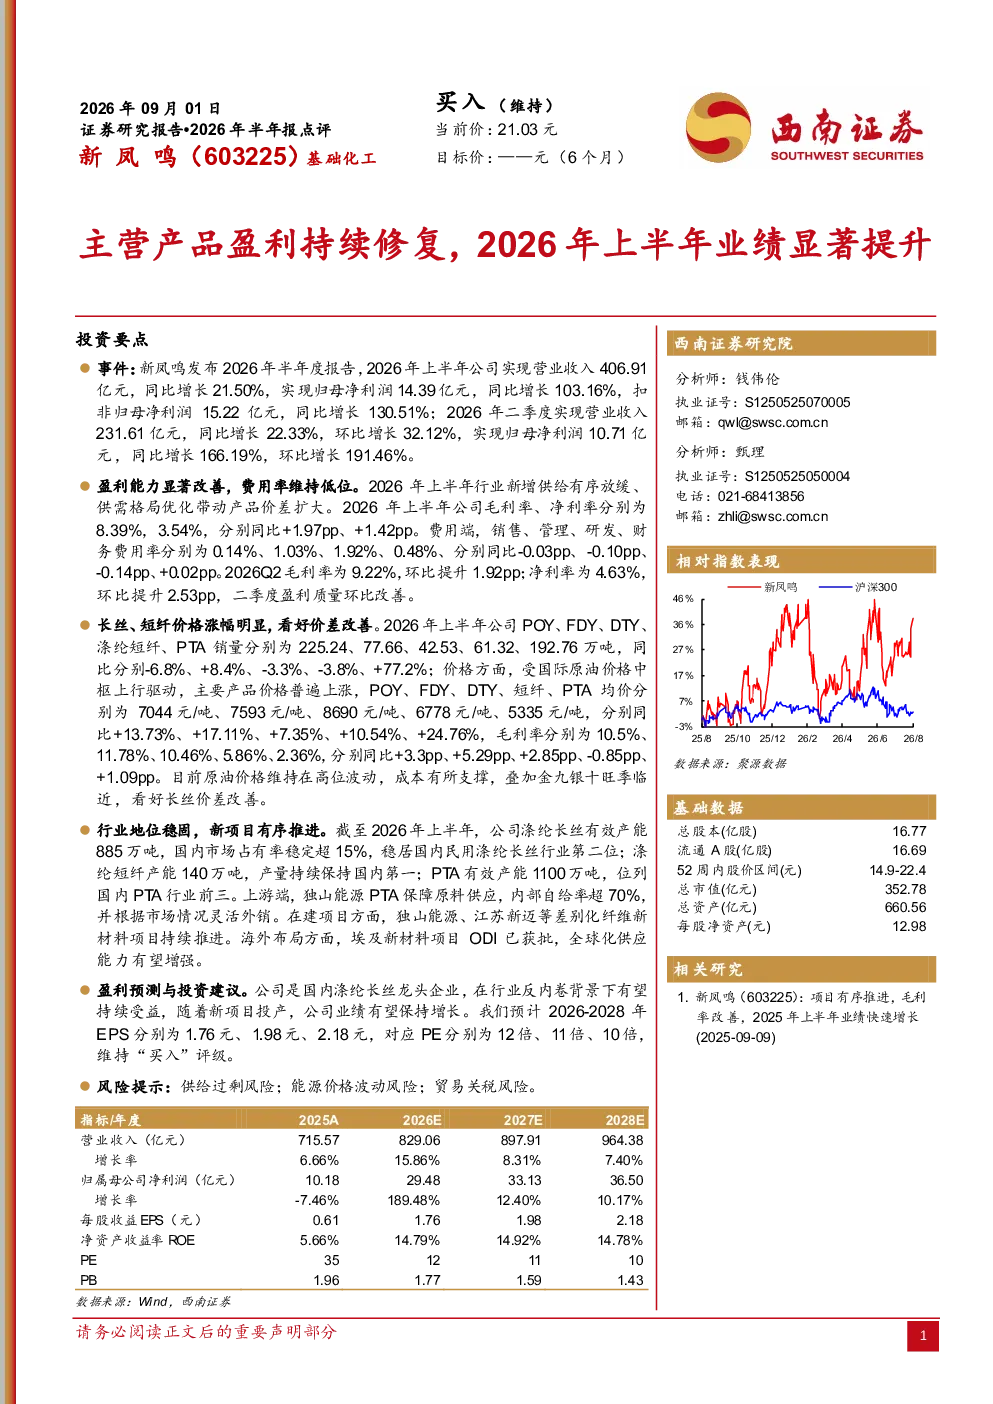
这份研报的核心内容是公司主营产品盈利能力持续修复,2026年上半年业绩预计显著提升。盈利能力改善主要得益于行业供需格局优化带动产品价差扩大,费用率维持低位。具体数据显示,2026年上半年毛利率、净利率分别为8.39%、3.54%,同比分别提升1.97pp、1.42pp;费用率方面,销售、管理、研发、财务费用率分别为0.14%、1.03%、1.92%、0.48%,同比分别下降0.03pp、0.10pp、0.14pp、0.02pp。2026Q2毛利率、净利率分别为9.22%、4.63%,环比提升1.92pp、2.53pp。
该行业的发展趋势如何?
该行业的发展趋势显示,供需格局优化是推动行业发展的关键因素之一,带动产品价差扩大,有利于企业盈利提升。从产品销量与价格来看,POY、FDY、DTY、涤纶短纤、PTA销量同比分别变化-6.8%、+8.4%、-3.3%、-3.8%、+77.2%,价格同比分别提升13.73%、17.11%、7.35%、10.54%、24.76%。这表明行业内部结构调整和产品结构升级正在推动行业向高端化、差异化方向发展。同时,企业费用率控制良好,销售、管理、研发、财务费用率同比分别下降0.03pp、0.10pp、0.14pp、0.02pp,显示出企业运营效率的持续改善。
这份报告重点分析了哪些方向?
这份报告重点分析了公司盈利能力修复情况、产品销量与价格变化、行业地位及项目进展。在盈利能力方面,报告详细分析了毛利率、净利率、费用率的同比和环比变化,揭示了公司盈利能力持续修复的路径。产品销量与价格方面,报告指出POY、FDY、DTY、涤纶短纤、PTA销量和价格的同比变化,反映了行业供需格局优化和产品结构升级的趋势。行业地位方面,公司涤纶长丝国内市场占有率稳定超15%,稳居行业第二;涤纶短纤产量持续保持国内第一;PTA位列国内行业前三。项目进展方面,独山能源、江苏新迈等差别化纤维新材料项目持续推进,埃及新材料项目ODI已获批,全球化供应能力增强。
当前市场现状如何判断?
当前市场现状显示,行业供需格局正在优化,产品价差扩大为企业盈利提升提供了空间。从产品销量与价格来看,涤纶短纤、PTA销量同比大幅增长,价格同比显著提升,表明市场需求旺盛,产品附加值提高。公司费用率控制良好,销售、管理、研发、财务费用率同比分别下降0.03pp、0.10pp、0.14pp、0.02pp,显示出企业运营效率的持续改善。行业地位方面,公司涤纶长丝、涤纶短纤、PTA产量均位居国内前列,显示出较强的市场竞争力。但需要注意的是,行业仍面临供给过剩、能源价格波动、贸易关税等风险,这些因素可能对市场现状产生一定影响。
这份研报提到了哪些风险提示?
这份研报提到了供给过剩风险、能源价格波动风险、贸易关税风险。供给过剩风险主要源于行业产能扩张可能导致的供需失衡,进而影响产品价格和企业盈利。能源价格波动风险主要指原油、天然气等能源价格波动可能导致的成本上升,影响企业利润水平。贸易关税风险主要指国际贸易政策变化可能导致的关税增加,影响企业出口业务。这些风险因素需要投资者关注,并在投资决策中充分考虑。