猜你想问
中集车辆2026H1营收和利润情况如何?
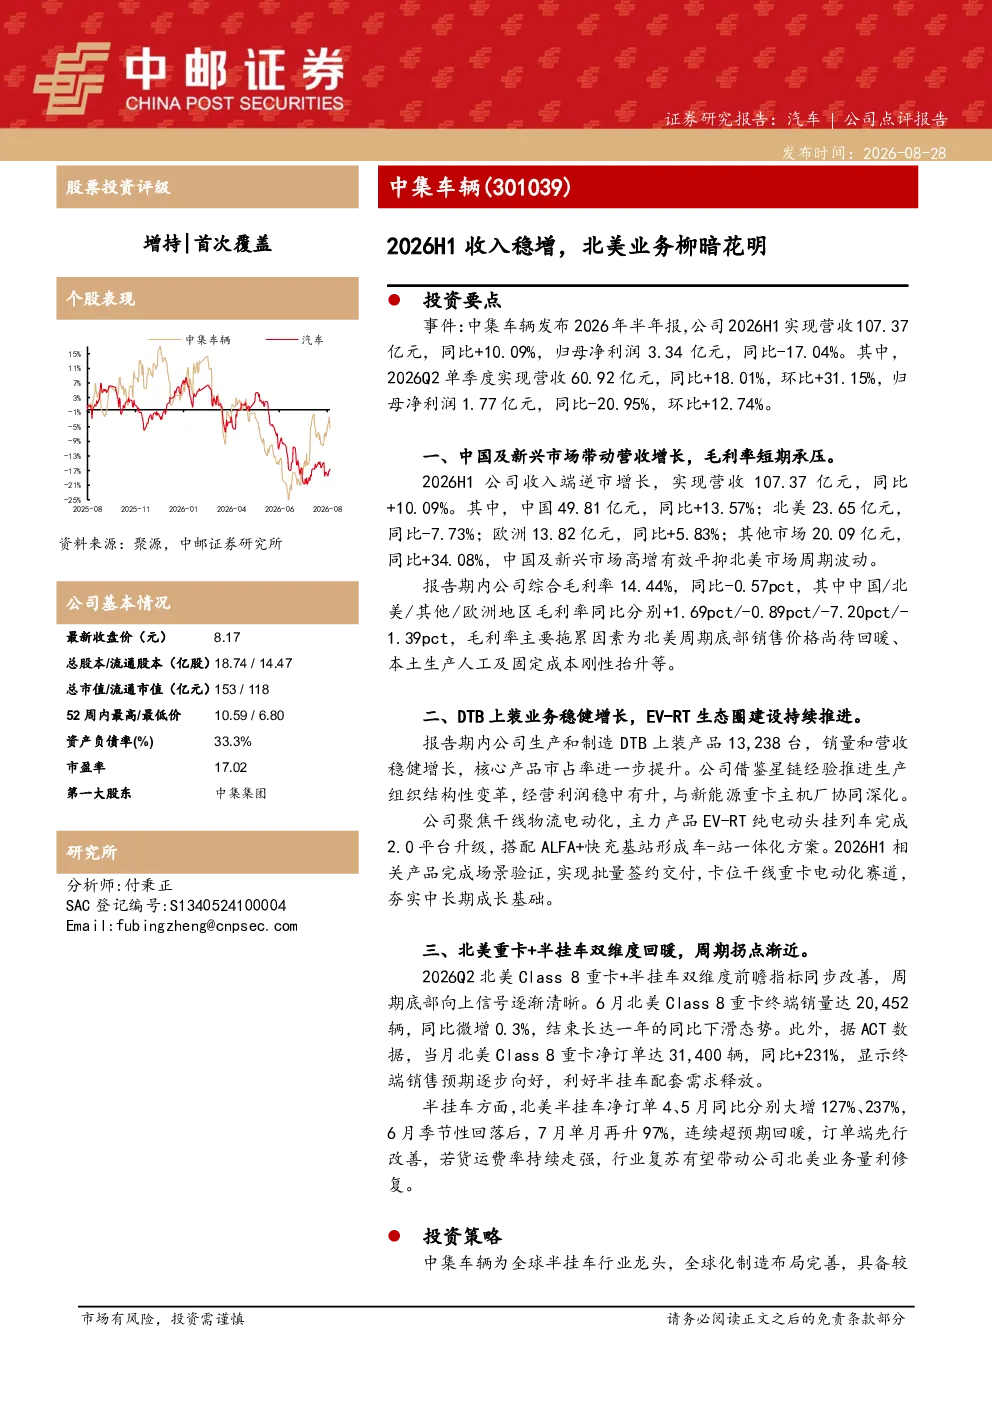
中集车辆2026H1实现营收107.37亿元,同比+10.09%,归母净利润3.34亿元,同比-17.04%。中国市场收入49.81亿元,同比+13.57%;北美市场收入23.65亿元,同比-7.73%;欧洲市场收入13.82亿元,同比+5.83%;其他市场收入20.09亿元,同比+34.08%。中国及新兴市场高增长有效平抑北美市场周期波动。综合毛利率14.44%,同比-0.57pct,主要受北美周期底部销售价格、人工及固定成本影响。
中集车辆DTB上装业务发展情况?
报告期内DTB上装业务稳健增长,生产和制造DTB上装产品13,238台,销量和营收稳健增长,核心产品市占率进一步提升。公司聚焦干线物流电动化,EV-RT纯电动头挂列车完成2.0平台升级,搭配ALFA+快充基站形成车-站一体化方案,2026H1相关产品完成场景验证,实现批量签约交付。
北美市场对中集车辆的影响及趋势?
北美市场收入23.65亿元,同比-7.73%,但2026Q2北美Class 8重卡+半挂车前瞻指标同步改善,周期底部向上信号逐渐清晰。6月北美Class 8重卡终端销量微增0.3%,结束同比下滑;净订单达31,400辆,同比+231%。半挂车净订单4、5月同比大增127%、237%,7月再升97%。北美市场表现对中集车辆整体业绩有重要影响,订单端先行改善显示复苏趋势。
中集车辆未来几年业绩预测?
预计公司2026-2028年营收为225.00/249.40/272.28亿元,归母净利润10.14/12.48/15.16亿元,EPS为0.54/0.67/0.81元/股。当前股价对应PE为15.1/12.3/10.1倍。公司作为全球半挂车行业龙头,具备抗周期经营韧性,现金流稳健,长期坚持现金分红。
中集车辆面临的主要风险有哪些?
主要风险包括北美需求复苏不及预期、原材料价格大幅波动、汇率及地缘风险、海外贸易政策变动风险等。北美市场周期波动对业绩影响较大,原材料成本和汇率变动也会影响盈利能力,需关注贸易政策变化对出口业务的影响。