猜你想问
瑞普生物2026年中报核心内容是什么?
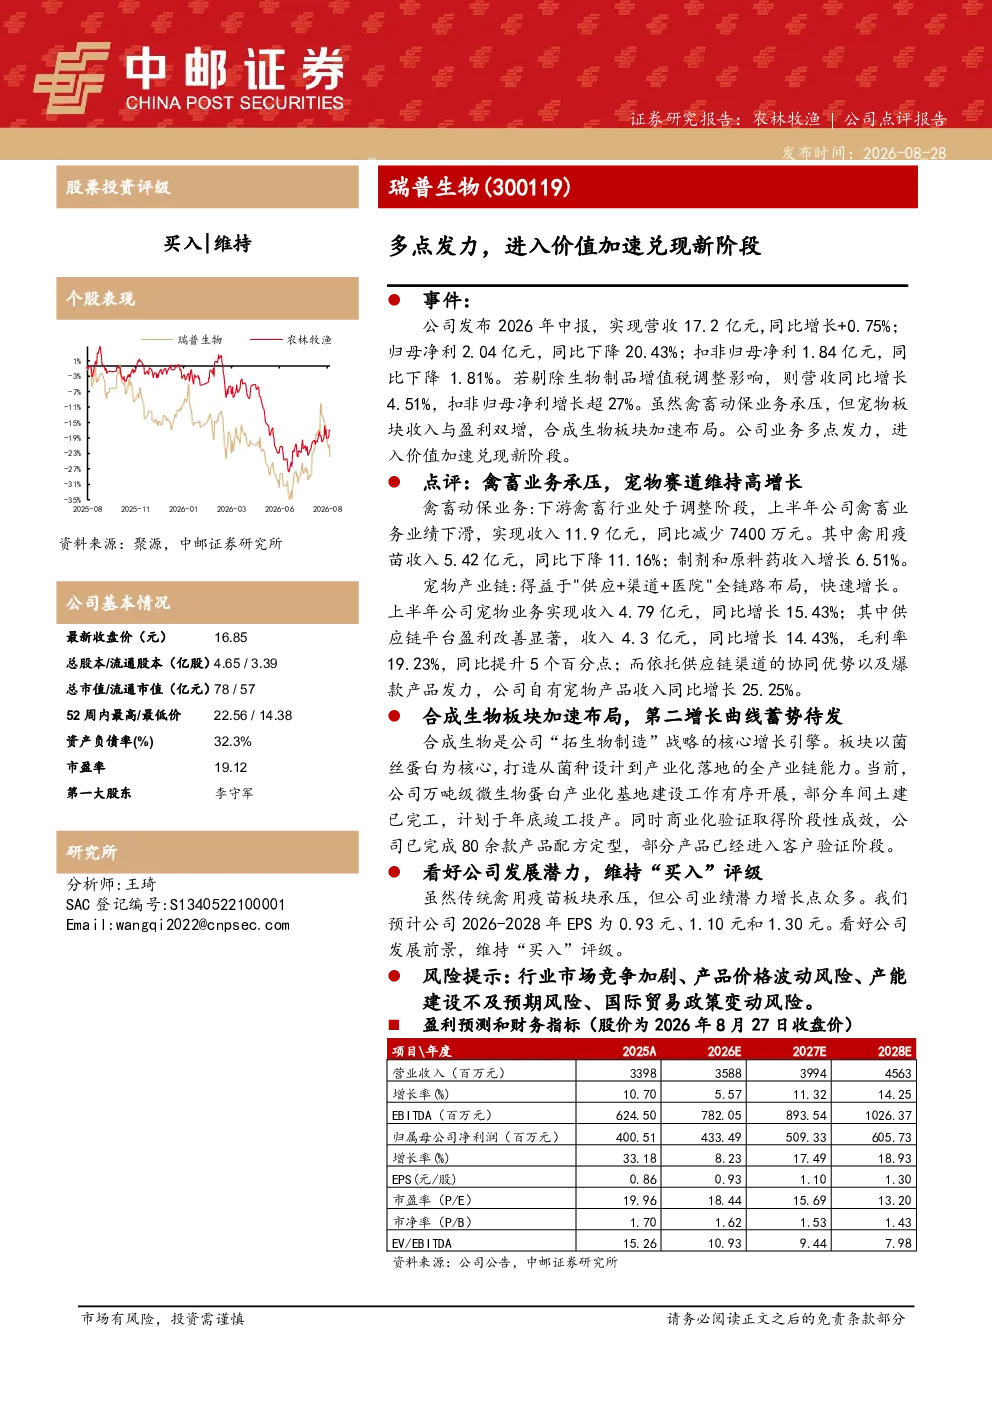
瑞普生物2026年中报显示,公司实现营收17.2亿元,同比增长0.75%;归母净利2.04亿元,同比下降20.43%。扣非归母净利1.84亿元,同比下降1.81%。剔除生物制品增值税调整影响后,营收同比增长4.51%,扣非归母净利增长超27%。公司业务多点发力,进入价值加速兑现新阶段。
医药生物行业发展趋势如何?
医药生物行业发展趋势显示,公司禽畜动保业务受下游行业调整影响收入减少,但宠物业务维持高增长,供应链平台和自有宠物产品收入均实现显著增长。合成生物板块作为核心增长引擎,以菌丝蛋白为核心,打造全产业链能力,万吨级产业化基地建设有序推进,多款产品进入验证阶段。
研报重点分析了瑞普生物哪些业务方向?
研报重点分析了瑞普生物的禽畜动保业务、宠物业务和合成生物板块。禽畜动保业务受行业调整影响承压,但宠物业务凭借全链路布局实现高增长,供应链平台和自有产品收入均显著提升。合成生物板块作为战略核心,以菌丝蛋白为核心加速布局,产业化基地建设和产品验证均取得进展。
当前医药生物市场现状如何?
当前医药生物市场现状显示,公司业绩受传统禽用疫苗板块调整影响,但宠物业务和合成生物板块展现出强劲增长潜力。宠物赛道通过全链路布局实现收入同比增长15.43%,合成生物板块加速产业化落地。行业整体竞争加剧,但公司多点发力,价值加速兑现。
研报提示了哪些风险?
研报提示了行业市场竞争加剧、产品价格波动风险、产能建设不及预期风险、国际贸易政策变动风险。具体来看,禽畜动保业务受行业周期影响较大,宠物赛道竞争激烈,合成生物板块产能建设存在不确定性,国际政策变化可能带来市场波动。
你可能感兴趣
康龙化成(300759)2026年中报点评:H1新签订单加速增长,CDMO商业化兑现进入加速期
华创证券2026-08-23
2026年中报点评:800G/1.6T放量驱动业绩兑现,AI光互联龙头进入加速成长期
信息技术西南证券2026-09-08
2026年中报点评:商业化驱动业绩转盈,全球临床价值加速兑现
东吴证券2026-08-18
2016年中报点评:业绩低于预期,旅游板块多触点发力
纺织服装国泰君安证券2016-08-28
2022年中报预告点评:不惧疫情高增长延续,智驾域多点发力
华创证券2022-07-17
【中泰有色:斯瑞新材】:新材料平台企业,多点发力进入快车道 1
未知机构2022-10-19
电新-王颖东 全面看多液冷 中报业绩风险释放 3Q进入订单和基本面加速兑现阶段
未知机构2026-08-25
2026年中报点评 区域成长持续兑现 盈利进入修复通道
未知机构2026-08-25
2026年中报点评:境外优势充分兑现,多元业务协同发力
金融东吴证券2026-08-18