猜你想问
这份研报主要分析了什么内容?
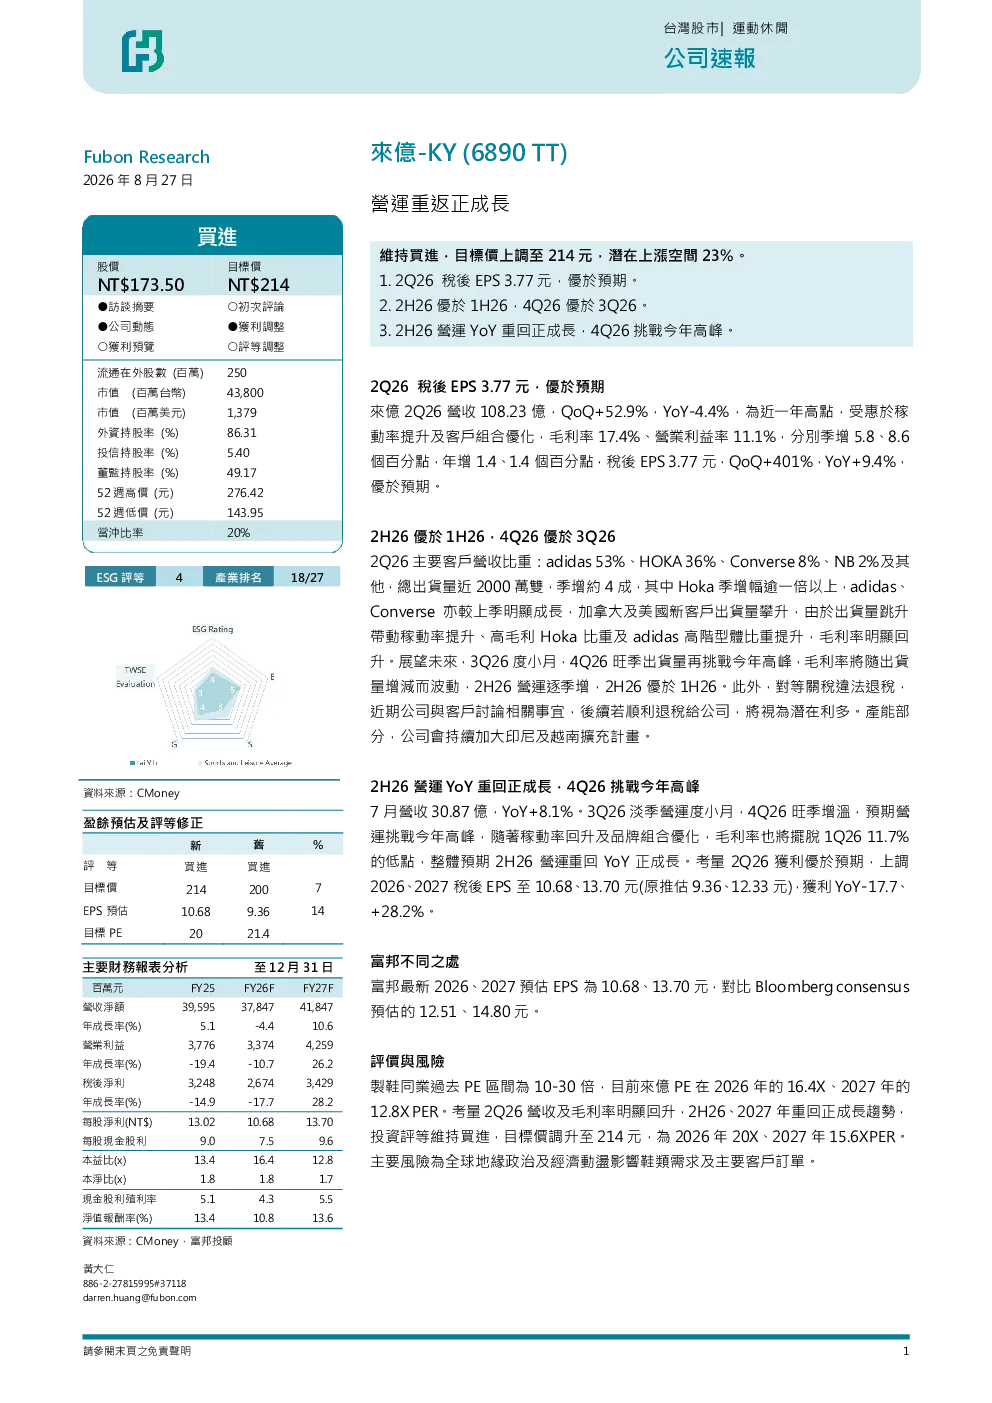
这份研报主要分析了来億-KY(6890 TT)的运营情况,指出其重返正增长,维持买入评级,目标价上调至214元,潜在上漲空间23%。报告还详细预测了2025至2027年的盈利数据,以及公司的主要客户和产品结构,包括Adidas、HOKA等品牌营收比重和出货量增长情况。此外,研报还关注了公司在印尼及越南的产能扩充计划,以及潜在的关税退税利好。
当前鞋类行业的发展趋势如何?
当前鞋类行业的发展趋势显示,主要品牌如Adidas、HOKA等营收占比显著,市场集中度较高。来億-KY作为鞋类制造商,受益于主要客户的稳定订单和产品需求增长,特别是HOKA品牌出货量季度增幅超过一倍。同时,公司积极拓展东南亚产能,应对全球供应链变化。行业整体面临地緣政治及经济动荡带来的需求波动风险,但品牌合作和产能布局为未来发展提供支撑。
研报重点分析了来億-KY的哪些方面?
研报重点分析了来億-KY的运营表现和盈利预测。报告指出,公司2H26实现YoY重回正增长,2Q26营收达108.23亿,QoQ增长52.9%,为近一年高点。盈利方面,2Q26税后EPS 3.77元,优于预期,并上调2026及2027年EPS至10.68及13.70元。此外,报告还关注了公司的主要客户结构,如Adidas占比53%,以及产能扩张和关税退税的潜在影响。
当前市场对鞋类行业的现状判断是什么?
当前市场对鞋类行业的现状判断显示,行业受益于品牌合作和产品创新,需求保持增长态势。来億-KY作为鞋类制造商,与Adidas、HOKA等主要客户的合作稳定,出货量季度增幅显著。然而,全球地緣政治及经济动荡对鞋类需求带来不确定性,主要客户订单也可能受影响。同时,行业竞争激烈,品牌集中度高,企业需持续提升产品竞争力。产能扩张和关税退税等政策因素也可能影响行业格局。
研报提示了哪些主要风险?
研报提示的主要风险包括全球地緣政治及经济动荡可能影响鞋类需求,进而影响主要客户的订单。此外,行业竞争激烈,品牌集中度高,可能压缩企业利润空间。产能扩张和关税退税等政策因素也存在不确定性,可能影响公司盈利能力。公司需密切关注国际政治经济形势变化,优化供应链管理,提升产品竞争力以应对潜在风险。