猜你想问
这份研报主要分析了什么内容?
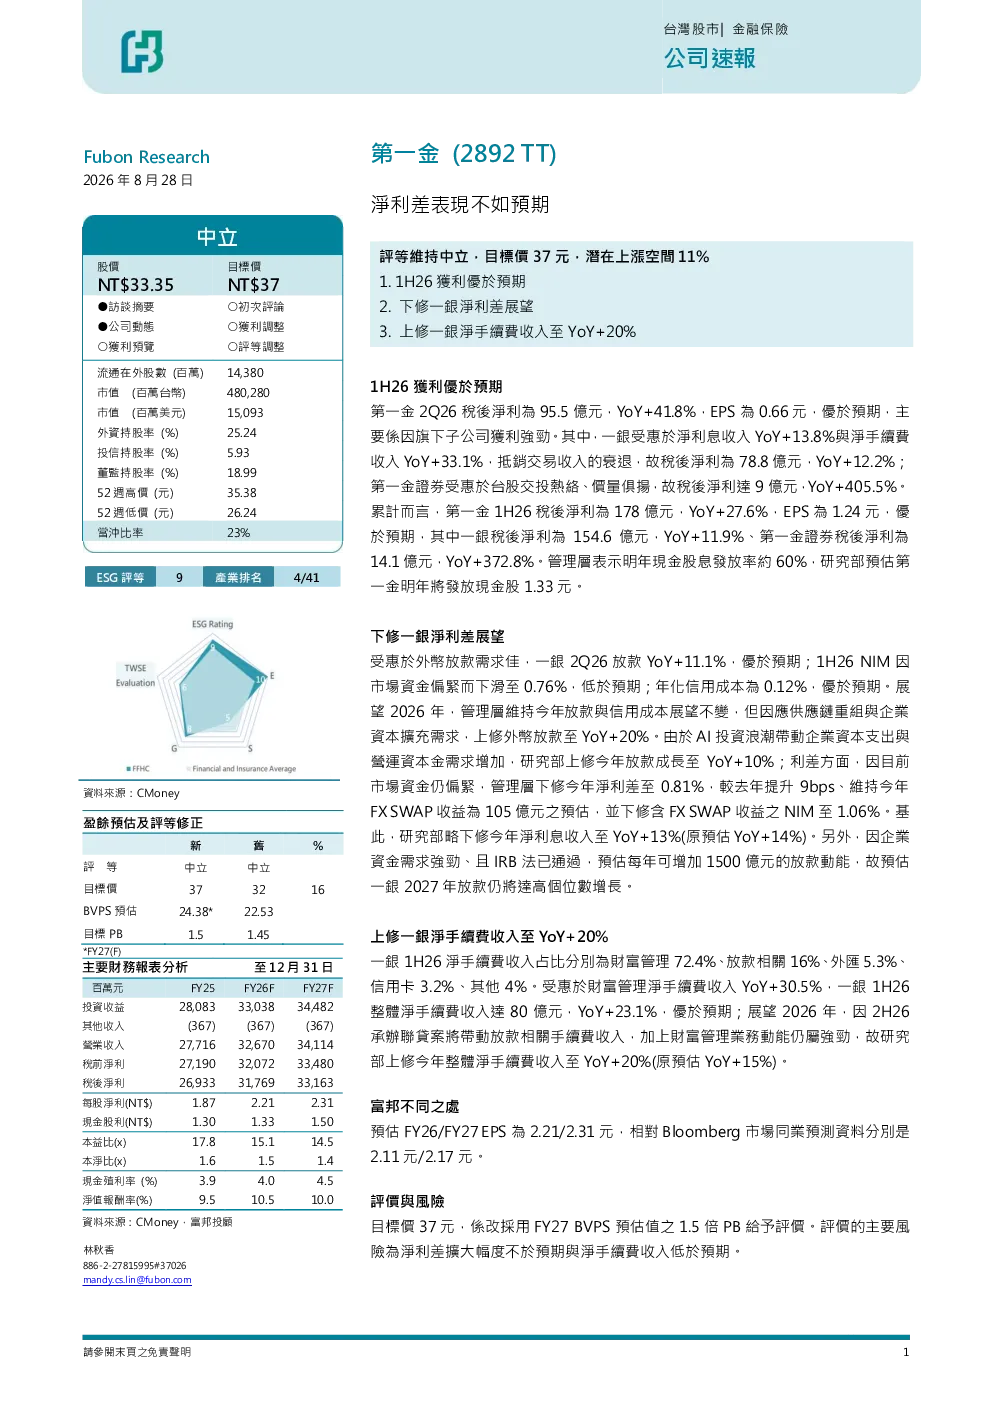
这份研报主要分析了第一金2026年上半年的盈利表现,指出其优于预期,主要得益于旗下子公司一银和第一金证券的强劲盈利。一银的税后净利为78.8亿,YoY+12.2%,主要受净利息收入YoY+13.8%和净手续费收入YoY+33.1%的支撑;第一金证券的税后净利达9亿,YoY+405.5%,主要受台股交投热络的影响。累计而言,第一金1H26税后净利为178亿,YoY+27.6%,EPS为1.24元,优于预期。此外,还展望了2026年一银的净利差、外币放款、净手续费收入等情况。
报告对相关赛道/行业的发展趋势有何分析?
报告对相关赛道的发展趋势进行了分析,指出一银的净利差展望被下修至0.81%,因市场资金偏紧;但同时,外币放款被上修至YoY+20%,以应对供应链重组和企业资本支出需求。研究部上修今年放款增长至YoY+10%,并预估2027年放款仍将达高个位数增长。此外,因企业资金需求强劲且IRB法已通过,预估每年可增加1500亿元的放款动能。一银1H26的净手续费收入达80亿,YoY+23.1%,优于预期,主要受财富管理净手续费收入YoY+30.5%的推动。展望2026年,研究部上修今年整体净手续费收入至YoY+20%,因二季度承办联贷案将带动放款相关手续费收入,且财富管理业务仍属强劲。
研报重点分析了哪些方向?
研报重点分析了第一金2026年上半年的盈利表现及其驱动因素,特别是旗下子公司一银和第一金证券的盈利情况。详细分析了一银的税后净利、净利息收入、净手续费收入的变化,以及第一金证券税后净利的大幅增长原因。此外,还重点展望了2026年一银的净利差、外币放款、放款增长和净手续费收入的预期,并提及了企业资金需求强劲和IRB法通过带来的放款动能增加。
当前市场对第一金的表现有何判断?
当前市场对第一金的表现判断为盈利表现优于预期。报告指出,第一金2026年上半年的税后净利为178亿,YoY+27.6%,EPS为1.24元,优于预期。这主要得益于旗下子公司一银和第一金证券的强劲盈利。一银的税后净利YoY+12.2%,净手续费收入YoY+23.1%;第一金证券税后净利YoY+405.5%。市场对一银的未来净利差、外币放款、放款增长和净手续费收入也持有积极预期。
研报提示了哪些主要风险?
研报提示的主要风险包括:一银的净利差扩大幅度不及预期,这可能影响其利息收入;净手续费收入低于预期,这可能影响其非利息收入。此外,虽然报告对一银和第一金证券的盈利表现持乐观态度,但也指出市场资金偏紧可能影响净利差,需要关注其应对策略。企业资金需求强劲和IRB法通过带来的放款动能增加是积极因素,但相关风险也需要持续关注。