猜你想问
这份研报的核心内容是什么?
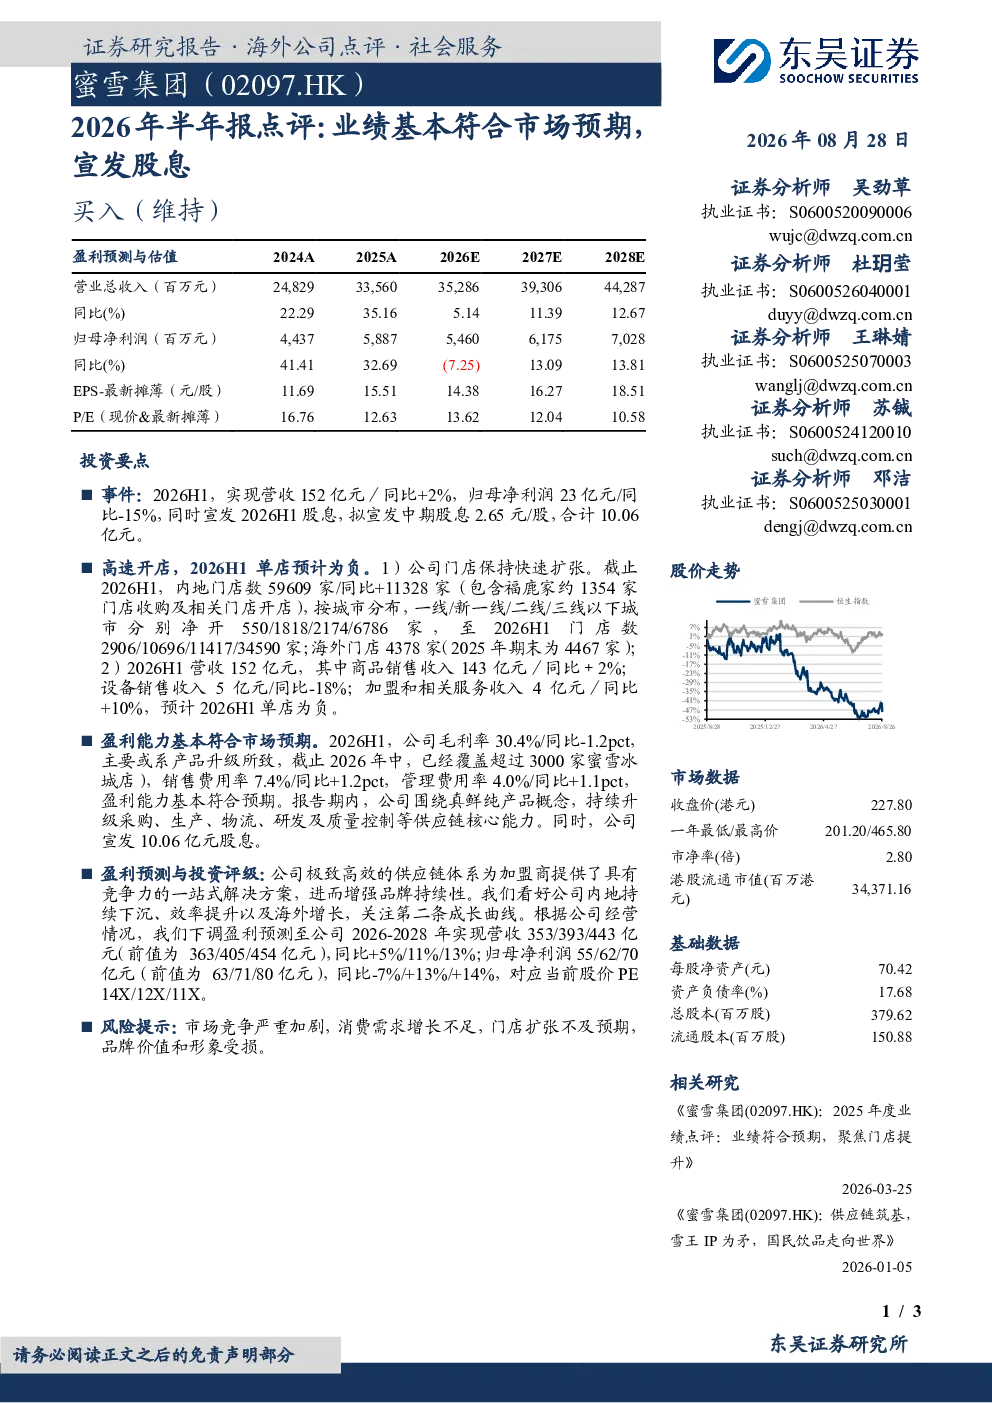
这份研报主要分析了蜜雪集团2026年上半年的业绩表现。报告显示,公司实现营收152亿元,同比增长2%,但归母净利润为23亿元,同比下降15%。门店扩张迅速,内地门店数达59609家,同比增长11328家,但单店营收预计为负。收入结构方面,商品销售收入143亿元(+2%),设备销售收入5亿元(-18%),加盟和相关服务收入4亿元(+10%)。毛利率为30.4%(-1.2pct),销售费用率7.4%(+1.2pct),管理费用率4.0%(+1.1pct)。此外,公司宣发2026H1中期股息2.65元/股,合计10.06亿元。
蜜雪集团所在的赛道发展趋势如何?
蜜雪集团所在的赛道为国民饮品和零售连锁行业。该行业近年来受益于消费升级和下沉市场拓展,呈现快速增长态势。蜜雪集团凭借其高性价比产品和广泛渠道覆盖,在二三线及以下城市占据领先地位。然而,市场竞争日益激烈,新兴品牌和传统饮料巨头纷纷布局,对蜜雪集团构成挑战。未来,行业将更加注重品牌建设、产品创新和数字化运营,以应对消费需求的变化。蜜雪集团需要持续提升品牌价值和产品力,以保持竞争优势。
研报重点分析了蜜雪集团的哪些方面?
研报重点分析了蜜雪集团的业绩表现、门店扩张、收入结构、盈利能力及股息政策。在业绩方面,报告指出营收增长乏力,净利润下滑,主要受单店营收负增长和费用率上升影响。门店扩张方面,内地门店数大幅增长,但单店营收表现不佳,需关注扩张质量。收入结构显示,商品销售仍是主要来源,但设备销售下滑明显。盈利能力方面,毛利率和费用率均有所波动,反映公司运营压力。最后,公司宣布中期股息,体现其对股东的回报政策。
蜜雪集团当前的市场表现如何?
蜜雪集团当前的市场表现呈现分化态势。从业绩数据看,2026年H1营收微增,净利润下滑,反映增长动能减弱。门店扩张迅速,但单店营收为负,需警惕规模不经济风险。股价方面,收盘价227.80港元,一年最低/最高价分别为201.20/465.80港元,市净率2.80倍,流通市值3437.116百万港元。整体来看,市场对蜜雪集团的增长前景存在分歧,需关注其盈利能力恢复和市场竞争压力。
研报提示了哪些风险?
研报提示了蜜雪集团面临的主要风险,包括市场竞争加剧、消费需求增长不足、门店扩张不及预期以及品牌价值和形象受损。市场竞争方面,新兴品牌和传统饮料企业加速布局,可能挤压蜜雪集团的市场份额。消费需求不足则影响产品销售,尤其在经济下行压力下。门店扩张若不及预期,将影响营收和利润增长。品牌形象受损则可能降低消费者忠诚度,影响长期发展。这些风险需持续关注,以评估投资风险。