猜你想问
这份研报主要讲了什么内容?
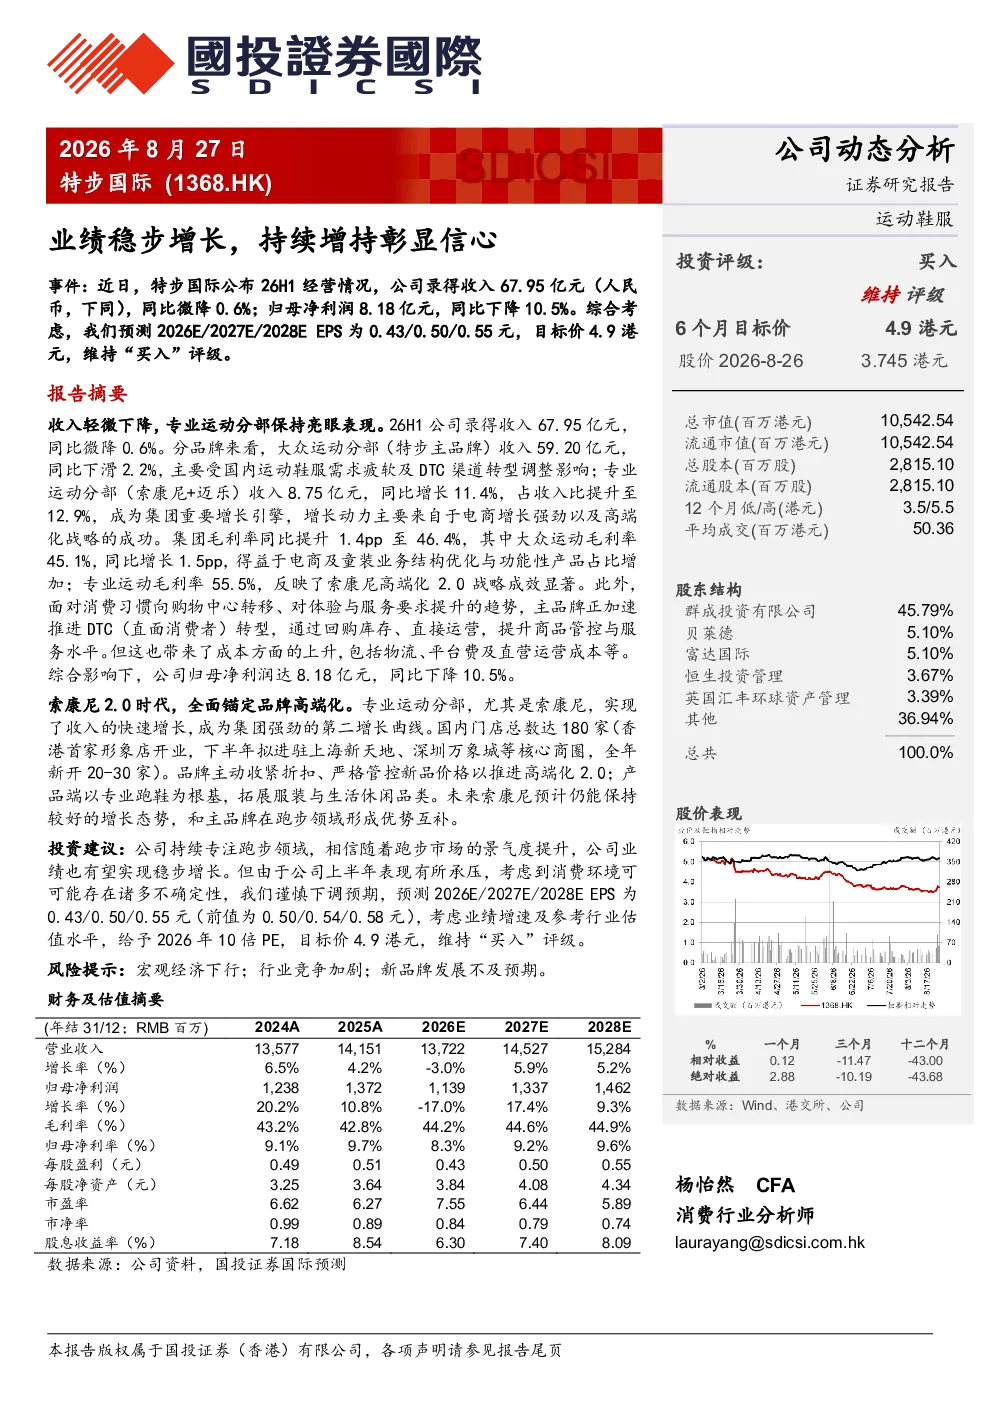
这份研报分析了特步国际2026年上半年的业绩表现。报告显示,集团收入67.95亿元,同比微降0.6%;归母净利润8.18亿元,同比下降10.5%。大众运动分部收入59.20亿元,同比下滑2.2%,主要受国内运动鞋服需求疲软及DTC渠道转型调整影响;专业运动分部(索康尼+迈乐)收入8.75亿元,同比增长11.4%,占收入比提升至12.9%,成为集团重要增长引擎,增长动力主要来自于电商增长强劲以及高端化战略的成功。集团毛利率同比提升1.4pp至46.4%,其中大众运动毛利率45.1%,同比增长1.5pp,得益于电商及童装业务结构优化与功能性产品占比增加;专业运动毛利率55.5%,反映了索康尼高端化2.0战略成效显著。主品牌正加速推进DTC转型,通过回购库存、直接运营,提升商品管控与服务水平,但带来物流、平台费及直营运营成本等上升。索康尼国内门店总数达180家,品牌主动收紧折扣、严格管控新品价格以推进高端化2.0;产品端以专业跑鞋为根基,拓展服装与生活休闲品类。预测2026E/2027E/2028EEPS为0.43/0.50/0.55元,目标价4.9港元,维持“买入”评级。
大众运动分部业绩下滑的原因是什么?
大众运动分部业绩下滑的主要原因有两个:一是国内运动鞋服需求疲软,消费者购买意愿下降;二是DTC渠道转型调整,特步国际在直接运营渠道的过程中面临库存管理、物流成本和平台费用等压力。这些因素共同导致该分部收入同比下滑2.2%。尽管如此,报告也指出,大众运动分部毛利率有所提升,达到45.1%,同比增长1.5pp,这得益于电商渠道的发展以及童装业务结构优化,功能性产品占比增加也推动了毛利率改善。
专业运动分部成为集团增长引擎的原因?
专业运动分部成为集团增长引擎的主要原因是其收入和市场份额的显著提升。2026年上半年,专业运动分部收入达到8.75亿元,同比增长11.4%,占集团收入比提升至12.9%。增长动力主要来自两个方面:一是电商渠道的强劲增长,线上销售表现突出;二是高端化战略的成功实施,索康尼和迈乐等品牌通过推出高端产品、优化产品结构,吸引了更多高端消费者。此外,索康尼在国内的门店运营也逐步成熟,国内门店总数已达180家,品牌通过收紧折扣、严格管控新品价格等方式推进高端化战略,进一步提升了品牌价值和盈利能力。
报告对特步国际的市场现状有何判断?
报告对特步国际的市场现状进行了综合判断。一方面,大众运动分部面临需求疲软和渠道转型挑战,导致收入下滑;另一方面,专业运动分部表现亮眼,成为集团重要增长引擎,电商和高端化战略成效显著。从整体来看,特步国际正处于转型期,虽然面临一些挑战,但通过积极调整战略,提升产品竞争力和运营效率,有望实现长期可持续发展。报告还指出,集团毛利率有所提升,反映出其在产品结构优化和成本控制方面的成效。此外,索康尼在国内市场的布局和高端化战略的推进也显示出集团对未来发展的信心。
研报提示了哪些风险?
研报提示了三个主要风险:一是宏观经济下行可能影响消费者购买力,进而影响运动鞋服行业的整体表现;二是行业竞争加剧,国内外品牌竞争激烈,可能导致价格战和市场份额争夺;三是新品牌发展不及预期,特步国际近年来推出了多个新品牌,但新品牌的市场表现存在不确定性,如果发展不及预期,可能影响集团的长期增长。这些风险需要投资者密切关注,并在投资决策中充分考虑。