猜你想问
研报主要说了什么内容?
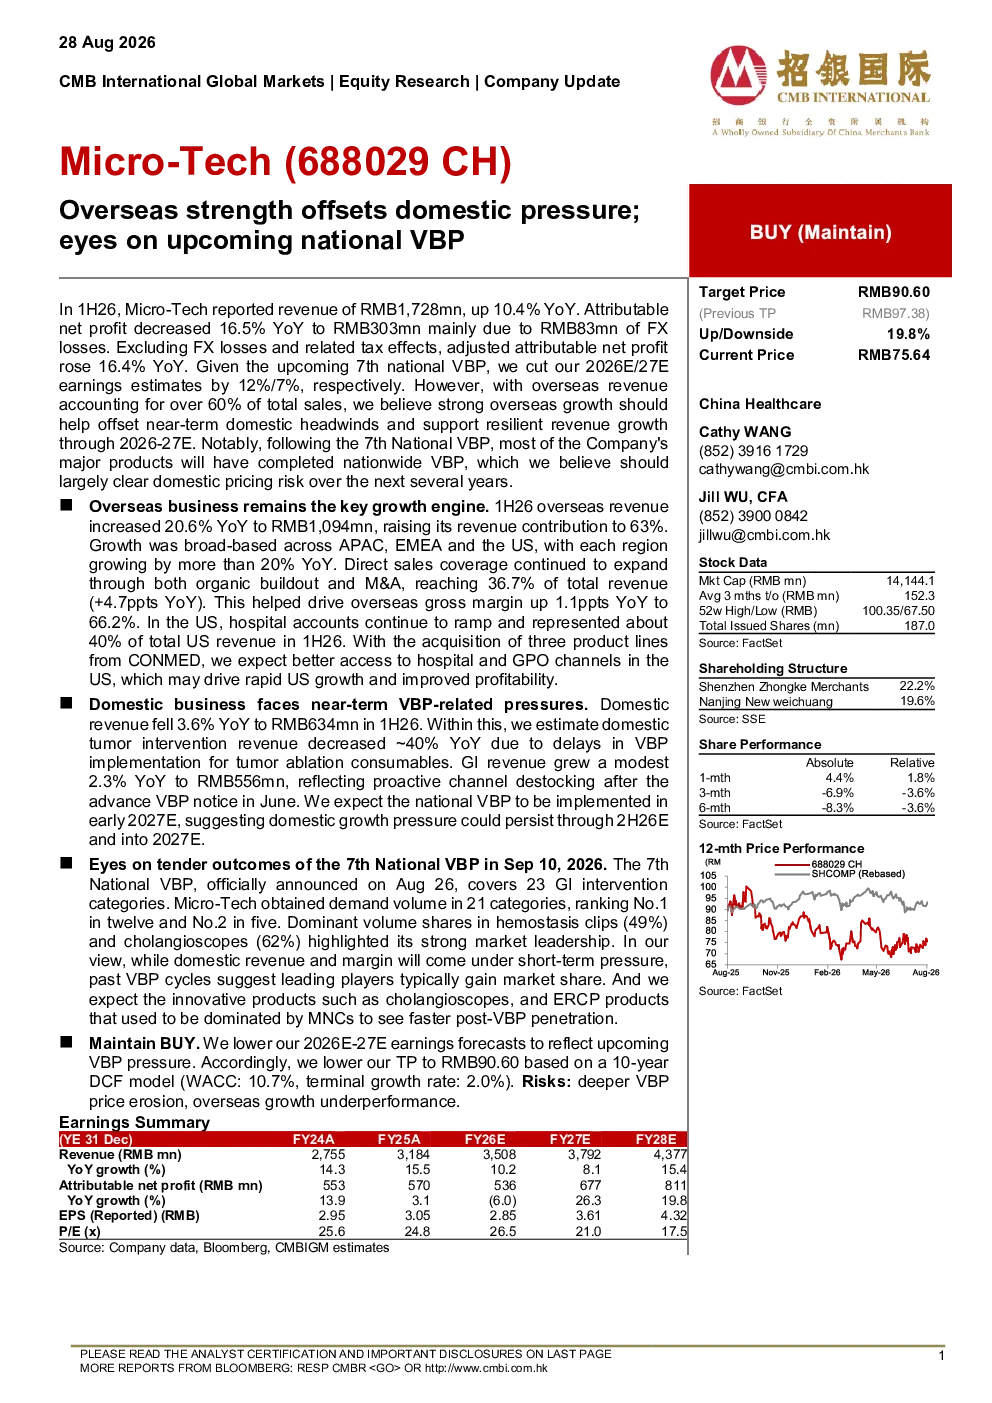
研报指出微技术公司短期面临国内压力,主要源于即将到来的第七届全国VBP,但海外业务强劲增长将抵消国内不利因素,并支持未来营收稳健增长。公司大部分产品将在VBP后完成认证,长期国内定价风险有望消除。2026年上半年营收17.28亿元,同比增长10.4%;净利润3.03亿元,同比下降16.5%(主要受汇兑损失影响),调整后同比增长16.4%。海外收入10.94亿元,同比增长20.6%,占比63%。国内收入6.34亿元,同比下滑3.6%。肿瘤介入收入预计减少约40%,胃肠道收入增长2.3%
医药生物行业发展趋势如何?
医药生物行业发展趋势显示,随着政策调整和技术创新,行业竞争加剧,尤其在微创医疗领域。第七届全国VBP将影响市场格局,但领先企业有望保持市场份额,创新产品渗透率将提升。海外市场持续扩张,亚太区、欧洲、中东和非洲区(EMEA)及美国均超20%增长,直销占比36.7%,毛利率提升至66.2%
报告重点分析了哪些方向?
报告重点分析了微技术公司国内外业务表现及第七届全国VBP的影响。海外业务强劲增长抵消国内压力,未来营收稳健增长可期。国内市场短期内受VBP压制,但长期定价风险有望消除。报告关注公司产品认证进度、海外市场扩张及国内业务调整情况
当前市场现状如何判断?
当前市场现状显示,微技术公司面临国内政策压力,但海外市场表现亮眼。2026年上半年营收同比增长10.4%,海外收入占比63%,同比增长20.6%。国内收入下滑3.6%,肿瘤介入收入预计减少约40%,但胃肠道收入增长2.3%。市场整体竞争激烈,政策变化对行业影响显著
研报有哪些风险提示?
研报提示的主要风险包括估值进一步侵蚀,海外增长不及预期。虽然海外业务强劲,但仍需关注市场变化。国内市场短期内受VBP影响较大,肿瘤介入收入大幅下滑可能影响整体业绩。此外,汇率波动也可能对净利润产生不利影响
你可能感兴趣
海外力量抵消国内软弱
医药生物招银国际2025-10-31
在线和即将到来:互联网对有抱负的国家的影响
信息技术麦肯锡2012-01-01
消费支撑影响力度逐渐减弱,关注即将到来国内榨季情况-国金期货白糖周报20241014
国金期货2024-10-16
铜周报:期现力量依然较为强大,抵消精炼铜产量增长压力
华泰期货2018-05-20
- 23 年第 2 季度收益同比增长 35 % ; 海外蓬勃发展 , 即将到来的驱动力
招银国际2023-08-18
镍日报:镍价回落打压力量有限,国内镍价受到的压力并不明显
华泰期货2018-02-08
化工行业周报:中报行情即将到来,关注超预期的农药、C3行业
基础化工华创证券2013-06-17
关注即将到来的新一波转债条款博弈浪潮
金融财通证券2025-09-21
食品饮料行业研究周报:白酒板块不过分悲观,重点关注即将到来的恒天然拍卖日对原奶标的的影响
食品饮料国金证券2016-09-04