猜你想问
一脉阳光2026年半年报核心数据有哪些?
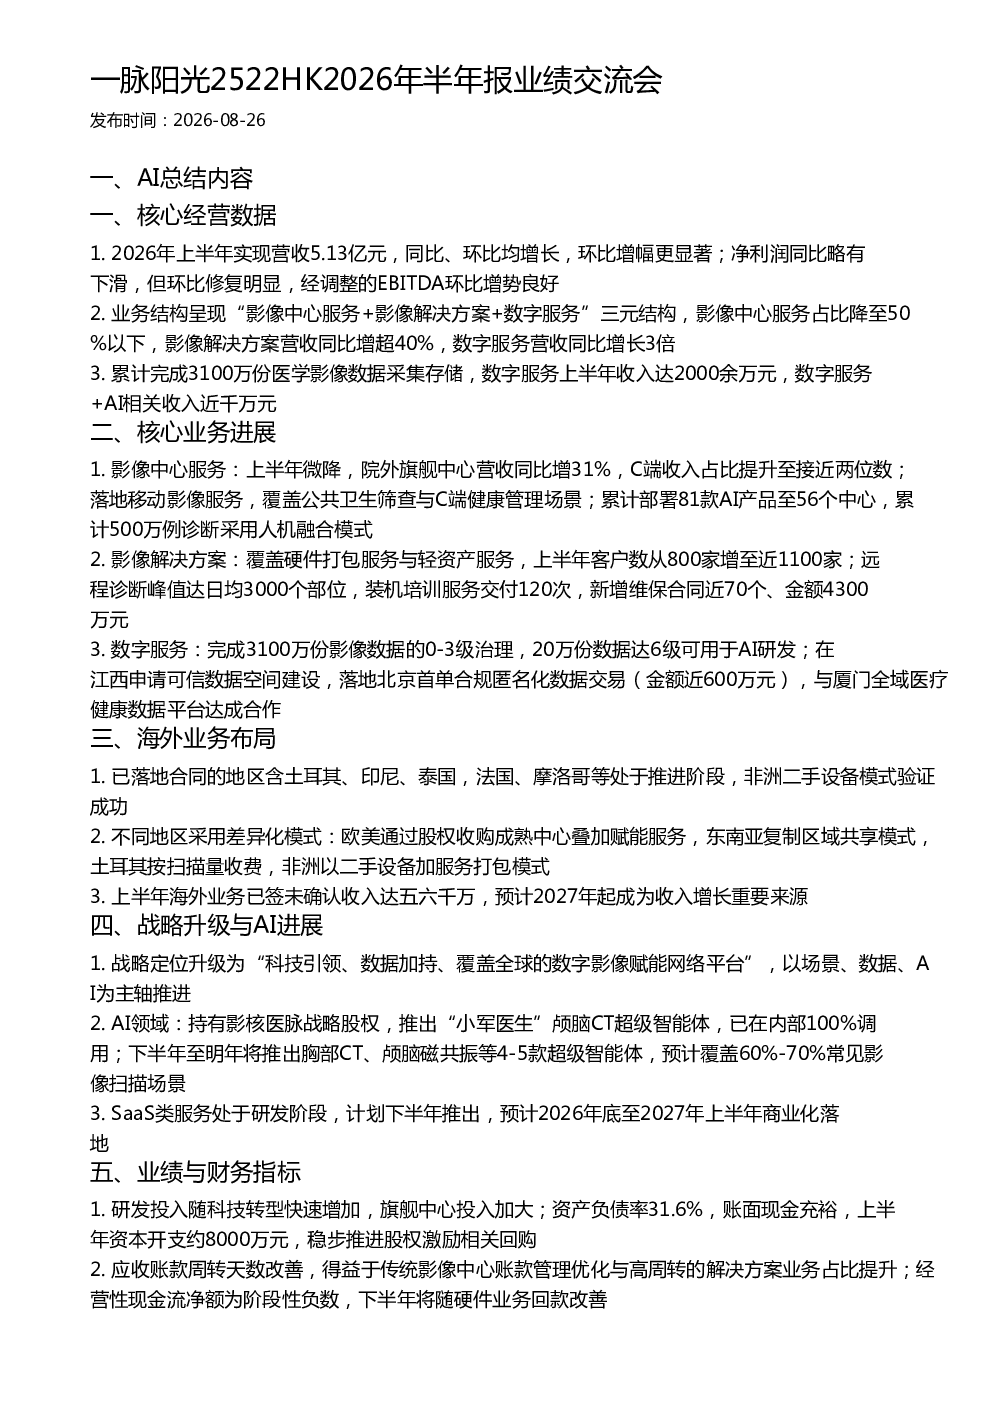
2026年上半年营收5.13亿元,同比环比均增长,环比增幅更显著。净利润同比略有下滑,但环比修复明显,经调整的EBITDA环比增势良好。业务结构呈现“影像中心服务+影像解决方案+数字服务”三元结构,影像解决方案营收同比增超40%,数字服务营收同比增长3倍。累计完成3100万份医学影像数据采集存储,数字服务上半年收入达2000余万元,数字服务+AI相关收入近千万元。
影像中心服务业务进展如何?
影像中心服务上半年微降,院外旗舰中心营收同比增31%,C端收入占比提升至接近两位数。落地移动影像服务,覆盖公共卫生筛查与C端健康管理场景。累计部署81款AI产品至56个中心,累计500万例诊断采用人机融合模式。
数字服务赛道发展趋势如何?
数字服务赛道呈现快速发展态势,公司完成3100万份影像数据的0-3级治理,20万份数据达6级可用于AI研发。已落地北京首单合规匿名化数据交易,与厦门全域医疗健康数据平台达成合作。AI相关业务进入商业化兑现期,超级智能体将于2026年下半年启动商业化。
公司市场现状如何?
公司上半年客户数从800家增至近1100家,远程诊断峰值达日均3000个部位,新增维保合同近70个、金额4300万元。海外业务已签未确认收入达五六千万,覆盖土耳其、印尼、泰国等地区,预计2027年起成为收入增长重要来源。
研报存在哪些风险提示?
公司经营性活动现金流净额为阶段性负数,下半年将随硬件业务回款改善。AI产品商业化落地存在不确定性,需持续投入研发。海外业务拓展面临政策与市场风险。反腐新规短期项目推进节奏放缓,但长期利好合规经营的企业。
你可能感兴趣
国联民生医药 阳光诺和2026年半年报业绩交流会
未知机构2026-08-30
一脉阳光:2025年度业绩公告
港股财报2026-03-31
2024年一脉阳光企业研究:智能影像,精准医疗
医药生物头豹研究院2025-03-10
一脉阳光(02522.HK)整体业务稳定发展,加速发掘影像数据价值
国信证券2025-09-30
一脉阳光2025年度报告
港股财报2026-03-31
一脉阳光2024年度报告
港股财报2025-04-01
江西一脉阳光集团股份有限公司港股招股说明书
港股招股说明书2023-05-11
一脉阳光招股说明书
港股招股说明书2024-05-30
招银国际助力江西一脉阳光集团股份有限公司香港IPO成功发行并在香港联交所挂牌上市
招银国际2024-06-07
一脉阳光中期报告 2025
港股财报2025-09-18