猜你想问
7月工业企业利润具体表现如何?
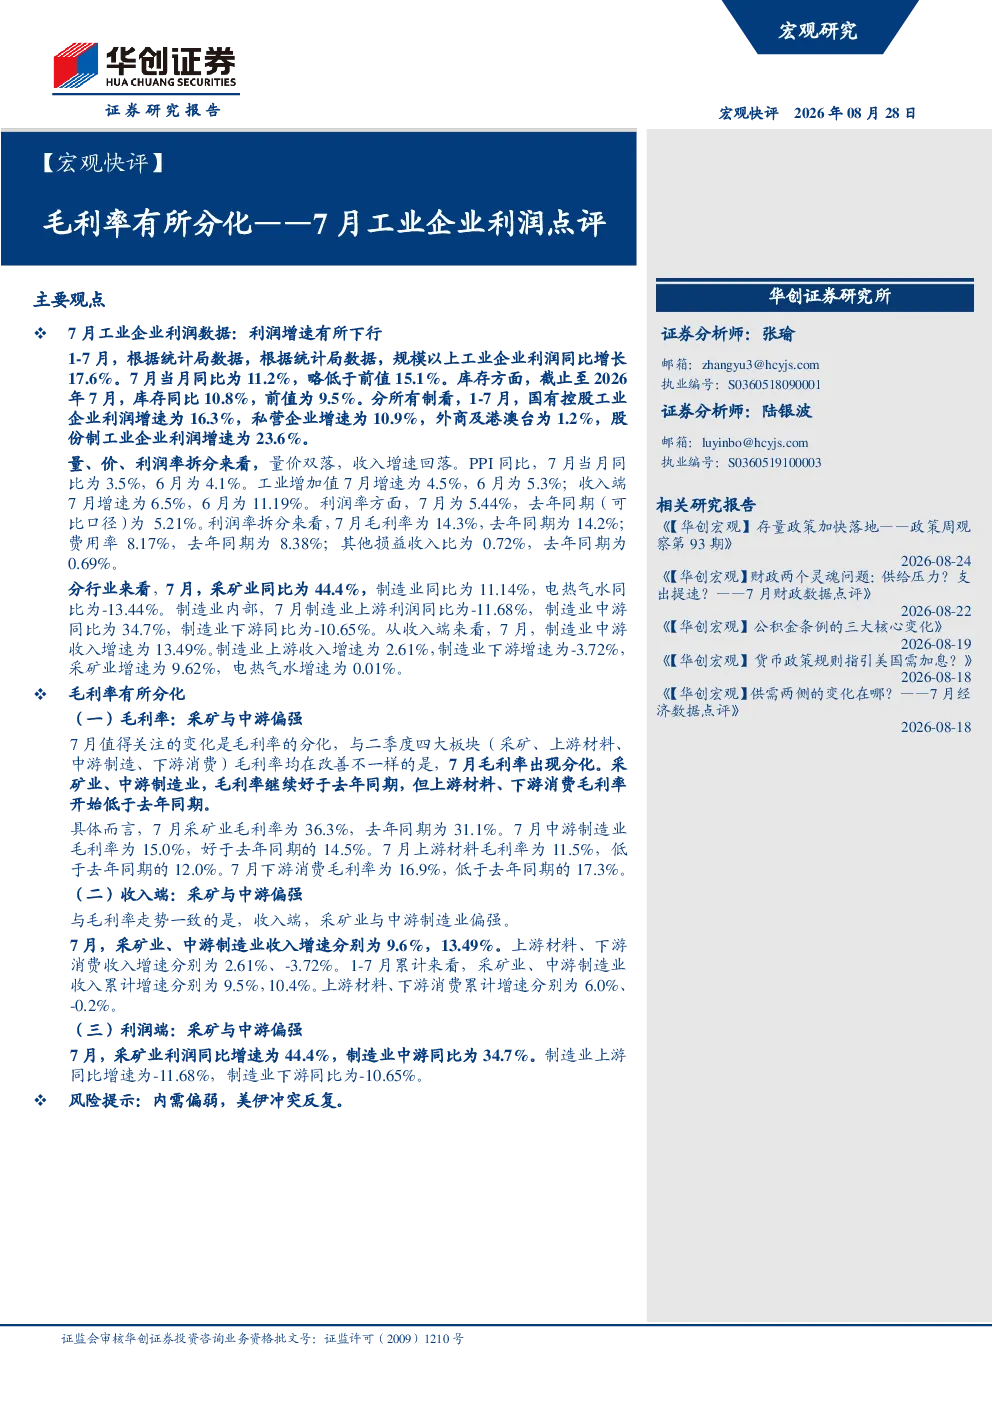
7月规模以上工业企业利润同比增长17.6%,当月同比增速为11.2%,略低于前值15.1%。分所有制看,国有控股、股份制企业利润增速较快,分别为16.3%和23.6%,私营企业增速为10.9%,外商及港澳台企业增速仅为1.2%。从量价来看,工业增加值和收入增速均有所回落,PPI同比3.5%。利润率方面,7月毛利率为14.3%,费用率8.17%,整体利润水平保持稳定。
哪些行业表现突出?
7月采矿业利润同比大幅增长44.4%,制造业同比11.14%。制造业内部,中游利润同比增幅最大,达到34.7%,而上游材料利润同比下滑11.68%,下游消费利润同比减少10.65%。从收入端看,制造业中游收入增速最高,为13.49%,采矿业收入增速为9.62%。毛利率分化明显,采矿业和中游制造业毛利率好于去年同期,分别为36.3%(31.1%)和15.0%(14.5%)。
报告重点分析了哪些方向?
报告重点分析了工业企业利润的毛利率分化趋势。采矿业和制造业中游的毛利率持续改善,分别达到36.3%和15.0%,而上游材料和下游消费的毛利率则低于去年同期,分别为11.5%和16.9%。此外,报告还对比了不同所有制企业的利润表现,以及工业增加值、收入和利润率的变化情况,揭示了行业内部的结构性差异。
当前市场现状如何判断?
当前市场呈现量价双落特征,工业增加值和收入增速均有所放缓,PPI同比增速回落至3.5%。分行业看,采矿业和中游制造业表现相对强劲,但上游材料和下游消费面临压力。整体而言,工业企业利润增速有所放缓,但结构分化明显,部分行业仍保持较高增长动力。库存同比增速为10.8%,显示企业仍保持一定库存水平。
研报提示了哪些风险?
研报提示的主要风险包括内需偏弱可能影响企业盈利,以及美伊冲突反复可能带来的不确定性。当前全球经济环境复杂多变,国内消费需求恢复仍需时间,工业企业利润增长可能受到外部环境制约。此外,国际地缘政治风险也可能对供应链和市场预期产生影响,需密切关注相关动态。