猜你想问
丙烯日报核心内容是什么?
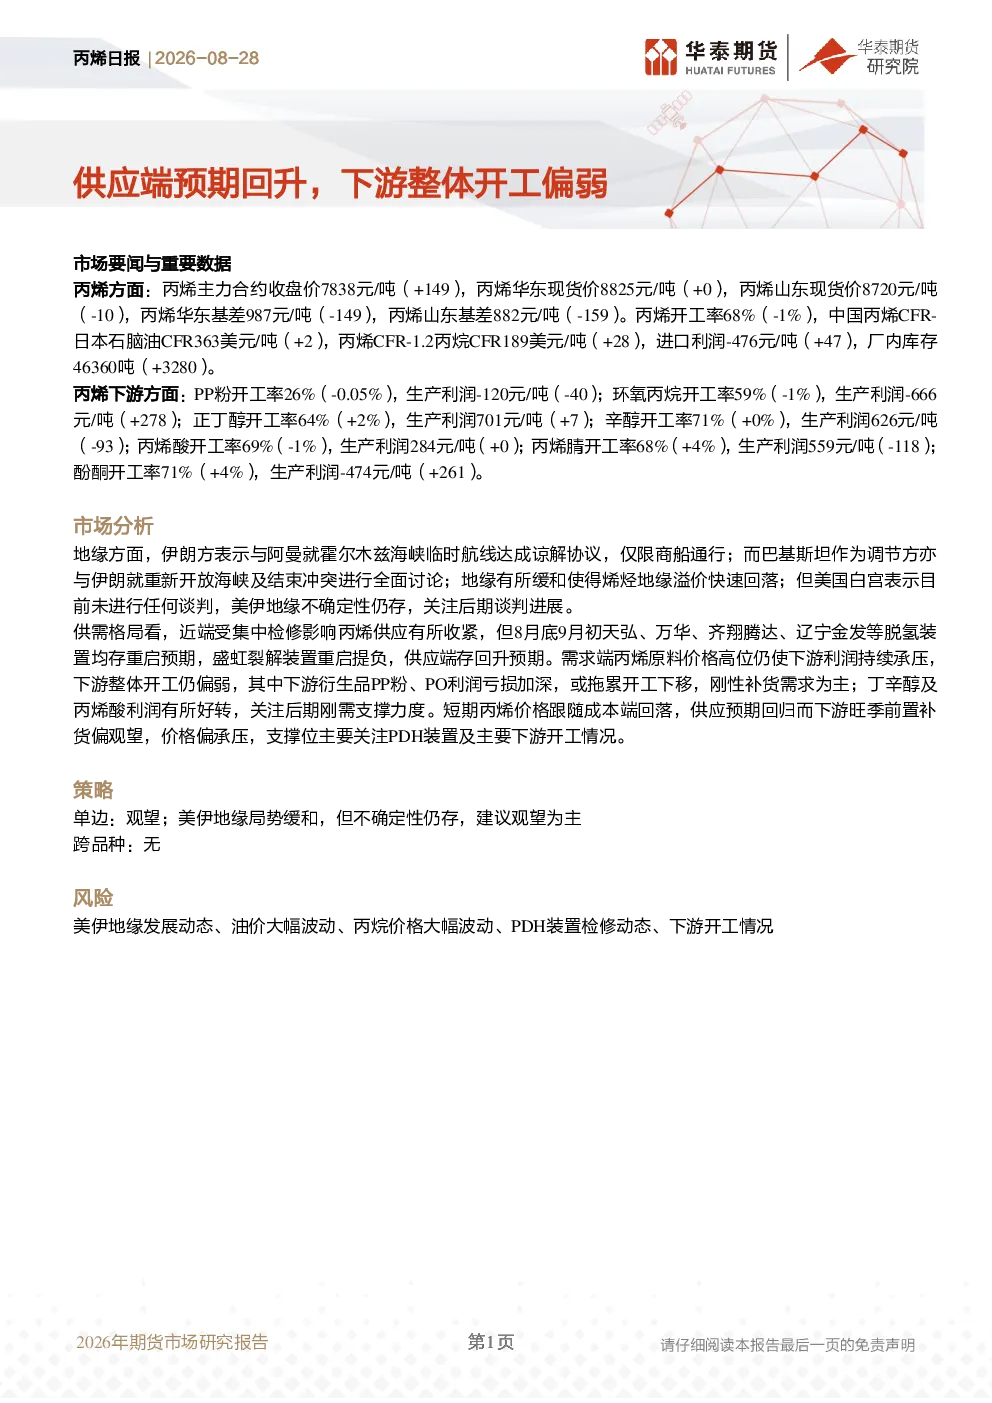
该研报主要分析了丙烯市场的供需格局,指出近期丙烯供应因检修而收紧,但8月底9月初多家装置重启预期使供应端存回升预期。下游利润承压,开工偏弱,刚性补货为主;丁辛醇及丙烯酸利润好转,关注后期刚需支撑力度。短期丙烯价格跟随成本端回落,供应预期回归而下游补货偏观望,价格偏承压,支撑位关注PDH装置及下游开工情况。
丙烯下游行业发展趋势如何?
丙烯下游行业整体开工偏弱,但部分产品如正丁醇、辛醇、丙烯酸及丙烯腈利润有所改善,显示出一定的刚需支撑。PP粉、环氧丙烷、酚酮开工率及利润较低,表明下游企业补货意愿不强。丁辛醇及丙烯酸利润好转可能带动后期下游开工率提升,但整体趋势仍需关注成本端及宏观经济环境变化。
报告重点分析了哪些方向?
报告重点分析了丙烯市场的供需平衡、价格走势及产业链上下游动态。具体包括:1)丙烯供应端检修情况及未来重启预期;2)下游各产品开工率及利润变化;3)地缘因素对市场的影响;4)短期价格运行逻辑及支撑位判断。此外,还关注了PDH装置检修、油价波动、丙烷价格变动等关键风险因素。
当前丙烯市场现状如何判断?
当前丙烯市场呈现供应端预期回升、下游整体开工偏弱的格局。主力合约及现货价格跟随成本端回落,但下游补货偏谨慎,市场整体承压。丙烯开工率维持在68%,进口利润微亏,厂内库存46360吨。下游产品中,PP粉、环氧丙烷利润承压,而正丁醇、辛醇、丙烯酸及丙烯腈利润有所改善,显示出结构性分化。地缘政治不确定性仍存,对市场情绪有一定影响。
研报提示了哪些主要风险?
研报提示的主要风险包括:1)美伊地缘发展动态,霍尔木兹海峡紧张局势可能影响原油及丙烯供应;2)国际油价大幅波动,将直接影响丙烯成本端表现;3)丙烷价格大幅波动,对丙烯替代品竞争格局产生影响;4)PDH装置检修动态,检修计划变化将改变市场供应预期;5)下游开工情况变化,开工率波动直接影响需求端表现。这些因素均可能对丙烯市场短期走势产生重要影响。