猜你想问
长端美债收益率为何上行?
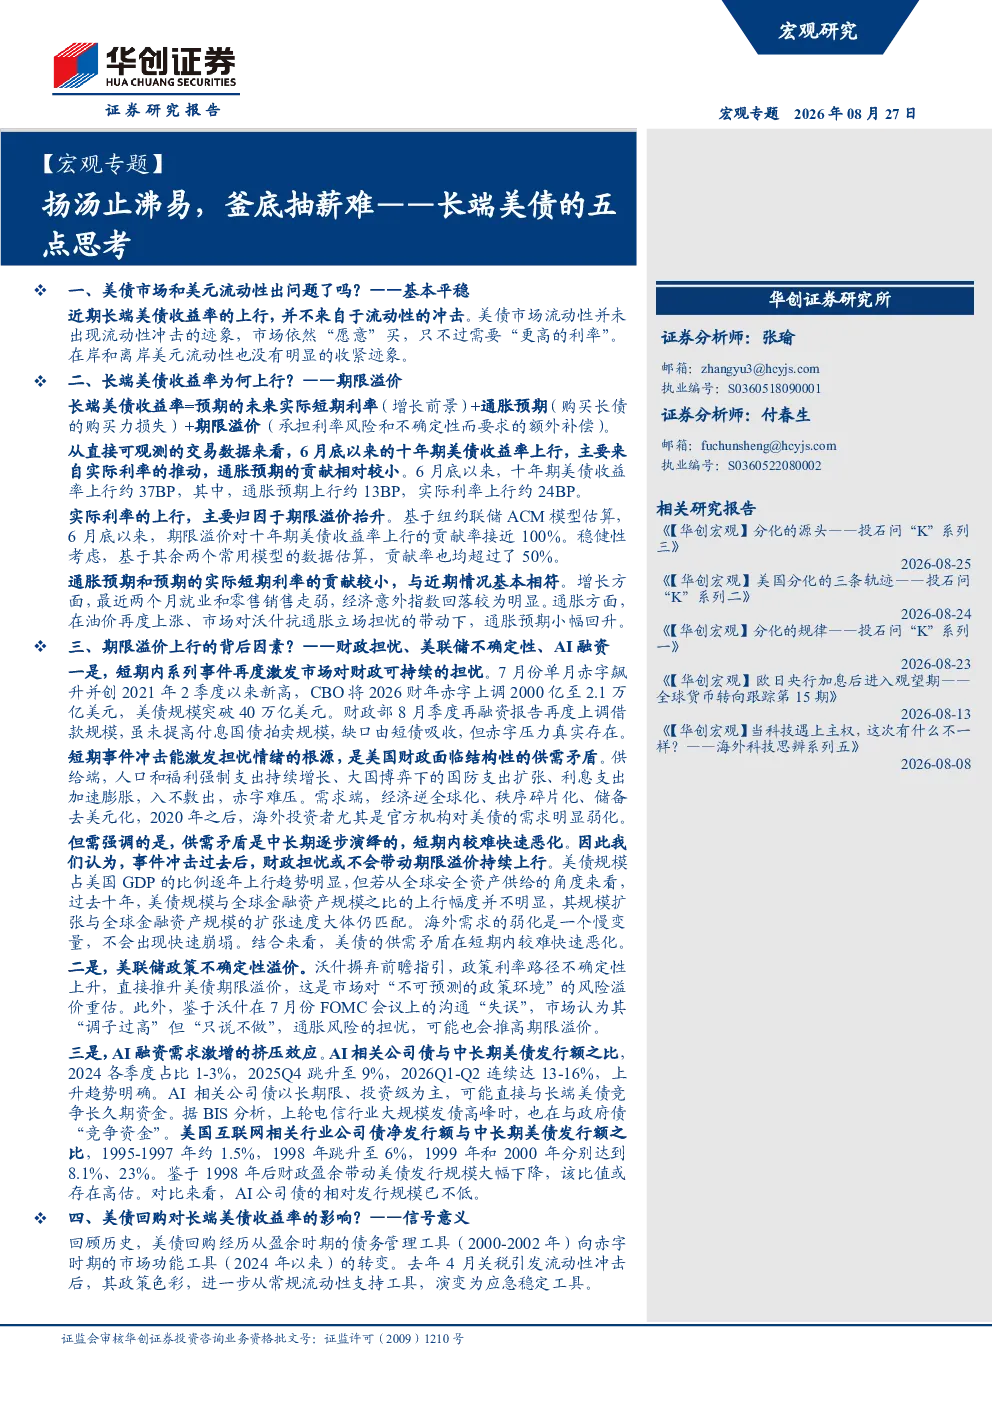
长端美债收益率上行主要归因于实际利率的推动,实际利率上升则主要来自期限溢价的抬升。基于纽约联储ACM模型估算,期限溢价对十年期美债收益率上行的贡献率接近100%。期限溢价上行的背后因素包括美债供需预期恶化、财政可持续性担忧加剧,美联储政策的不确定性溢价,以及AI融资需求激增的挤压效应。这些因素共同作用导致市场对长期资金的需求增加,推高了长端美债收益率。
美债市场流动性是否出问题?
美债市场流动性并未出现流动性冲击的迹象。具体表现为SOFR互换利差基本平稳、美债买卖价差并未明显走阔、长端美债竞拍倍数基本平稳且未出现明显YieldTail。在岸和离岸美元流动性也没有明显的收紧迹象,SOFR-EFFR价差、IOER-SOFR价差、SOFR99%分位-SOFR价差以及日元、欧元兑美元的互换基差均基本平稳。市场依然‘愿意’买美债,只是需要更高的利率。
美债供需预期恶化的具体表现是什么?
美债供需预期恶化的具体表现包括财政可持续性担忧加剧。短期内系列事件再度激发市场对财政可持续的担忧,这种供需矛盾是中长期逐步演绎的,短期内较难快速恶化。此外,美联储政策的不确定性溢价也是重要因素,沃什摒弃前瞻指引,政策利率路径不确定性上升,直接推升美债期限溢价。AI融资需求激增的挤压效应也可能直接与长端美债竞争长久期资金。
长端美债收益率后续展望如何?
短期内,长端美债收益率或高位震荡,但风险偏上行。年内来看,长端美债收益率存在阶段性的下行机会,主要来自核心通胀保持温和、持续改善和美联储五大机制改革小组的成果落地。中长期来看,美债供需矛盾的实质性改善,核心或取决于财政重整、海外投资者对美债的需求再度回升和AI带动的生产率跃升。这些因素将共同影响长端美债收益率的走势。
研报有哪些风险提示?
研报的风险提示包括数据分析存在偏差,美国通胀超预期,地缘冲突的不确定性。数据分析可能存在误差,美国通胀若超预期将对美债收益率产生显著影响。此外,地缘冲突的不确定性也可能导致市场波动,进而影响美债市场表现。这些风险因素需引起关注。