猜你想问
艾森股份2026年中报核心业绩表现如何?
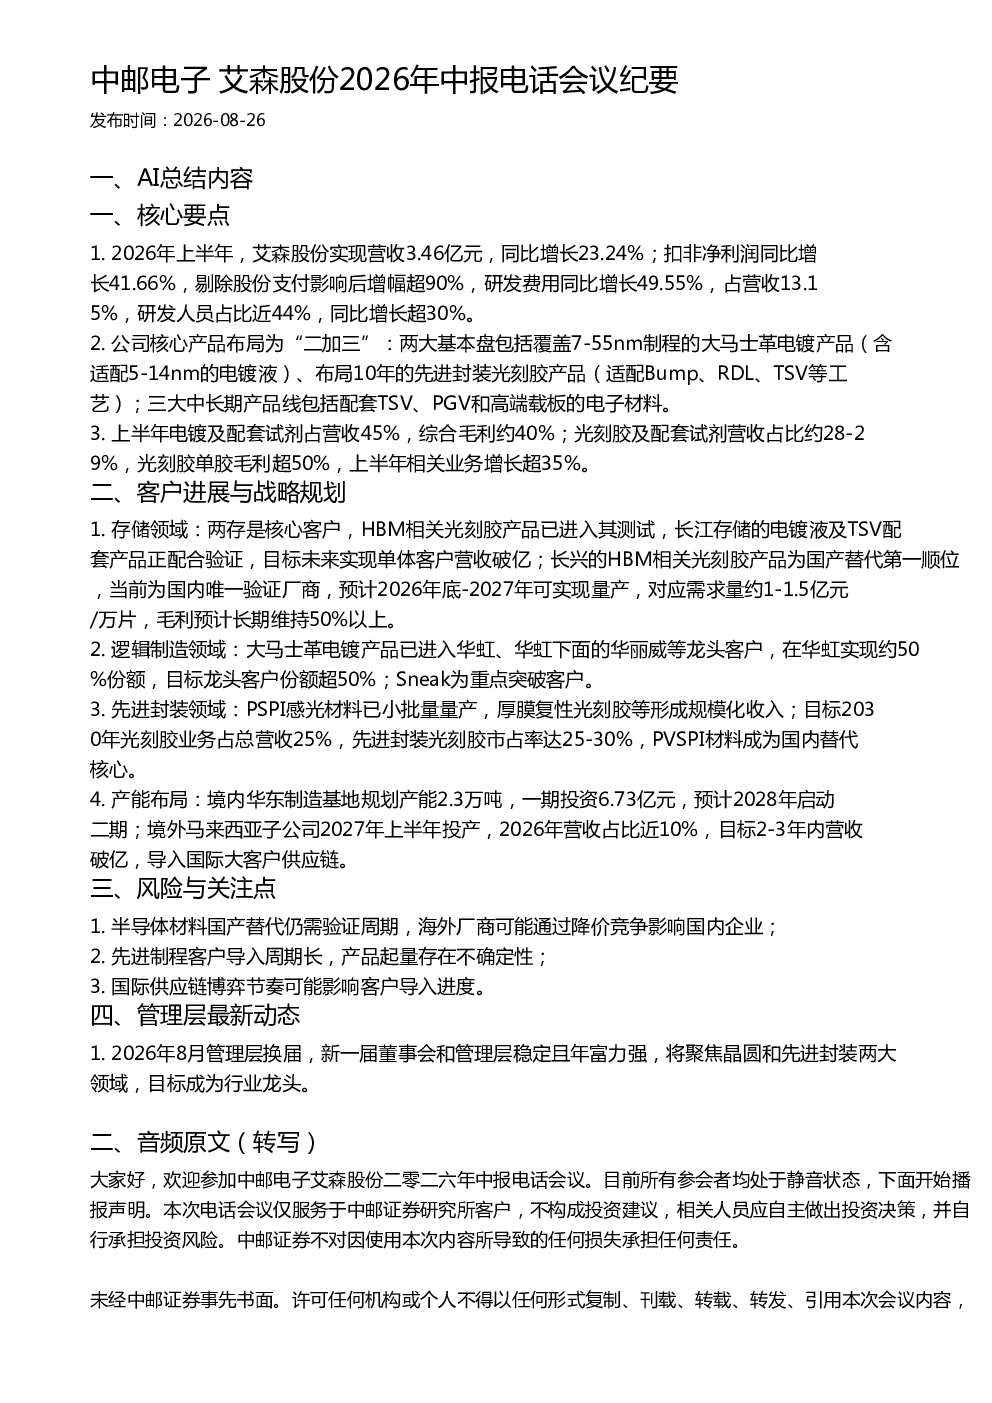
2026年上半年,艾森股份实现营收3.46亿元,同比增长23.24%;扣非净利润同比增长41.66%,剔除股份支付影响后增幅超90%。公司产品布局为“二加三”,包括大马士革电镀产品和先进封装光刻胶产品两大基本盘,以及配套TSV、PGV和高端载板工艺的电子材料三大中长期产品线。研发投入同比增长49.55%,占营收13.15%,研发人员占比近44%。
艾森股份在存储和逻辑制造领域的客户进展情况?
在存储领域,艾森股份的核心客户两存,其HBM相关光刻胶产品已进入测试阶段,长江存储的电镀液及TSV配套产品正配合验证,目标未来实现单体客户营收破亿。在逻辑制造领域,大马士革电镀产品已进入华虹等龙头客户,在华虹实现约50%份额,目标龙头客户份额超50%;Sneak为重点突破客户。
艾森股份先进封装领域的产品布局及未来规划?
艾森股份在先进封装领域,PSPI感光材料已小批量量产,厚膜复性光刻胶等形成规模化收入。公司目标2030年光刻胶业务占总营收25%,先进封装光刻胶市占率达25-30%,PVSPI材料成为国内替代核心。
艾森股份的产能布局及市场现状如何?
艾森股份境内华东制造基地规划产能2.3万吨,一期投资6.73亿元,预计2028年启动二期;境外马来西亚子公司2027年上半年投产,2026年营收占比近10%,目标2-3年内营收破亿,导入国际大客户供应链。目前公司产品已进入多个龙头客户,并在部分领域实现较高市场份额。
艾森股份2026年中报提示的主要风险有哪些?
半导体材料国产替代仍需验证周期,海外厂商可能通过降价竞争影响国内企业。先进制程客户导入周期长,产品起量存在不确定性。国际供应链博弈节奏可能影响客户导入进度。公司需持续提升产品性能和稳定性,应对市场竞争和供应链风险。
你可能感兴趣
中邮电子 神工股份2026年中报电话会议纪要
未知机构2026-08-27
中信证券艾森股份2026年中报交流电话会纪要
未知机构2026-08-26
中邮达瑞电子2026年半年报电话会议纪要
未知机构2026-08-18
中邮机械申昊科技2026年中报电话会纪要
未知机构2026-08-28
申万宏源化工艾森股份2026年半年报业绩解读电话会
未知机构2026-08-26
艾森股份:2026年第一季度报告
财报2026-04-25
华泰电子艾森股份先进封装电镀光刻材料国产替代先行者艾森股
未知机构2024-06-14
华泰电子艾森股份先进封装电镀光刻材料国产替代先行者
未知机构2024-06-16
华创AI新材料 大化工 艾森股份可转债募资加码高端电子化学品
未知机构2026-08-04
【华泰电子】新股艾森股份:先进封装电镀+光刻材料国产替代先行者
未知机构2024-03-12