猜你想问
印尼SDE矿山产能释放情况如何?
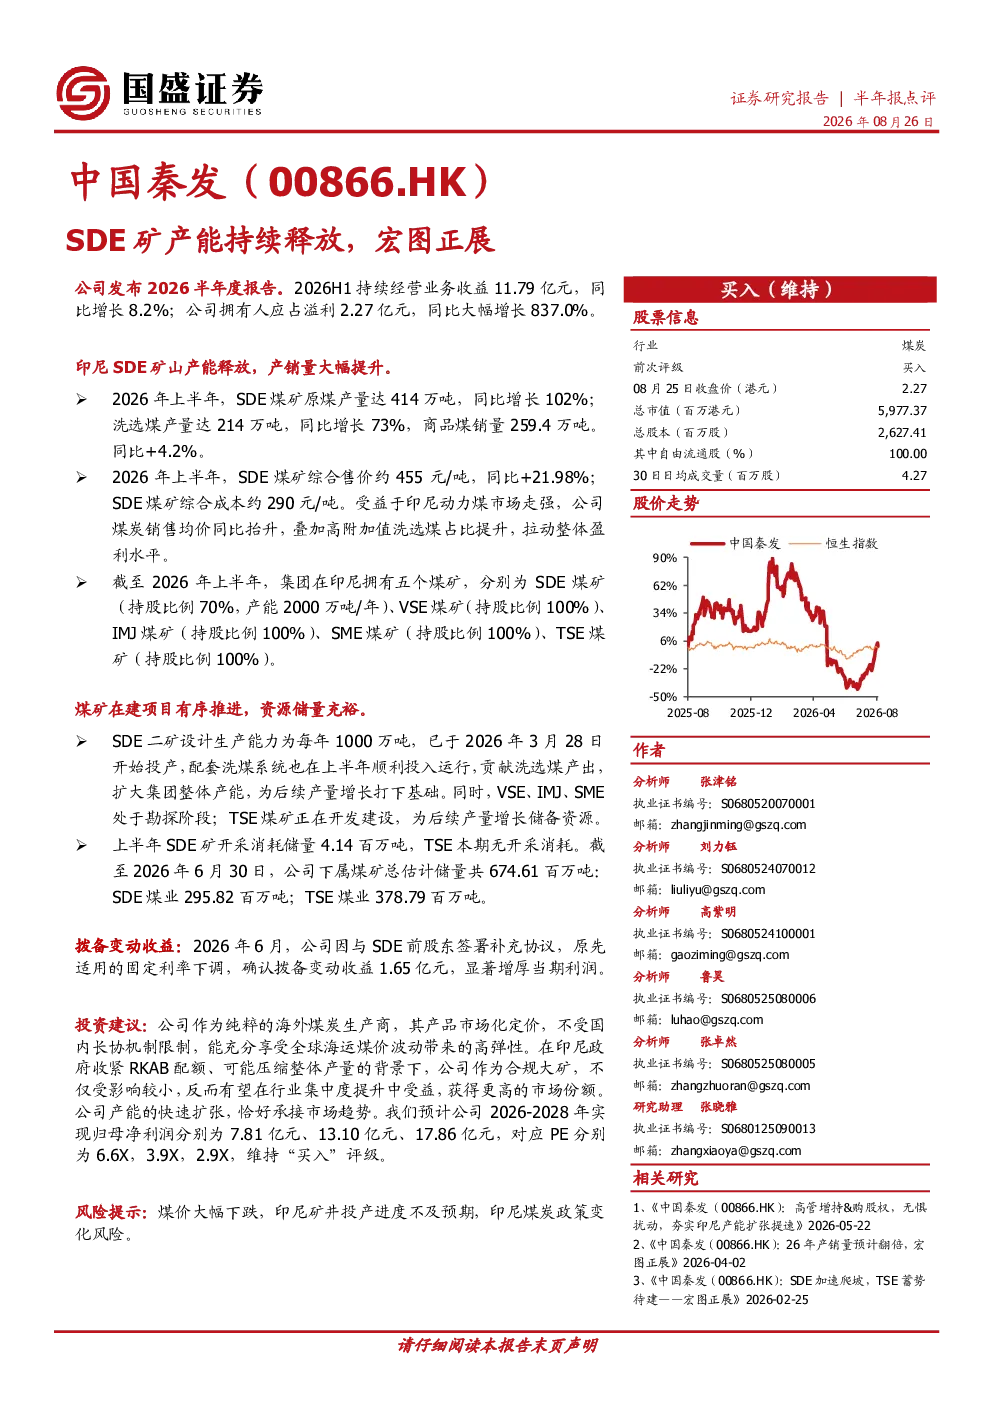
印尼SDE矿山在2026年上半年原煤产量达414万吨,同比增长102%;洗选煤产量达214万吨,同比增长73%,商品煤销量259.4万吨,同比增长4.2%。SDE煤矿综合售价约455元/吨,同比增长21.98%,综合成本约290元/吨。高附加值洗选煤占比提升及印尼动力煤市场走强,显著拉动整体盈利水平。
中国秦发煤矿在建项目进展及资源储量情况?
SDE二矿于2026年3月28日投产,配套洗煤系统同期运行,扩大集团整体产能。VSE、IMJ、SME处于勘探阶段,TSE煤矿正在开发建设,为后续产量增长储备资源。截至2026年6月30日,公司下属煤矿总估计储量共674.61百万吨,其中SDE煤业295.82百万吨,TSE煤业378.79百万吨。
印尼煤炭行业发展趋势如何?
印尼政府收紧RKAB配额可能压缩整体产量,但作为合规大矿的中国秦发受影响较小,有望在行业集中度提升中受益,获得更高的市场份额。公司产能的快速扩张恰好承接市场趋势,产品市场化定价,充分享受全球海运煤价波动带来的高弹性。
印尼动力煤市场现状如何?
印尼动力煤市场走强,推动SDE煤矿综合售价提升。高附加值洗选煤占比提升及市场走强,显著拉动整体盈利水平。公司作为海外煤炭生产商,产品市场化定价,受益于全球海运煤价波动。
研报提示的主要风险有哪些?
研报提示的主要风险包括煤价大幅下跌,印尼矿井投产进度不及预期,印尼煤炭政策变化风险。需关注印尼政府政策变动及全球煤炭市场价格波动对公司经营的影响。
你可能感兴趣
公司点评:SDE 加速爬坡,TSE 蓄势待建——宏图正展
国盛证券2026-02-25
医药生物行业聊聊景气细分(1):百亿电生理蓝海市场,国产替代宏图正展
医药生物国盛证券2024-03-17
26年产销量预计翻倍,宏图正展
国盛证券2026-04-02
首次覆盖报告:破茧成蝶,逆境重生,出海印尼,宏图正展
国盛证券2024-09-04
煤焦钢矿早报:政策利好持续释放;秦港煤炭库存上破600万吨
浙商期货2014-05-29
业绩扭亏为盈,自有矿产能持续释放
国联民生证券2026-04-07
Q3收入持续强劲,期待后端CDMO产能释放后不断发力
中泰证券2022-10-25
分布式光伏行业周刊:产业政策持续发力,项目产能稳步释放
电气设备智研咨询2024-07-02
产能释放、新建销售团队持续发力及产品结构调整,业绩高增长延续
轻工制造中泰证券2016-08-10
2022年中报点评:高端产品持续发力,产能加速释放
钢铁国泰君安证券2022-08-09