猜你想问
新天绿能Q2业绩表现如何?
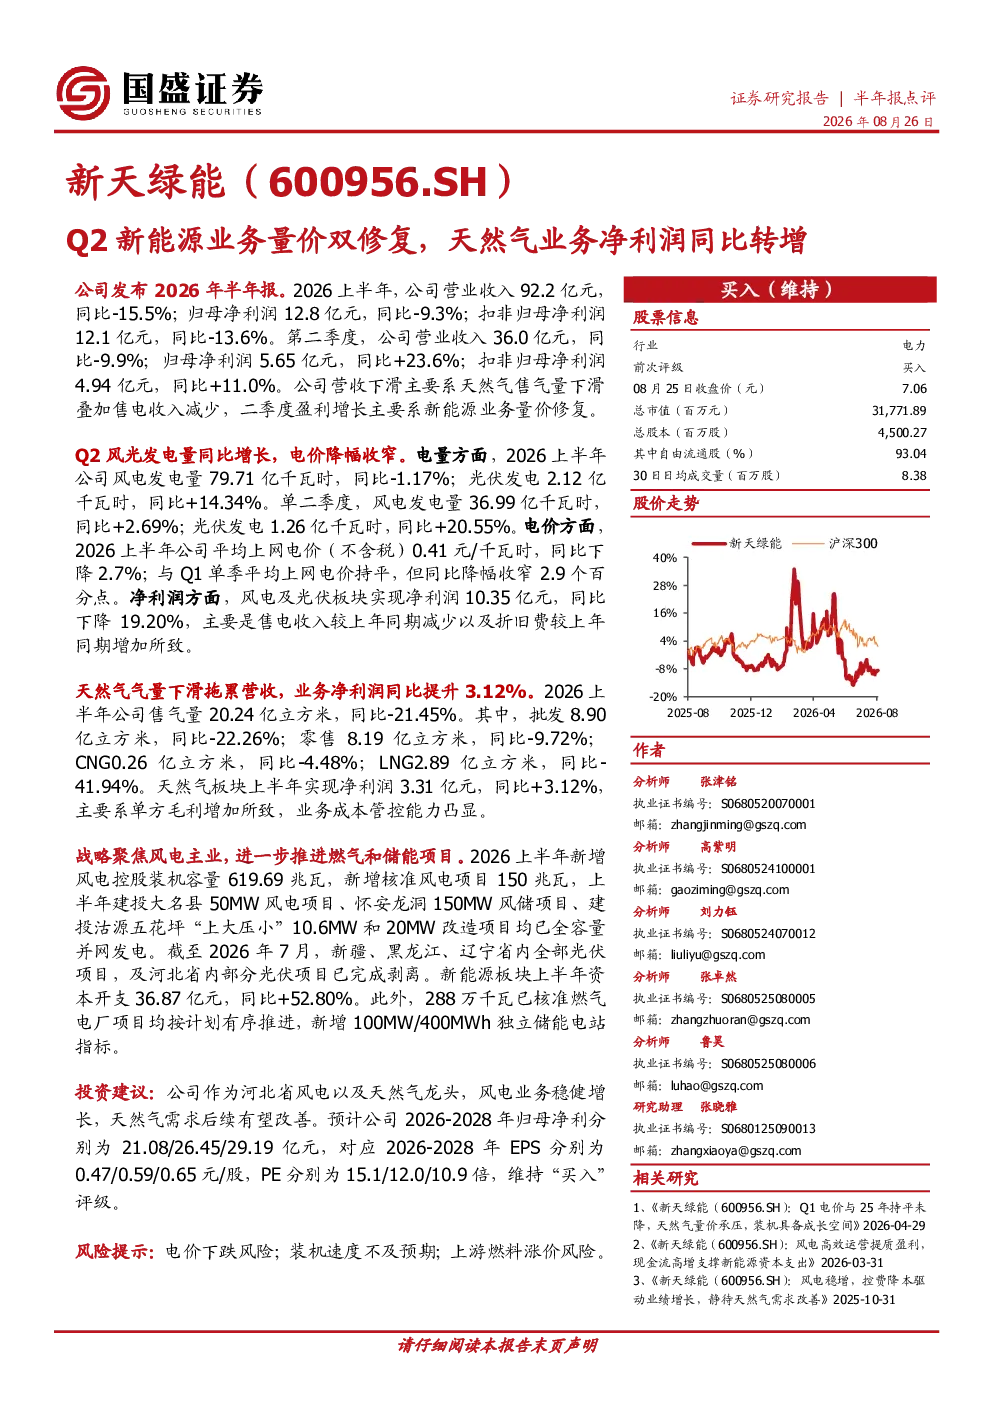
新天绿能2026年第二季度营业收入36.0亿元,同比-9.9%;归母净利润5.65亿元,同比+23.6%。主要得益于新能源业务量价修复,风电及光伏板块发电量同比仅微降1.17%和增长14.34%,但平均上网电价下降2.7%。天然气板块售气量下滑21.45%,但净利润同比转增3.12%主要因单方毛利增加。
风电光伏行业发展趋势如何?
风电及光伏板块上半年发电量分别为79.71亿千瓦时和2.12亿千瓦时,同比微降1.17%和增长14.34%。平均上网电价0.41元/千瓦时,同比下降2.7%但降幅收窄。公司上半年新增风电控股装机容量619.69兆瓦,战略聚焦风电主业,资本开支同比+52.80%,显示行业持续高景气度。
报告重点分析了哪些方面?
报告重点分析了新能源业务量价修复对业绩的提振作用,以及天然气板块在售气量下滑情况下净利润仍实现正增长的原因。同时关注公司风电装机扩张速度,上半年新增核准风电项目150兆瓦,建投大名县50MW风电项目、怀安龙洞150MW风储项目已并网发电。
当前市场对新能源行业的判断是什么?
市场关注新能源行业量价波动对盈利能力的影响,新天绿能数据显示虽然上网电价下降,但发电量稳定增长支撑整体业绩。行业层面,风电光伏装机持续加速,但电价下行和燃料成本上涨带来不确定性,需关注产业链整体盈利水平变化。
研报提示了哪些风险?
研报提示需关注电价下跌风险,可能导致新能源板块盈利能力减弱;装机速度不及预期风险,影响公司长期增长潜力;以及上游燃料涨价风险,可能侵蚀天然气板块利润空间。此外,新能源板块资本开支大幅增加也需关注财务压力。
你可能感兴趣
新股询价报告:新天绿能
公用事业华鑫证券2020-06-03
金属资源化业务量价齐升,驱动上半年归母净利润同比翻倍
信达证券2026-08-19
上半年公司归母净利润同比增长64%,三大业务量价齐升
国信证券2026-08-26
万华化学(600309.SH)上半年归母净利润同比增长64%,三大业务量价齐升
国信证券2026-08-26
22Q4营收同比增长51%,绿能业务及数控机床订单饱满
机械设备山西证券2023-02-01
2024中报点评:主粮维持量利双增,Q2归母净利润同比+33%
国信证券2024-08-28
2025年中报点评:Q2归母净利润同比+12%,盈利能力持续修复
机械设备东吴证券2025-09-01
Q3点评:自营业务量价双增,投行业务优势显现
太平洋证券2023-11-14
天然气行业2026年年度策略:供给宽松促需求放量,降本+顺价盈利能力修复;关注双综业务潜力
化石能源东吴证券2025-12-12
销量减少,苗价下跌,Q2归母净利润同比-71%
农林牧渔国信证券2024-08-05